WhatsApp Image 2026 10 17 at 08 01 21

بازار غلات روسیه همچنان تحت تأثیر اختلالات گسترده در مسیرهای صادراتی دریای سیاه و دریای آزوف قرار دارد؛

بازار غلات روسیه همچنان تحت تأثیر اختلالات گسترده در مسیرهای صادراتی دریای سیاه و دریای آزوف قرار دارد؛ شرایطی که صادرکنندگان را به انتقال محموله‌ها از مسیر بنادر دریای بالتیک و دریای خزر سوق داده است.
حجم صادرات گندم روسیه در ماه اکتبر حدود ۲٫۵ تا ۳ میلیون تن پیش‌بینی می‌شود، در حالی که این رقم در دوره مشابه سال گذشته نزدیک به ۵٫۱ میلیون تن بود. بنادر بالتیک به مهم‌ترین مسیر جایگزین صادرات تبدیل شده‌اند، اما تراکم شبکه ریلی، کمبود واگن، محدودیت ظرفیت پایانه‌ها و احتمال اعمال محدودیت‌های ترانزیتی، مانع افزایش بیشتر صادرات از این مسیر شده است. صادرات از دریای خزر نیز با کمبود شناور و افزایش بی‌سابقه کرایه حمل از آستراخان به بنادر شمالی ایران، به حدود ۱۲۵ تا ۱۳۰ دلار به ازای هر تن، مواجه است. نکته تأمل‌برانگیز اینکه در شرایط فعلی، کرایه حمل دریایی عملاً با ارزش خود محموله جو در مبدأ برابری می‌کند؛ به بیان ساده‌تر، هزینه رساندن یک تن جو از بنادر روسیه به ایران، تقریباً به اندازه قیمت خود آن در بندر مبدأ شده است!
قیمت گندم روسیه با پروتئین ۱۲٫۵ درصد در تاریخ ۱۴ اکتبر در بنادر اوست‌لوگا و ویسوتسک حدود ۲۷۰ دلار فوب گزارش شد که نسبت به هفته قبل اندکی کاهش داشت. در مقابل، افزایش  تقاضا در مسیرهای جایگزین صادراتی به تثبیت قیمت‌های داخلی کمک کرده و قیمت گندم درجه سه و چهار با رشد ۷۵ روبلی به ازای هر تن همراه شده است. در مجموع، با وجود عرضه نسبتاً فراوان غلات، محدودیت‌های  لجستیکی و هزینه‌های حمل‌ونقل، بیش از میزان تولید، تعیین‌کننده توان رقابتی روسیه در بازارهای جهانی شده‌اند.
تولید غلات روسیه در فصل ۲۰۲۶/۲۷ شامل ۸۸ میلیون تن گندم ، ۱۹٫۱ میلیون تن جو و ۱۶٫۲ میلیون تن ذرت برآورد می‌شود که بیانگر وضعیت نسبتاً مناسب عرضه داخلی است. صادرات گندم ۴۲ میلیون تن و مجموع صادرات غلات ۵۲٫۸ میلیون تن پیش‌بینی شده، هرچند تداوم محدودیت‌های حمل‌ونقل دریایی در سناریوی بدبینانه می‌تواند صادرات کل غلات را به حدود ۳۵ میلیون تن کاهش  داده و ذخایر پایان فصل را به ۴۲٫۸ میلیون تن افزایش دهد. در بازار داخلی، تداوم برداشت و محدودیت فرصت‌های صادراتی بر قیمت غلات دامی فشار وارد کرده است؛ به‌طوری‌که قیمت جو ۵۰ روبل و ذرت ۶۵۰ روبل به ازای هر تن کاهش یافته است. از سوی دیگر، سطح زیر کشت غلات زمستانه تا دوم اکتبر به ۹٫۴ میلیون هکتار رسیده که در مقایسه با ۹٫۹ میلیون هکتار سال گذشته و میانگین پنج‌ساله ۱۰٫۹ میلیون هکتار، عقب‌ماندگی قابل‌توجهی را نشان می‌دهد.
احتمال کاهش  ۵ تا ۱۰ درصدی سطح زیر کشت زمستانه همراه با کمبود رطوبت خاک در بخش‌هایی از جنوب روسیه، نگرانی‌ها درباره تولید سال ۲۰۲۷ را افزایش داده است.
در مجموع، چشم‌انداز کوتاه‌مدت بازار داخلی غلات دامی روسیه همچنان تحت فشار نزولی قرار دارد، اما تداوم اختلالات صادراتی و افزایش ریسک تولید در فصل آینده می‌تواند از قیمت گندم در بازارهای جهانی حمایت کند.
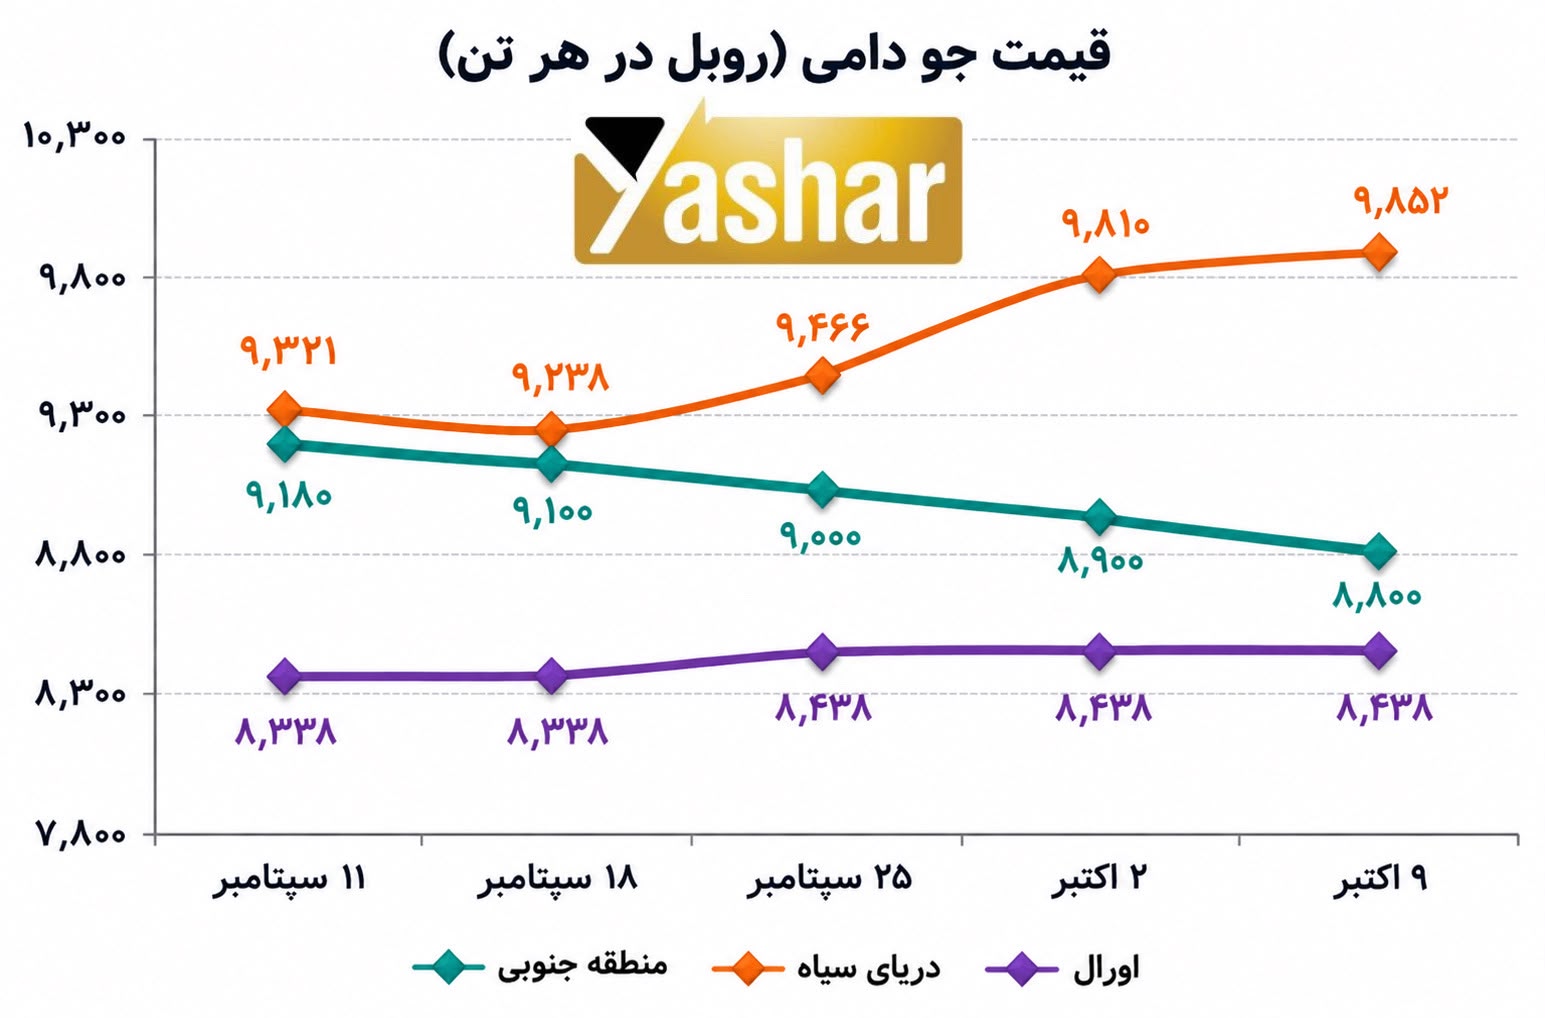
نمودار روند قیمت جو دامی در سه منطقه روسیه را نشان می‌دهد. از ۱۱ سپتامبر تا ۹ اکتبر، قیمت در منطقه مرکزی دریای سیاه با رشد حدود ۵٫۷ درصدی به ۹٬۸۵۲ روبل در هر تن رسیده، در حالی که قیمت در مناطق جنوبی با کاهش ۴٫۱ درصدی به ۸٬۸۰۰ روبل رسیده است. قیمت در منطقه اورال نیز با نوسان محدود، تقریباً ثابت مانده است. این واگرایی بیانگر تأثیر متفاوت تقاضا و شرایط منطقه‌ای بر قیمت جو در بازار داخلی روسیه است
IMG 20261010 WA0042

بازار گندم روسیه همچنان تحت فشار محدودیت‌های ️ صادراتی قرار دارد؛

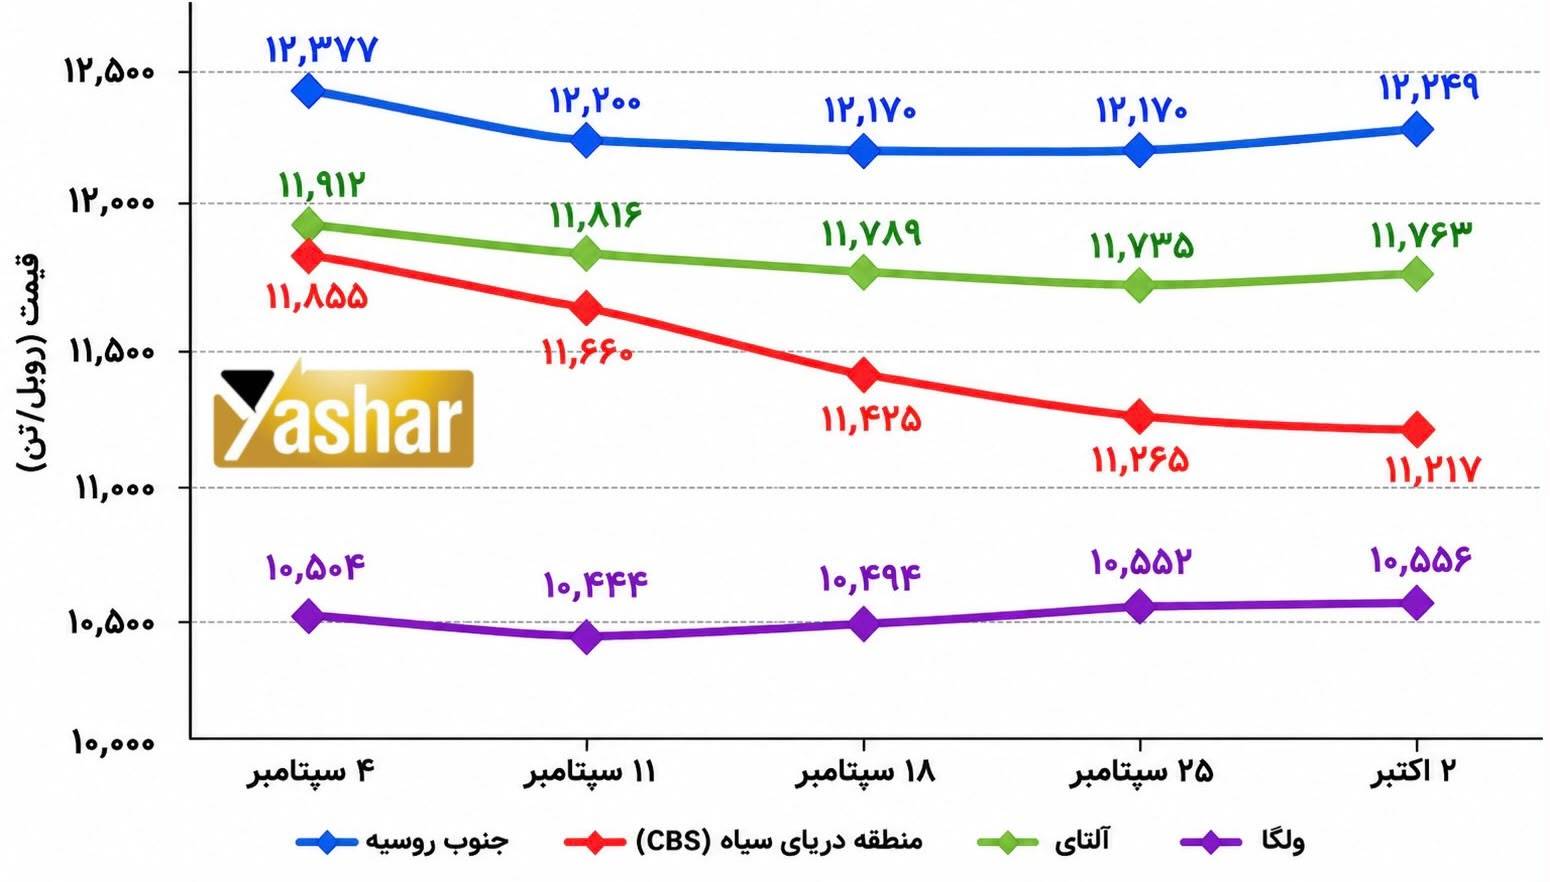
بازار گندم  روسیه همچنان تحت فشار محدودیت‌های ️ صادراتی قرار دارد؛ به‌طوری‌که اختلال در فعالیت بنادر دریای سیاه و دریای آزوف، ضمن افزایش هزینه‌های حمل‌ونقل و کاهش حجم صادرات، موجب انباشت ذخایر گندم  در داخل کشور و تشدید فشار نزولی  بر قیمت‌های داخلی شده است.صادرات گندم روسیه در دوره ژوئیه تا سپتامبر ۲۰۲۶ به حدود ۷ میلیون تن رسید، در حالی که این رقم در مدت مشابه سال گذشته ۱۱٫۳ میلیون تن بود. در واکنش به این شرایط، روسیه ظرفیت سالانه بارگیری غلات در بنادر دریای بالتیک را به‌سرعت از ۸٫۶ میلیون تن به ۲۳٫۵ میلیون تن افزایش  داده است؛ به‌طوری‌که سهم مسیرهای بالتیک از صادرات گندم  در ماه سپتامبر به حدود ۵۵ تا ۶۰ درصد رسید. حجم صادرات از این مسیرها در ماه قبل، رکورد ۱٫۴ میلیون تن را ثبت کرد و پیش‌بینی می‌شود در اکتبر به ۱٫۸ میلیون تن افزایش یافته و مجموع صادرات ماهانه گندم  را به حدود ۳ میلیون تن برساند. با این حال، تراکم شبکه ریلی ، کمبود واگن، افزایش  هزینه‌های حمل و محدودیت‌های احتمالی ترانزیتی اروپا همچنان مانع بازگشت صادرات به شرایط عادی هستند. پیش‌بینی تولید گندم روسیه در سال ۲۰۲۶ به ۸۷٫۵ تا ۸۸ میلیون تن کاهش یافته و ظرفیت بالقوه صادرات در شرایط عادی حدود ۴۳ میلیون تن برآورد می‌شود؛ رقمی که در صورت تداوم اختلال در مسیرهای صادراتی جنوب کشور ممکن است به تنها ۲۹ میلیون تن کاهش یابد. قیمت گندم روسیه با پروتئین ۱۲٫۵ درصد نیز در بنادر بالتیک حدود ۲۷۰ – ۲۸۰ دلار به ازای هر تن فوب گزارش شده که بیانگر هزینه‌های بالای لجستیکی و تداوم نااطمینانی در بازار صادراتی است.بازار ذرت روسیه نیز با چالش‌های لجستیکی  مشابهی مواجه است که شرایط نامساعد آب‌وهوایی بهار در مناطق جنوبی تولیدکننده و تضعیف تقاضای صادراتی، فشار بر آن را تشدید کرده است. پیش‌بینی تولید ذرت  روسیه در سال ۲۰۲۶ از ۱۶٫۵ میلیون تن به ۱۶ میلیون تن کاهش  یافته، در حالی که صادرات ذرت در فصل ۲۰۲۶/۲۷ حدود ۳ میلیون تن برآورد می‌شود که نسبت به ۴٫۵ میلیون تن فصل گذشته کاهش  قابل‌توجهی نشان می‌دهد. صادرات ذرت  در سه‌ماهه نخست فصل به حدود ۶۰۰ هزار تن (در مقایسه با ۸۰۰ هزار تن در مدت مشابه سال گذشته) رسید. همچنین حجم صادرات در سپتامبر به حدود ۱۲۰ هزار تن کاهش  یافت. محدودیت دسترسی به پایانه‌های سنتی دریای سیاه و دریای آزوف موجب تغییر جهت تجارت به‌سوی دریای خزر و ایران شده و ایران به یکی از مقاصد مهم و روبه‌رشد غلات دامی روسیه تبدیل شده است. مجموع خرید غلات روسیه توسط ایران در سه‌ماهه نخست فصل به رشد  ۲۲ درصدی رسیده که تقاضای صنعت دام و طیور کشور از عوامل اصلی آن بوده است. با این وجود، ظرفیت محدود ️ بنادر آستراخان و ماخاچ‌قلعه، کرایه‌های بالای حمل دریایی در خزر و کمبود شناور همچنان رشد صادرات را محدود می‌کنند. از سوی دیگر، علیرغم اینکه کارخانه‌های تولید خوراک دام روسیه در واکنش به کاهش قیمت‌ها، خرید غلات دامی را حدود ۱۲ تا ۱۵ درصد افزایش  داده‌اند، اما مصرف داخلی قادر به جذب کامل مازاد ناشی از محدودیت صادرات نیست. در نتیجه، انتظار می‌رود قیمت ذرت  روسیه در مناطق تولیدکننده همچنان تحت فشار نزولی باقی بماند و سرعت بهبود صادرات بیش از هر چیز به وضعیت لجستیک دریای خزر، تقاضای ایران و بازگشت احتمالی مسیرهای کشتیرانی جنوب روسیه به شرایط عادی وابسته خواهد بود.نمودار زیر، روند قیمت داخلی گندم  درجه ۳ روسیه را در مناطق مختلف طی سپتامبر تا اوایل اکتبر ۲۰۲۶ نشان می‌دهد. قیمت‌ها در اغلب مناطق روند نزولی داشته‌اند و بیشترین کاهش مربوط به منطقه دریای سیاه بوده است. این افت قیمت عمدتاً ناشی از محدودیت صادرات، افزایش عرضه داخلی و مشکلات لجستیکی است؛ هرچند در روزهای پایانی، نشانه‌هایی از تثبیت نسبی قیمت‌ها مشاهده می‌شود.

IMG 20261003 WA0018

بازار غلات روسیه بیش از پیش تحت‌تأثیر شکاف قابل‌توجه میان عرضه فراوان داخلی  و محدودیت  ظرفیت صادراتی قرار گرفته است

بازار غلات روسیه بیش از پیش تحت‌تأثیر شکاف قابل‌توجه میان عرضه فراوان داخلی  و محدودیت  ظرفیت صادراتی قرار گرفته است. تولید گندم روسیه بر اساس آخرین برآورد USDA حدود ۸۸ میلیون تن است، هرچند برآورد مؤسسات داخلی عمدتاً در محدوده ۸۴ تا ۸۶ میلیون تن قرار دارد. در مقابل، صادرات گندم در سپتامبر تنها حدود ۲.۱ تا ۲.۳ میلیون تن برآورد می‌شود.
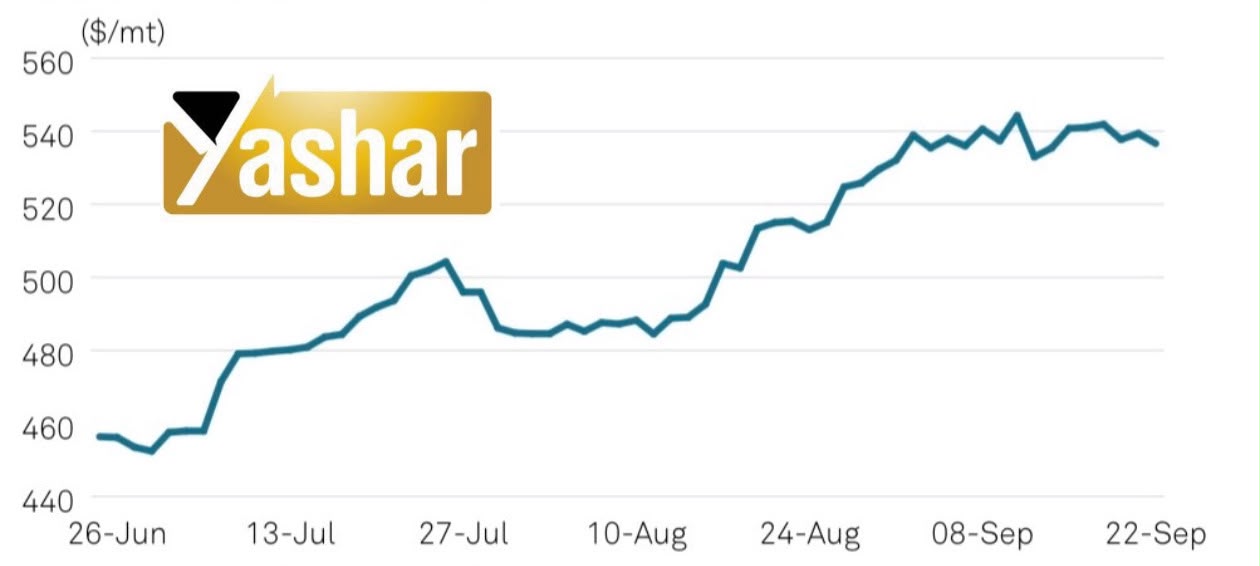
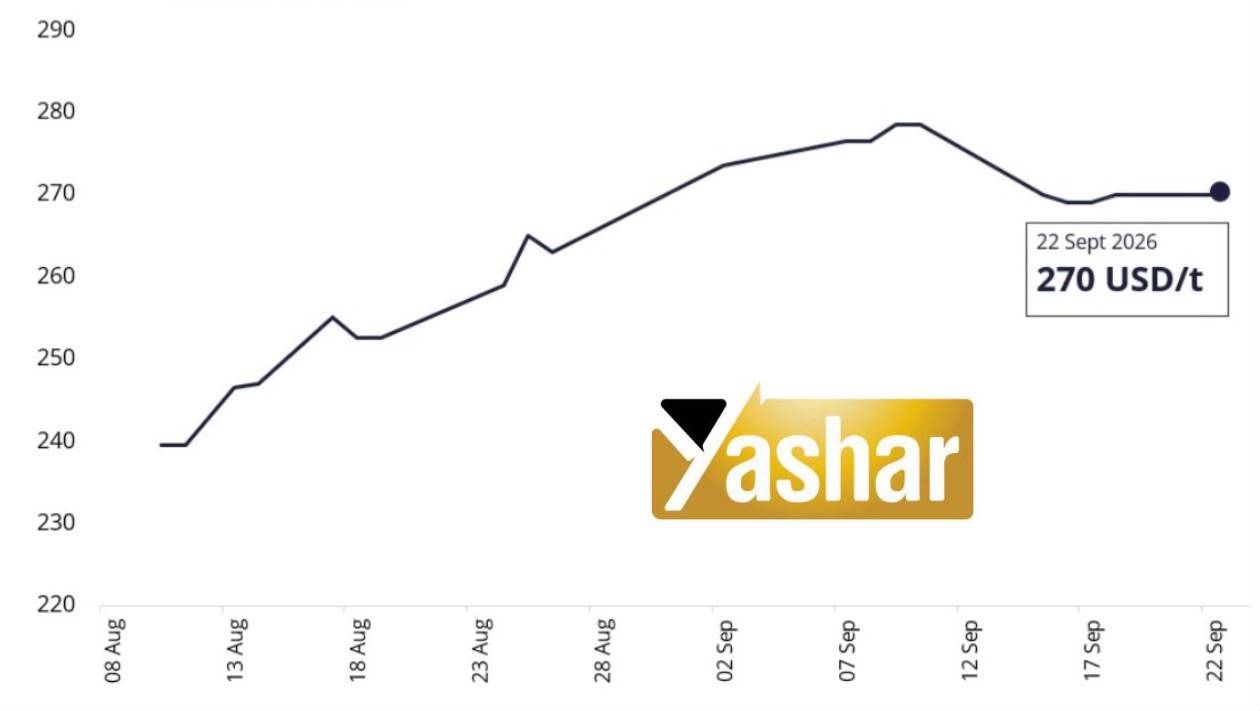
برآوردها از صادرات گندم  روسیه در فصل ۲۰۲۶/۲۷ با کاهش  ۴.۷ میلیون تنی به ۳۶.۷ میلیون تن رسیده که پایین‌ترین  سطح از فصل ۲۰۲۱/۲۲ و حدود ۲۰ درصد کمتر از فصل گذشته است. بازگشت جریان صادرات از بنادر دریای سیاه و آزوف به شرایط عادی پیش از سال ۲۰۲۷ دیگر محتمل تلقی نمی‌شود. مسیرهای جایگزین از طریق بالتیک، خزر، شبکه ریلی و کانال ولگا–دن در حال توسعه هستند، اما ازدحام و هزینه بالاتر لجستیک  مانع از آن است که این مسیرها بتوانند به‌طور کامل کاهش ظرفیت بنادر جنوبی را جبران کنند. حمل ریلی  غلات در سپتامبر حدود یک میلیون تن برآورد شده و انتظار می‌رود حجم ترانزیت از بنادر کشورهای بالتیک به حدود ۴۰۰ هزار تن افزایش یابد. گندم روسیه با پروتئین ۱۲.۵ درصد برای تحویل نوامبر در ویسوتسک و اوست‌لوگا حدود ۲۷۵ دلار و از طریق بنادر کشورهای بالتیک حدود ۲۷۰ دلار معامله می‌شود. در نتیجه، انباشت عرضه در داخل فشار قابل‌توجهی بر قیمت‌ها وارد کرده است؛ قیمت گندم کلاس ۳ در بخش اروپایی روسیه به حدود ۸,۲۲۵ روبل در هر تن تحویل مزارع کاهش  یافته و میانگین گندم کلاس ۴ نیز در ۲۵ سپتامبر به ۸,۶۲۵ روبل در هر تن تحویل مزارع رسیده که حدود ۵,۰۰۰ روبل کمتر  از سال گذشته است. حذف عوارض صادراتی گندم، جو و ذرت تا پایان سال ۲۰۲۶ حاشیه سود صادرکنندگان را بهبود می‌دهد، اما همچنان محدودیت‌های لجستیکی مهم‌ترین مانع بازار صادراتی روسیه محسوب می‌شود.بازار جو دامی و ذرت نیز با محدودیت‌های مشابه در حمل‌ونقل و صادرات روبه‌روست، هرچند پیش‌بینی صادرات هر یک از این دو محصول برای فصل ۲۰۲۶/۲۷ همچنان در سطح ۳ میلیون تن حفظ شده است. قیمت جو روسیه در بنادر بالتیک حدود ۲۴۰ دلار در هر تن گزارش می‌شود؛ در مسیر خزر و آستراخان نیز قیمت جو حدود ۱۰,۹۰۰ تا ۱۱,۰۰۰ روبل در هر تن تحویل ترمینال ها پیشنهاد شده است. جو دامی در منطقه آزوف نیز حدود ۷,۷۰۰ تا ۷,۸۰۰ روبل در هر تن قیمت‌گذاری شده و بخشی از جریان محموله‌ها به سمت مسیرهای خزر و بالتیک تغییر جهت داده است. برداشت ذرت  نسبت به سال گذشته کندتر پیش می‌رود بطوریکه تا ۲۵ سپتامبر حدود ۱.۱۵ میلیون تن ذرت از ۱۷۸ هزار هکتار برداشت شده، در حالی که در مدت مشابه سال گذشته این رقم ۱.۴۴ میلیون تن بود. به دلیل تمرکز ظرفیت ترمینال‌ها بر صادرات گندم و جو، قیمت‌های صادراتی مشخصی برای ذرت در مسیر دریای سیاه وجود ندارد؛ با این حال در آستراخان قیمت ذرت حدود ۱۳,۱۰۰ تا ۱۳,۳۰۰ روبل در هر تن تحویل ترمینال ها گزارش شده است. با توجه به محدودیت  پایدار لجستیک دریای سیاه، دسترسی جو دامی و ذرت روسیه به بازارهای بین‌المللی همچنان بیش از هر عامل دیگری به ظرفیت حمل‌ونقل وابسته خواهد بود. در عین حال، تأخیر در کشت غلات زمستانه نیز به یکی از ریسک‌های  فصل آینده تبدیل شده است. تا ۱۸ سپتامبر تنها ۶.۱ میلیون هکتار از اراضی کشاورزی زیر کشت رفته که ۱۴ درصد کمتر  از سال گذشته و حدود ۲۵ درصد پایین‌تر  از متوسط پنج‌ساله است و می‌تواند بر چشم‌انداز عرضه روسیه در سال ۲۰۲۷ تأثیرگذار باشد.نمودار زیر قیمت گندم روسیه تحویل بنادر بالتیک را نشان می‌دهد که پس از افزایش از حدود ۲۴۰ دلار در اوایل اوت تا اوج نزدیک ۲۷۸ دلار در اوایل سپتامبر، وارد روند اصلاحی شده و در ۲۲ سپتامبر در سطح حدود ۲۷۰ دلار تثبیت شده است. این سطح همچنان به‌طور محسوسی بالاتر از قیمت‌های اوایل اوت است.

WhatsApp Image 2026 09 28 at 16 36 59

بازار جهانی دانه سویا همچنان تحت تأثیر دو نیروی متضاد قرار دارد

بازار جهانی دانه سویا همچنان تحت تأثیر دو نیروی متضاد قرار دارد؛ از یک‌سو انتظارات مربوط به تقاضای چین و برخی اختلالات در برداشت آمریکا از بازار حمایت می‌کند و از سوی دیگر، پیشرفت برداشت در آمریکا و چشم‌انداز افزایش تولید در آمریکای جنوبی فشار عرضه را افزایش  داده است.
در آمریکا، قرارداد نوامبر دانه سویا پس از افت اخیر تا محدوده ۱۳.۲۲ دلار در هر بوشل بهبود یافته، اما همچنان در دامنه نسبتاً محدودی معامله می‌شود. چین مهم‌ترین عامل تعیین‌کننده سمت تقاضاست. انتظارات ناشی از مذاکرات تجاری آمریکا و چین پیش‌تر به تقویت قیمت‌ها کمک کرده بود، اما نبود اعلام رسمی درباره خریدهای جدید، فعلاً فضای رشد بیشتر را محدود کرده است. حدود ۹.۸۶ میلیون تن سویای آمریکا جهت صادرات به چین ثبت شده، اما حجم محموله‌های ارسال‌شده از ابتدای سپتامبر هنوز به‌مراتب پایین‌تر  است.
همزمان، برداشت سویا در آمریکا به ۱۲ درصد رسیده و ۵۸ درصد محصول در شرایط خوب تا عالی قرار دارد. بارندگی در آیووا و بخش‌هایی از نواحی غرب کمربند کاشت ذرت، برداشت را در برخی مناطق کند  کرده و به‌طور موقت عرضه مورد نیاز واحدهای فرآوری را محدود ساخته است، اما عملکرد مناسب اولیه مزارع و ادامه پیشرفت برداشت، نگرانی جدی نسبت به عرضه را کاهش می‌دهد.
در آمریکای جنوبی، چشم‌انداز افزایش  تولید به‌تدریج به عامل مهم‌تری برای بازار تبدیل می‌شود. کشت سویای فصل ۲۰۲۶/۲۷ برزیل در شرایط نسبتاً مساعد آغاز شده و پیش‌بینی افزایش  بارندگی  در مناطق مرکزی-غربی، فعلاً نگرانی قابل‌توجهی از بابت شرایط آب‌وهوایی ایجاد نکرده است. در عین حال، فروش محدود کشاورزان  همچنان از قیمت محصول قدیم و پریمیوم‌های صادراتی برزیل حمایت می‌کند.
با این حال، چین در کوتاه‌مدت برای تأمین سویای برزیل عجله چندانی ندارد؛ ذخایر سویا  در بنادر این کشور بالاست  و شرایط ضعیف بخش پرورش خوک نیز تقاضای فرآوری را محدود کرده است. صادرات سویای برزیل به چین طی ژانویه تا آگوست نیز حدود ۱.۵ میلیون تن کمتر  از مدت مشابه سال گذشته بوده است.
در آرژانتین نیز تولید سویا برای فصل ۲۰۲۶/۲۷ حدود ۵۳.۶ میلیون تن پیش‌بینی شده که بالاتر از ۵۰.۱ میلیون تن فصل قبل است.
در مجموع، تقاضای چین و تأخیرهای مقطعی در برداشت آمریکا همچنان از بازار حمایت می‌کنند، اما با پیشرفت برداشت آمریکا و بهبود چشم‌انداز عرضه در برزیل و آرژانتین، فضای رشد پایدار قیمت‌ها در ادامه فصل می‌تواند محدودتر شود.
در زیر، متوسط روند قسمت دانه سویا  طی سه ماه قبل، تحویل بندر سانتوس برزیل را بررسی می‌کنیم.