WhatsApp Image 2026 10 23 at 20 01 45

بازار ذرت  آرژانتین همچنان از چشم‌انداز مطلوب تولید و عرضه کافی برخوردار است

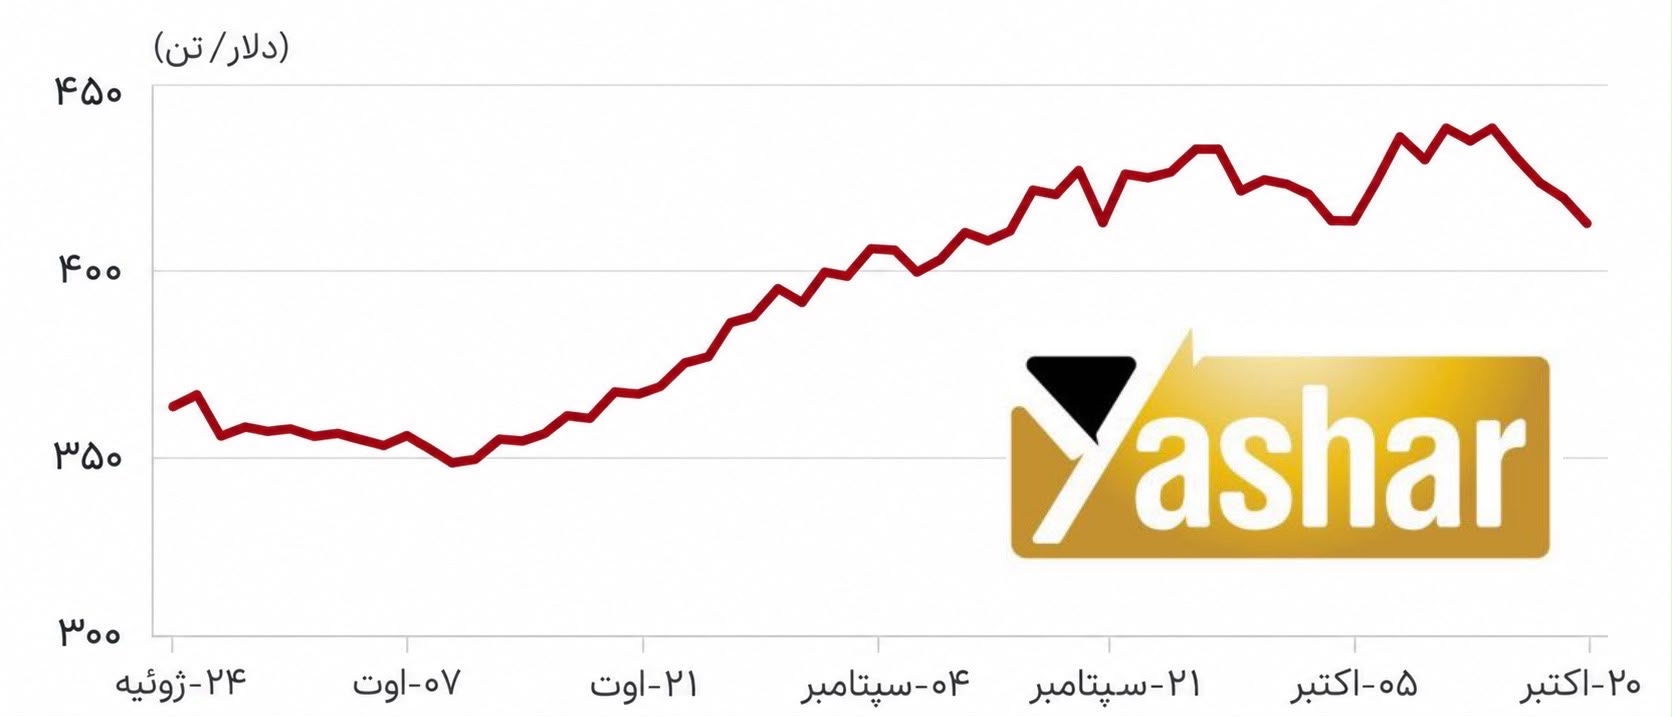
بازار ذرت  آرژانتین همچنان از چشم‌انداز مطلوب تولید و عرضه کافی برخوردار است و قیمت‌های رقابتی صادراتی، جایگاه این کشور را در تجارت بین‌المللی تقویت می‌کند. وزارت کشاورزی آمریکا برآورد تولید ذرت آرژانتین  در فصل ۲۰۲۶/۲۷ را بدون تغییر  در سطح ۵۵ میلیون تن حفظ کرده، درحالی‌که برخی برآوردهای بخش خصوصی از تولید نزدیک به ۶۰ میلیون تن حکایت دارند. پیشرفت کشت به حدود ۲۹٫۹ درصد رسیده که در مقایسه با ۲۴٫۹ درصد دوره مشابه سال گذشته افزایش  نشان می‌دهد. البته،  بارندگی‌های  بیش از حد در برخی مناطق ممکن است سرعت عملیات کشت را کاهش دهد. قیمت صادراتی ذرت آرژانتین به‌صورت فوب در بنادر رود پارانا در ۲۰ اکتبر حدود ۲۲۰ دلار در هر تن ارزیابی شده و همچنان در مقایسه با مبادی برزیل و آمریکا رقابتی  است.
فروش کشاورزان  از محصول فصل ۲۰۲۵/۲۶ به ۴۶٫۰۱ میلیون تن رسیده که ۴۲٫۱ میلیون تن آن در اختیار صادرکنندگان قرار دارد، درحالی‌که مجوزهای صادراتی مجموعاً ۳۸٫۶۳ میلیون تن بوده است. پیش‌فروش محصول فصل ۲۰۲۶/۲۷ نیز به ۷٫۳۶ میلیون تن رسیده که نشان‌دهنده تداوم فعالیت تجاری پیش از برداشت محصول جدید است.
در چشم‌انداز پیش‌رو، آرژانتین می‌تواند از اختلال در صادرات دریای سیاه و محدودیت عرضه ذرت اروپا بهره‌مند  شود؛ بااین‌حال، تولید قابل‌توجه در آمریکای جنوبی و رقابت فشرده صادراتی آمریکا احتمالاً ظرفیت افزایش پایدار قیمت‌ها را محدود خواهد کرد.
بازار گندم  آرژانتین در آستانه فصل برداشت، از چشم‌انداز نسبتاً مطلوب تولید برخوردار است و بارندگی‌های  اخیر در مناطق اصلی کشت، به بهبود شرایط محصول کمک کرده‌اند. افزایش رطوبت خاک انتظارات عملکرد را تقویت کرده، هرچند مناطق غربی و شمال‌غربی تولید همچنان به بارندگی بیشتری نیاز دارند. گندم آرژانتین در بازارهای آسیایی از رقابت‌پذیری بیشتری برخوردار شده و اختلال در صادرات دریای سیاه نیز فرصت‌های تازه‌ای برای حضور این کشور در بازارهای شمال آفریقا، از جمله الجزایر، ایجاد کرده است. فروش گندم توسط کشاورزان در ۱۳ اکتبر حدود ۱۱۶ هزار تن افزایش  یافته، اما ثبت مجوزهای صادراتی همچنان نسبتاً محدود بوده و در نیمه نخست اکتبر به ۴۶۲٬۳۹۰ تن رسیده است.
در بازار جو دامی ، تولید آرژانتین در فصل جدید حدود ۵٫۵ تا ۵٫۶ میلیون تن برآورد می‌شود که تقریباً مشابه  فصل گذشته است؛ هرچند خسارت‌های موضعی ناشی از سرمازدگی و تفاوت قابل‌توجه عملکرد مناطق مختلف، با دامنه ۳ تا ۶ تن در هکتار، همچنان از عوامل عدم‌قطعیت محسوب می‌شوند. فروش جو توسط کشاورزان برای فصل ۲۰۲۵/۲۶ به ۶٫۲۴ میلیون تن رسیده، درحالی‌که مجوزهای صادراتی ۳٫۵۹ میلیون تن بوده و پیش‌فروش محصول فصل جدید نیز به ۱٫۹۷ میلیون تن رسیده است. قیمت پیشنهادی صادراتی جو دامی آرژانتین برای حمل نوامبر حدود ۲۵۰  دلار در هر تن فوب اعلام شده که جایگاه این کشور را در بازارهای بین‌المللی خوراک دام حفظ می‌کند.
در مجموع، چشم‌انداز صادرات گندم  و جو آرژانتین مثبت ارزیابی می‌شود. بهبود عرضه داخلی و اختلالات لجستیکی دریای سیاه فرصت‌های مناسبی ایجاد کرده‌اند، هرچند رقابت جهانی و تحولات فصل برداشت همچنان از عوامل اصلی تعیین‌کننده مسیر قیمت‌ها خواهند بود.
در زیر، متوسط روند قیمت ذرت تحویل بنادر آرژانتین را طی سه ماه، بررسی می‌کنیم.

IMG 20261020 WA0021

بازار جهانی کنجاله سویا در آستانه ورود به فصل تجاری ۲۰۲۶/۲۷، با رکورد جدید تولید و افزایش عرضه صادراتی مواجه است

بازار جهانی کنجاله سویا در آستانه ورود به فصل تجاری ۲۰۲۶/۲۷، با رکورد جدید تولید و افزایش عرضه صادراتی مواجه است؛ روندی که عمدتاً تحت تأثیر رشد قابل‌توجه فرآوری دانه سویا در ایالات متحده، برزیل و آرژانتین شکل گرفته است. تولید جهانی کنجاله سویا در فصل ۲۰۲۵/۲۶ به حدود ۲۹۵٫۶ میلیون تن رسید که نسبت به فصل قبل، ۱۲٫۶ میلیون تن معادل حدود ۴ درصد افزایش نشان می‌دهد و پیش‌بینی می‌شود این رقم در فصل ۲۰۲۶/۲۷ به حدود ۳۰۲ میلیون تن برسد.
صادرات جهانی نیز با افزایش ۴٫۸ میلیون تنی نسبت به سال گذشته، رکورد ۸۶٫۴ میلیون تن را ثبت کرد. مجموع صادرات آرژانتین، برزیل و ایالات متحده به ۷۳٫۸ میلیون تن رسید، درحالی‌که این رقم در فصل قبل ۶۹٫۷ میلیون تن بود؛ افزایشی که عمدتاً ناشی از رشد صادرات برزیل و ایالات متحده است. در سمت تقاضا، واردات کشورهایی نظیر اندونزی، ترکیه، فیلیپین و ایران رشد محسوسی داشته، درحالی‌که صادرات به ویتنام با کاهش قابل‌توجهی همراه بوده است. نکته مهم آنکه بخش عمده افزایش فرآوری دانه سویا بیش از آنکه ناشی از رشد متناسب تقاضای کنجاله باشد، تحت تأثیر تقاضای فزاینده روغن‌های نباتی شکل گرفته و همین مسئله موجب افزایش حجم کنجاله قابل عرضه در بازارهای صادراتی شده است.
در مجموع، بازار جهانی از نظر عرضه در شرایط نسبتاً مطلوبی قرار دارد، هرچند تفاوت‌های منطقه‌ای در میزان تقاضا، ظرفیت فرآوری و محدودیت‌های لجستیکی همچنان بر جریان تجارت تأثیرگذار است.
با وجود وفور نسبی عرضه در بازار جهانی، قیمت کنجاله سویا در برخی بازارهای مهم صادراتی و وارداتی همچنان از مقاومت نسبی برخوردار بوده است؛ موضوعی که عمدتاً به تقویت پریمیوم‌های صادراتی آمریکای جنوبی، محدودیت‌های لجستیکی و اختلالات عرضه در برخی مناطق بازمی‌گردد.
در نیمه اکتبر، قیمت فوب کنجاله سویا در برزیل و آرژانتین به‌ترتیب در حدود ۴۳۰ و ۴۳۵ دلار قرار داشت، درحالی‌که قیمت‌های سیف روتردام برای محموله‌های این دو مبدأ به محدوده ۵۱۰ تا ۵۲۰ دلار رسید. در هند نیز قیمت‌های صادراتی کنجاله سویا تحت تأثیر کاهش  تولید داخلی دانه سویا و محدودتر شدن عرضه صادراتی، با رشد قابل‌توجهی به محدوده ۵۹۰ تا ۶۱۰ دلار در هر تن افزایش یافت. در برزیل، تقاضای داخلی کارخانه‌های فرآوری و محدودیت ظرفیت بارگیری در بندر پاراناگوآ، از افزایش پریمیوم محموله‌های صادراتی با تحویل نزدیک حمایت کرده است. در بازار اروپا نیز با وجود ثبات نسبی معاملات، قیمت کنجاله سویا تحت تأثیر هزینه‌های تأمین و محدودیت‌های لجستیکی همچنان در سطوح نسبتاً بالایی قرار دارد. بااین‌حال، ضعف تقاضای خوراک دام در برخی بازارهای اروپایی، مانع از تقویت بیشتر قیمت‌ها شده است. بااین‌حال، نگرانی‌هایی در سمت تقاضا همچنان وجود دارد؛ به‌ویژه در چین که افزایش  ظرفیت فرآوری دانه سویا، انباشت ذخایر و تضعیف سودآوری صنعت پرورش خوک ، فشار بیشتری بر بازار داخلی کنجاله وارد کرده است. در چنین شرایطی، رشد عرضه کنجاله ممکن است از افزایش مصرف پیشی بگیرد و مانع تقویت پایدار قیمت‌ها شود.
در مجموع، چشم‌انداز بازار جهانی کنجاله سویا با فشار نسبی عرضه و محدودیت رشد پایدار قیمت‌ها همراه است. افزایش تولید و صادرات جهانی، در شرایطی که تقاضا رشد متناسبی ندارد، می‌تواند مانع  تقویت قیمت‌ها شود. بااین‌حال، محدودیت‌های لجستیکی، نوسانات تقاضای منطقه‌ای و مخاطرات آب‌وهوایی در برزیل همچنان بر بازار تأثیرگذار خواهند بود. ازاین‌رو، تداوم نوسانات مقطعی محتمل‌تر از شکل‌گیری یک روند صعودی پایدار ارزیابی می‌شود.
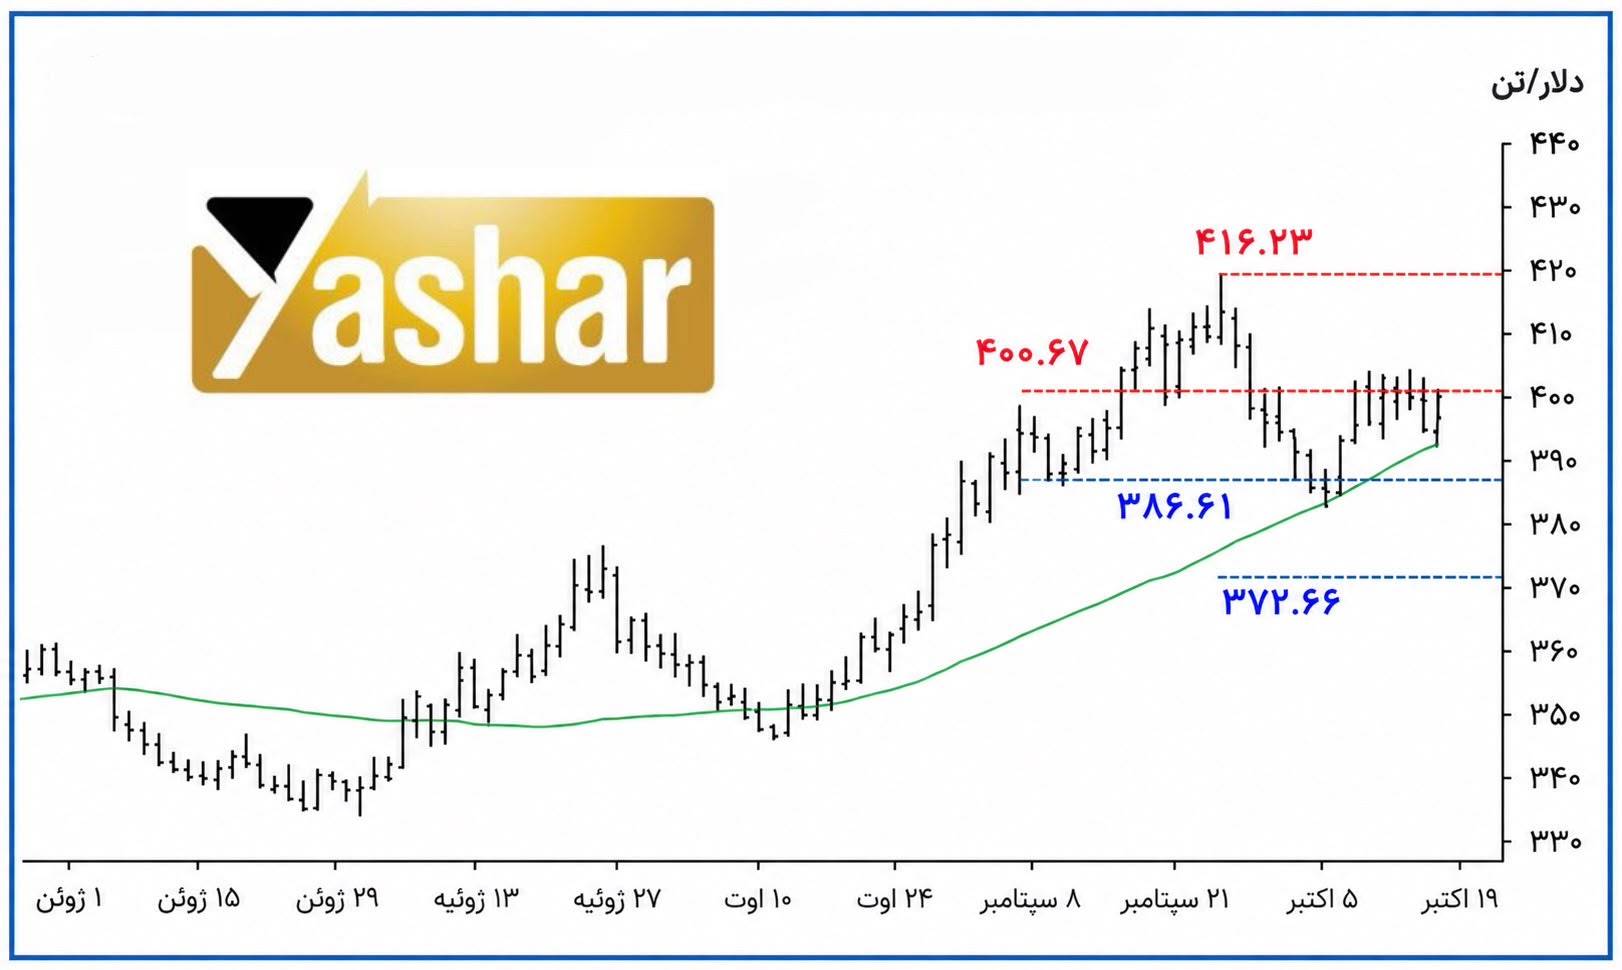
نمودار زیر روند تغییرات قیمت معاملات آتی کنجاله سویا برای تحویل دسامبر ۲۰۲۶ در بورس شیکاگو را نشان می‌دهد. قیمت‌ها پس از رشد قابل‌توجه از اواخر اوت تا اواخر سپتامبر، وارد مرحله اصلاح و نوسان شده‌اند و اکنون در محدوده ۳۹۷ دلار به ازای هر تن قرار دارند. سطوح ۴۰۰٫۶۷ و ۴۱۶٫۲۳ دلار مقاومت‌های اصلی و سطوح ۳۸۶٫۶۱ و ۳۷۲٫۶۶ دلار حمایت‌های مهم بازار محسوب می‌شوند. حفظ حمایت نخست می‌تواند به تداوم روند نسبتاً صعودی کمک کند، درحالی‌که شکست آن احتمال اصلاح بیشتر قیمت‌ها را افزایش خواهد داد.

WhatsApp Image 2026 10 19 at 11 29 58

بازار جهانی نخود با وجود نشانه‌هایی از بهبود نسبی، همچنان تحت تأثیر موجودی قابل‌توجه انتقالی از فصل گذشته و نوسانات تقاضای وارداتی قرار دارد

بازار جهانی نخود با وجود نشانه‌هایی از بهبود نسبی، همچنان تحت تأثیر موجودی قابل‌توجه انتقالی از فصل گذشته و نوسانات تقاضای وارداتی قرار دارد؛ عواملی که مانع از شکل‌گیری روندی صعودی و پایدار در بازار شده‌اند.
در کانادا، برداشت نخود در استان ساسکاچوان به مراحل پایانی رسیده، اما حجم بالای ذخایر کشاورزان، به‌ویژه نخود کابلی با کیفیت پایین‌تر، موجب احتیاط خریداران شده است. پیش‌بینی می‌شود تولید نخود کانادا در سال ۲۰۲۷ با کاهش حدود ۱۳ درصدی نسبت به سال قبل، به ۳۴۵ تا ۳۵۰ هزار تن برسد؛ هرچند موجودی انتقالی می‌تواند بخش عمده‌ای از اثر این کاهش تولید را خنثی کند. در همین حال، صادرکنندگان نخود باب لپه (دسی) استرالیا از تداوم خریدهای پاکستان برای تأمین ذخایر پیش از ماه رمضان بهره‌مند شده‌اند، درحالی‌که تقاضای هند با وجود ابهام درباره عملکرد محصول داخلی، همچنان کمتر از انتظارات است.
افزایش هزینه‌های حمل‌ونقل نیز بر رقابت‌پذیری محموله‌های صادراتی تأثیر گذاشته و فشار بیشتری بر تجارت بین‌المللی وارد کرده است. در مجموع، انتظار می‌رود بازار جهانی نخود در کوتاه‌مدت از ثبات نسبی برخوردار باشد. هرچند تقاضای پاکستان تا حدودی از بازار حمایت می‌کند، اما موجودی بالای محصول در کشورهای صادرکننده و محدود بودن خریدهای هند، همچنان مانع از تقویت محسوس بازار خواهد شد.
بازار جهانی عدس در مقایسه با نخود از چشم‌انداز تقاضای مساعدتری برخوردار است؛ روندی که عمدتاً از افزایش  چشمگیر واردات هند و تفاوت فزاینده کیفیت محصول کانادا ناشی می‌شود.
طی چهار ماه نخست فصل ۲۰۲۶/۲۷، واردات عدس هند به حدود ۵۷۸ هزار تن رسیده که بیش از سه برابر دوره مشابه سال گذشته است؛ تنها در ماه ژوئیه نیز ۱۸۷٬۱۰۰ تن عدس وارد این کشور شده است. افزایش قابل‌توجه بهای لوبیای سودانی (تور) در بازار هند، تمایل خریداران به استفاده از عدس سبز به‌عنوان محصول جایگزین را تقویت کرده است؛ این در حالی است که تعرفه ۱۰ درصدی واردات عدس همچنان برقرار است.
در کانادا، برداشت عدس در ساسکاچوان به پایان رسیده، بااین‌حال، افت  کیفیت بخشی از محصول برداشت‌شده، به‌دلیل تغییر رنگ دانه‌ها، ایجاد لکه و جوانه‌زدگی، موجب محدود شدن عرضه عدس با درجات کیفی بالاتر شده است. این شرایط موجب افزایش اهمیت درجه‌بندی کیفی و ایجاد تفاوت در تقاضا برای انواع عدس شده است. در ماه‌های پیش‌رو، نیاز وارداتی هند، کیفیت محصول قابل‌صدور کانادا و رقابت میان کشورهای صادرکننده، عوامل اصلی تعیین‌کننده مسیر بازار خواهند بود.
در مجموع، انتظار می‌رود بازار عدس سبز باکیفیت در کوتاه‌مدت، به پشتوانه تقاضای وارداتی و محدودیت عرضه محصول مرغوب، از شرایط مساعدتری برخوردار باشد؛ در مقابل، بازار عدس قرمز و محموله‌های با کیفیت پایین‌تر احتمالاً با تقاضای محدودتر و ثبات نسبی همراه خواهد بود.
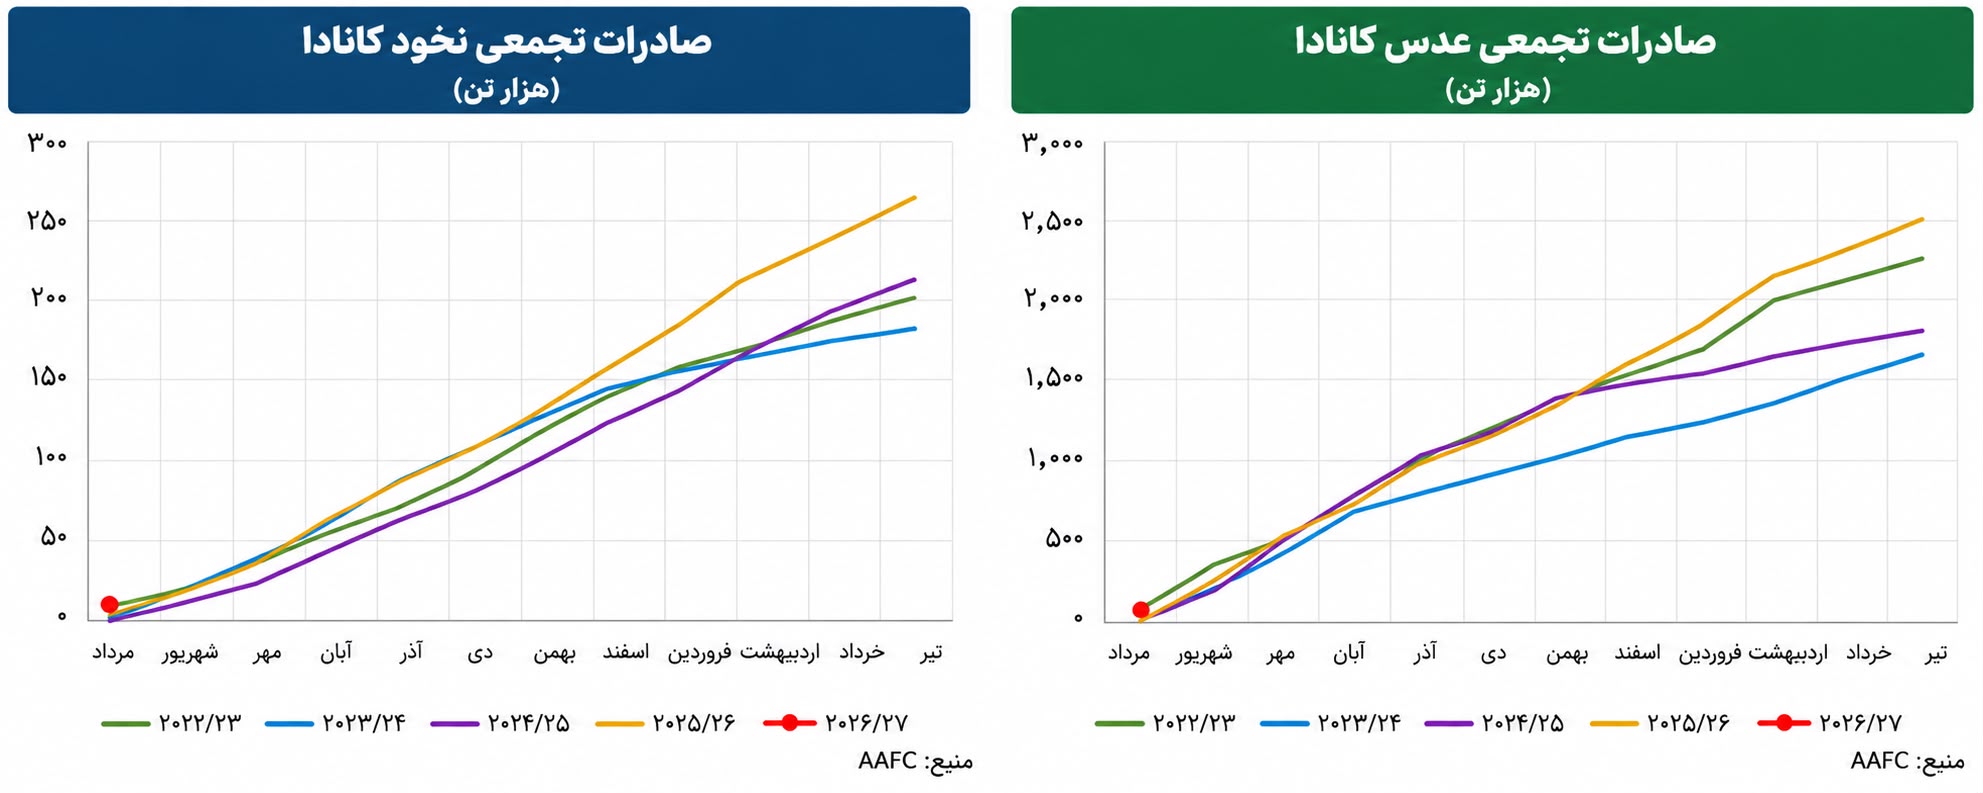
نمودارهای زیر، روند صادرات تجمعی نخود و عدس کانادا را طی پنج فصل تجاری اخیر نشان می‌دهند. در فصل ۲۰۲۵/۲۶، صادرات هر دو محصول رشد قابل‌توجهی داشته و در پایان فصل، حجم صادرات نخود به حدود ۲۶۰ هزار تن و عدس به حدود ۲٫۴ میلیون تن رسیده است که بالاتر از سطوح ثبت‌شده در سه فصل پیشین است. همچنین، آمار اولیه فصل ۲۰۲۶/۲۷ از افزایش صادرات هر دو محصول نسبت به دوره مشابه سال گذشته حکایت دارد؛ روندی که در صورت تداوم تقاضای وارداتی، می‌تواند به تقویت جایگاه کانادا در بازار جهانی حبوبات کمک کند.

IMG 20261018 WA0028

عرضه بازار جهانی روغن کلزا  در آستانه فصل ۲۰۲۶/۲۷ با افزایش  تولید و توسعه ظرفیت روغن‌کشی روبه‌روست،

عرضه بازار جهانی روغن کلزا  در آستانه فصل ۲۰۲۶/۲۷ با افزایش  تولید و توسعه ظرفیت روغن‌کشی روبه‌روست، هرچند محدودیت‌های ️ منطقه‌ای عرضه و اختلال در جریان تجارت بین‌المللی همچنان بر میزان دسترسی به این محصول تأثیرگذار است.
پیش‌بینی می‌شود تولید جهانی دانه کلزا و کانولا  با ثبت رکوردی جدید به ۸۷ میلیون تن برسد که اندکی بالاتر از تولید ۸۶٫۲ میلیون تنی فصل گذشته است. افزایش  برداشت در روسیه و اوکراین از عوامل اصلی این رشد محسوب می‌شود، درحالی‌که تولید اتحادیه اروپا احتمالاً به ۱۹٫۴ میلیون تن کاهش  خواهد یافت. تولید جهانی روغن کلزا نیز با رشد ۴٫۲ درصدی، از ۳۳٫۶۱ میلیون تن به رکورد ۳۵٫۰۳ میلیون تن خواهد رسید که عمدتاً ناشی از افزایش  حجم روغن‌کشی در کانادا و چین است.
انتظار می‌رود حجم استحصال کانولا در کانادا به ۱۴٫۴ تا ۱۴٫۵ میلیون تن برسد، مشروط بر آنکه جریان تجارت محصولات کانولا با ایالات متحده بدون محدودیت ادامه یابد. رشد تولید روغن کلزا  در چین نیز تا حدودی به تداوم واردات دانه کانولا از کانادا وابسته است. با وجود افزایش تولید جهانی، محدودیت‌های فرآوری و صادرات در روسیه و اختلال در واردات دانه کلزا و صادرات محصولات فرآوری‌شده از امارات متحده عربی، به دلیل محدودیت ️ تردد دریایی در تنگه هرمز، می‌تواند دسترسی به روغن کلزا را در برخی بازارهای مصرف محدود کند. در همین حال، پیش‌بینی می‌شود ذخایر نهایی روغن کلزا  در جهان تنها اندکی افزایش  یافته و از ۴٫۳۳ میلیون تن به ۴٫۳۹ میلیون تن برسد؛ موضوعی که نشان می‌دهد بخش عمده افزایش تولید، توسط رشد مصرف جذب خواهد شد.
پیش‌بینی می‌شود مصرف جهانی روغن کلزا  در فصل ۲۰۲۶/۲۷ با افزایش  حدود ۱٫۵۴ میلیون تن، به ۳۴٫۹۵ میلیون تن برسد و آمریکای شمالی مهم‌ترین محرک رشد تقاضا باشد. ایالات متحده به‌تنهایی حدود ۹۰ درصد از افزایش پیش‌بینی‌شده ۶۵۰ هزار تنی واردات جهانی روغن کلزا را به خود اختصاص خواهد داد که عمدتاً ناشی از گسترش تقاضای صنایع تولید سوخت‌های تجدیدپذیر ️است. در مقابل، تقاضای ضعیف‌تر از انتظار تولیدکنندگان بیودیزل اروپا و افزایش عرضه روغن کلزای اوکراین، فشار نزولی بر قیمت‌ها در بازار اتحادیه اروپا وارد کرده و موجب شده است روغن کلزا در نیمه نخست اکتبر، به‌طور موقت به ارزان‌ترین گزینه در میان چهار روغن نباتی اصلی تبدیل شود. بااین‌حال، صادرات روغن کلزای اتحادیه اروپا از ابتدای ژوئیه تا ۱۱ اکتبر با رشد ۶۵ درصدی نسبت به دوره مشابه سال گذشته، به حدود ۲۶۴ هزار تن رسیده که نشان‌دهنده بهبود قدرت رقابت این محصول در بازارهای بین‌المللی است.
در کوتاه‌مدت، بازار روغن کلزا به‌ویژه در اروپا همچنان تحت فشار افزایش  عرضه و تقاضای ضعیف‌تر از انتظار صنایع تولید بیودیزل قرار دارد؛ شرایطی که امکان رشد محسوس قیمت‌ها را ️ محدود کرده است. از سوی دیگر، انتظار می‌رود در ماه‌های آینده، افزایش  مصرف روغن کانولا در صنایع سوخت‌های تجدیدپذیر آمریکای شمالی و احتمال کاهش عرضه سایر روغن‌های نباتی، به‌تدریج از فشار نزولی قیمت‌ها بکاهد. نکته مهم آن است که با وجود افزایش تولید جهانی روغن کلزا، رشد تقریباً هم‌زمان مصرف و افزایش محدود ذخایر نهایی نشان می‌دهد بازار با مازاد عرضه قابل‌توجهی روبه‌رو نخواهد شد. بر این اساس، انتظار می‌رود قیمت‌ها در کوتاه‌مدت همچنان تحت فشار باقی بمانند، اما در ادامه فصل ۲۰۲۶/۲۷، با تقویت تقاضا و احتمال محدودتر شدن عرضه روغن‌های نباتی، زمینه برای تثبیت و بهبود تدریجی قیمت‌ها فراهم شود.
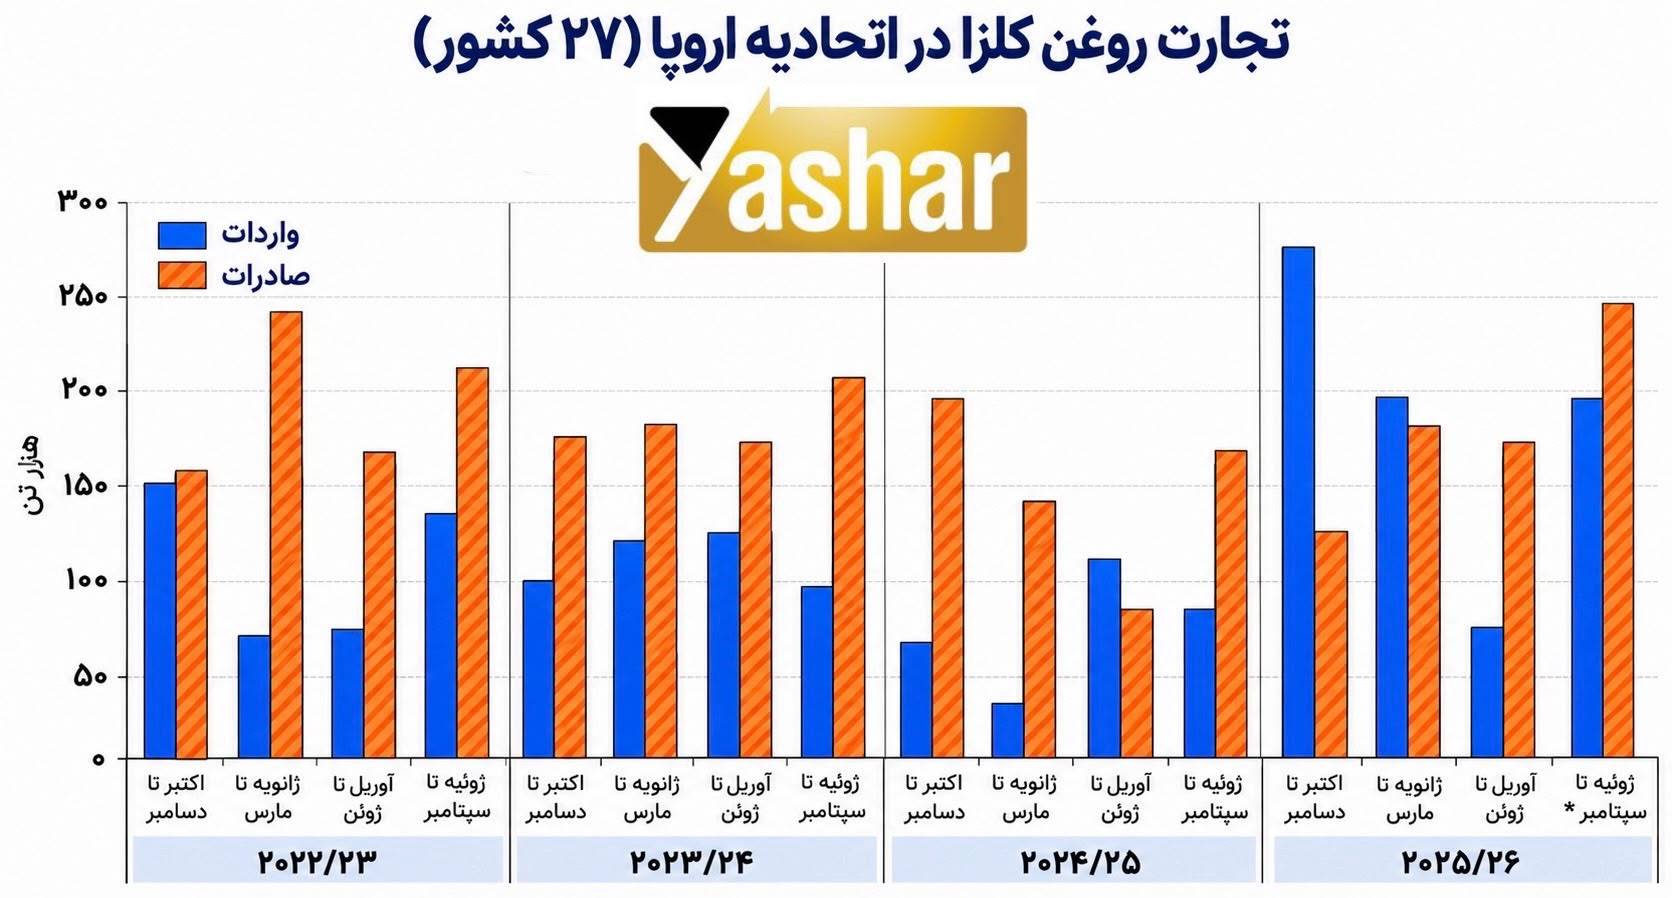
نمودار زیر حجم تجارت روغن کلزای  اتحادیه اروپا را نشان می‌دهد که در فصل ۲۰۲۵/۲۶، واردات این محصول به‌ویژه در سه‌ماهه اکتبر تا دسامبر افزایش  چشمگیری داشته است. در مقابل، صادرات نیز پس از نوسانات فصلی، در سه‌ماهه ژوئیه تا سپتامبر به بالاترین سطح خود طی این فصل رسیده است. این روند نشان‌دهنده افزایش حجم مبادلات خارجی روغن کلزا و تغییر جریان تجارت در بازار اروپا است.