IMG 20261031 WA0003

بازار غلات روسیه با وجود عرضه قابل‌توجه در بازار داخلی، همچنان با محدودیت‌های ️ جدی در صادرات مواجه است

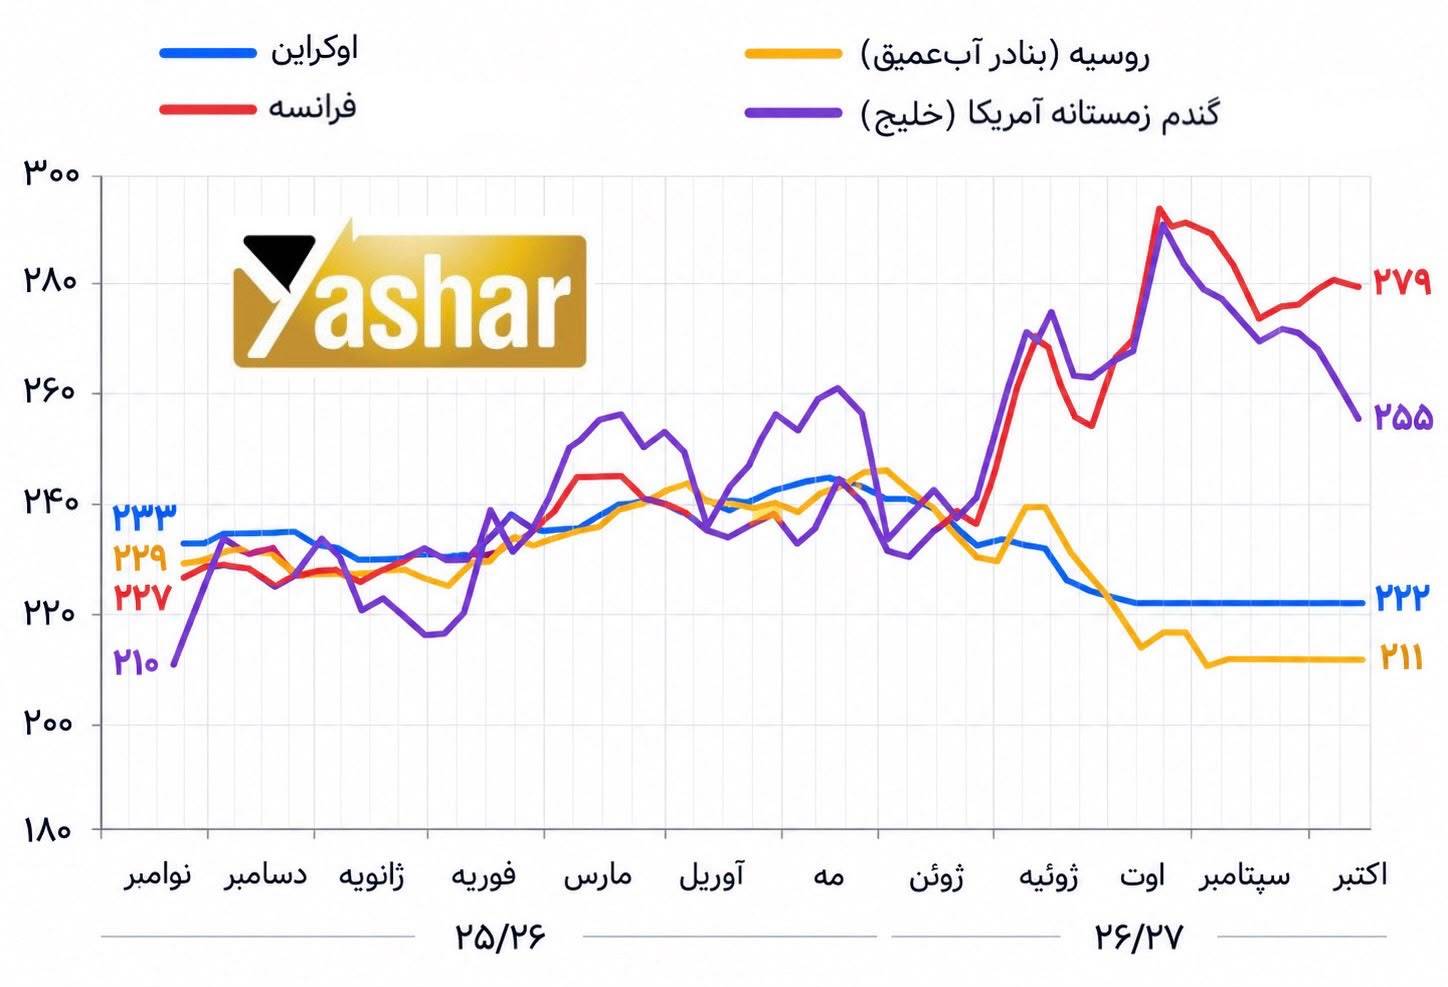
بازار غلات روسیه با وجود عرضه قابل‌توجه در بازار داخلی، همچنان با محدودیت‌های ️ جدی در صادرات مواجه است. تولید گندم  روسیه در سال زراعی ۲۰۲۶/۲۷ حدود ۸۸ میلیون تن، جو  ۱۹.۱ میلیون تن و ذرت ۱۶.۶ میلیون تن برآورد می‌شود. بااین‌حال، اختلال در فعالیت بنادر دریای سیاه و آزوف، ظرفیت صادراتی این کشور را به‌شدت محدود کرده و موجب افزایش وابستگی صادرکنندگان به مسیرهای جایگزین دریای بالتیک و خزر شده است. صادرات گندم  روسیه در ماه اکتبر حدود ۲.۸ تا ۳ میلیون تن پیش‌بینی می‌شود که در مقایسه با ۵.۱ میلیون تن در اکتبر ۲۰۲۵، کاهش  قابل‌توجهی دارد. اگرچه حجم محموله‌های صادراتی از بنادر بالتیک افزایش یافته، هزینه‌های بالاتر حمل‌ونقل و محدودیت ظرفیت پایانه‌ها همچنان رقابت‌پذیری گندم روسیه را تحت فشار قرار داده است. در همین حال، قیمت صادراتی گندم  روسیه با پروتئین ۱۲.۵ درصد در بنادر اوست‌لوگا و ویسوتسک، تحت تأثیر گمانه‌زنی‌ها درباره ازسرگیری مذاکرات  صلح و بهبود شرایط کشتیرانی در دریای سیاه، اندکی کاهش  داشت. در مقابل، قیمت گندم  در بازار داخلی به‌دلیل کاهش تمایل کشاورزان  به فروش و افزایش تقاضای خریداران، نشانه‌هایی از بهبود را نشان می‌دهد. همچنین، برنامه دولت روسیه برای خرید مداخله‌ای ۳ میلیون تن غلات در فاصله نوامبر ۲۰۲۶ تا ژوئن ۲۰۲۷ می‌تواند تا حدودی از قیمت‌های داخلی حمایت کند.چشم‌انداز صادرات غلات روسیه همچنان تا حد زیادی به بازگشایی مسیرهای کشتیرانی در بنادر جنوبی وابسته است. در سناریوی نسبتاً خوش‌بینانه، ظرفیت بالقوه صادرات غلات روسیه در سال زراعی ۲۰۲۶/۲۷ حدود ۴۹.۵ میلیون تن، شامل ۳۹.۵ میلیون تن گندم  برآورد می‌شود؛ درحالی‌که تداوم اختلالات لجستیکی می‌تواند صادرات واقعی را به حدود ۳۵ میلیون تن غلات، شامل ۲۹ میلیون تن گندم  کاهش  دهد. صادرات جو  نیز در سناریوی نامساعد ممکن است از ۴.۵ میلیون تن به تنها ۲ میلیون تن محدود شود. در همین حال، صادرات غلات روسیه از مسیر دریای خزر به ایران همچنان فعال است و طی روزهای اول تا ۲۷ اکتبر، حدود ۴۷۳ هزار تن غلات شامل گندم، جو و ذرت به ایران ارسال شده است؛ هرچند نرخ بالای کرایه حمل ، در محدوده ۱۲۷ تا ۱۳۰ دلار به ازای هر تن، همچنان یکی از موانع اصلی توسعه تجارت محسوب می‌شود. از سوی دیگر، سطح زیر کشت غلات زمستانه پس از تأخیرهای اولیه بهبود یافته و تا ۲۳ اکتبر به حدود ۱۴.۹ میلیون هکتار رسیده است. بااین‌حال، تداوم خشکی در مناطق روستوف و ولگوگراد، کاهش سودآوری کشاورزان و احتمال کاهش مصرف نهاده‌های کشاورزی، ریسک‌هایی را برای برداشت سال ۲۰۲۷ ایجاد کرده است. در مجموع، چشم‌انداز کوتاه‌مدت بازار غلات روسیه ضعیف تا نسبتاً متعادل ارزیابی می‌شود؛ به‌طوری‌که حجم بالای ذخایر داخلی و محدودیت ظرفیت صادراتی همچنان بر قیمت‌ها فشار  وارد می‌کند، اما خریدهای مداخله‌ای دولت، کاهش  عرضه از سوی کشاورزان و نگرانی‌های آب‌وهوایی می‌توانند تا حدودی از بازار حمایت  کنند. شکل‌گیری یک روند بهبود پایدار، بیش از هر چیز به رفع محدودیت‌های لجستیکی دریای سیاه و تقویت تقاضای بین‌المللی وابسته خواهد بود.در زیر، روند قیمت گندم  را طی یکسال در بنادر مختلف با گندم ۱۲.۵ روسیه در بندر بالتیک، مقایسه می‌کنیم.

IMG 20261028 WA0012

بازار گندم قزاقستان پس از پایان مرحله اصلی برداشت، به ثبات نسبی رسیده و عرضه فراوان محصول جدید، مانع  افزایش بیشتر قیمت‌ها شده است

بازار گندم قزاقستان پس از پایان مرحله اصلی برداشت، به ثبات نسبی رسیده و عرضه فراوان محصول جدید، مانع  افزایش بیشتر قیمت‌ها شده است. قیمت صادراتی گندم درجه ۳ با گلوتن ۲۳ تا ۲۵ درصد، در محدوده ۲۶۰ تا ۲۷۰ دلار تحویل ساری‌آغاش و گندم با پروتئین بالا و گلوتن بیش از ۳۰ درصد، بین ۲۹۵ تا ۳۰۰ دلار در هر تن قرار دارد. تقاضای مناسب کشورهای آسیای مرکزی همچنان از صادرات حمایت می‌کند، اما ازدحام شبکه ریلی، کمبود واگن و رقابت  گندم روسیه، جریان صادرات را محدود کرده است. تداوم یارانه‌های حمل‌ونقل دولتی و ایجاد مسیرهای جدید ترانزیتی از طریق روسیه می‌تواند به بهبود صادرات کمک کند. در کوتاه‌مدت، چشم‌انداز قیمت گندم  باثبات  و با ظرفیت محدود برای افزایش ارزیابی می‌شود.
قیمت صادراتی جو دامی قزاقستان در محدوده ۲۰۵ تا ۲۱۵ دلار در هر تن تحویل بندر آکتائو و ۲۰۰ تا ۲۰۵ دلار در هر تن تحویل ساری‌آغاش تثبیت شده است. صادرات به ایران و چین به دلیل عرضه فراوان در منطقه و رقابت شدید جو روسیه کاهش  یافته و تمرکز تقاضا بیشتر به بازارهای ازبکستان و تاجیکستان منتقل شده است. ازدحام خطوط ریلی و کندی  تشریفات عبور از مرز نیز همچنان مانع افزایش حجم صادرات است. چشم‌انداز کوتاه‌مدت بازار جو دامی، باثبات با تمایل نسبی به کاهش قیمت  ارزیابی می‌شود؛ زیرا رقابت در بازارهای صادراتی و محدودیت‌های لجستیکی همچنان بر بازار فشار وارد می‌کنند.
صنعت کلزای  قزاقستان با افزایش  ظرفیت فرآوری داخلی و رشد تقاضای صادراتی، روند توسعه خود را ادامه می‌دهد. حجم روغن‌کشی دانه کلزا  در فصل ۲۰۲۵/۲۶ با ۶۰ درصد افزایش  به حدود ۳۲۰ هزار تن رسیده، درحالی‌که صادرات روغن کلزا به ۱۳۵ هزار تن افزایش یافته و صادرات کنجاله کلزا نیز با رشدی نزدیک به دو برابر، به ۱۰۶ هزار تن رسیده است. چین، ازبکستان و تاجیکستان از بازارهای اصلی صادراتی این کشور محسوب می‌شوند و بخشی از روغن کلزا نیز به ایران صادر شده است. با وجود چشم‌انداز مثبت تولید و صادرات فرآورده‌های کلزا، افزایش عرضه جهانی و رقابت محصولات اوکراینی می‌تواند مانع  رشد بیشتر قیمت‌ها شود. در مجموع، چشم‌انداز این بخش از نظر حجم تولید و صادرات مثبت است، اما قیمت‌ها همچنان با فشار نسبی عرضه مواجه خواهند بود.
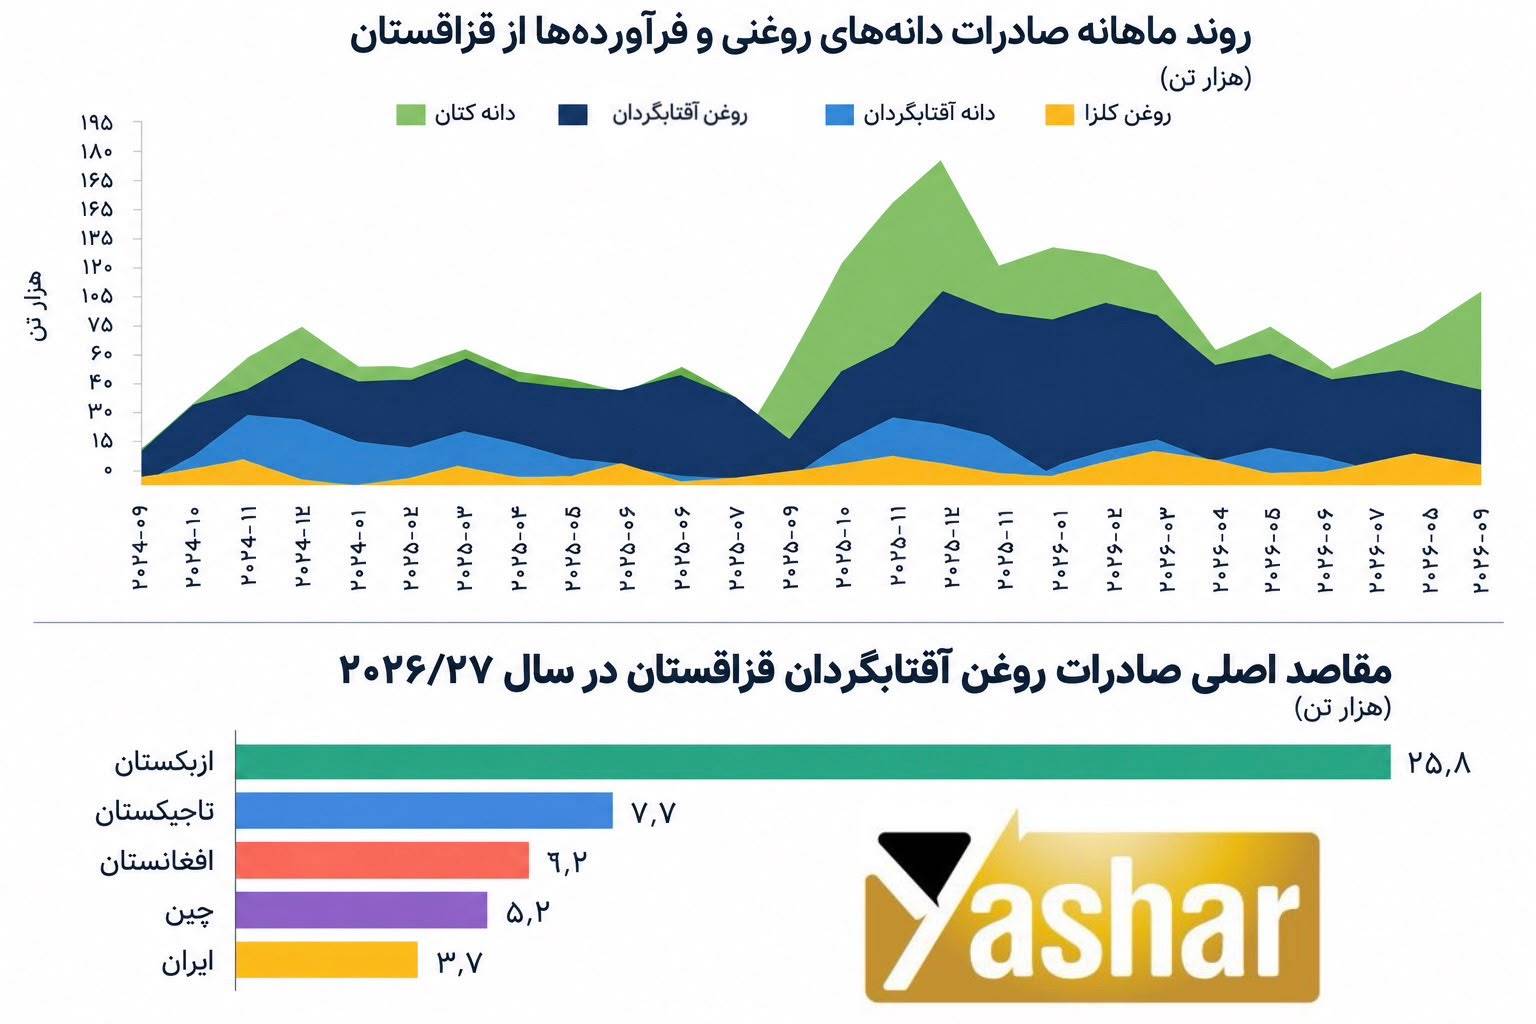
نمودار اول روند ماهانه صادرات دانه‌های روغنی و فرآورده‌های آن از قزاقستان را نشان می‌دهد که از پاییز ۲۰۲۵ با رشد  قابل‌توجهی همراه بوده است. نمودار دوم نیز مقاصد اصلی صادرات روغن آفتابگردان در سپتامبر ۲۰۲۶ را نشان می‌دهد؛ ازبکستان با ۲۵٫۸ هزار تن بزرگ‌ترین خریدار بوده و پس از آن تاجیکستان، افغانستان، چین و ایران قرار دارند.

WhatsApp Image 2026 10 25 at 12 46 05

انتظار می‌رود بازار جهانی روغن سویا در فصل ۲۰۲۶/۲۷، با وجود افزایش فرآوری دانه سویا در کشورهای عمده تولیدکننده، به دلیل رشد سریع‌تر مصرف نسبت به تولید، با محدودیت بیشتری در عرضه مواجه شود. 

انتظار می‌رود بازار جهانی روغن سویا در فصل ۲۰۲۶/۲۷، با وجود افزایش فرآوری دانه سویا در کشورهای عمده تولیدکننده، به دلیل رشد سریع‌تر مصرف نسبت به تولید، با محدودیت بیشتری در عرضه مواجه شود.
پیش‌بینی می‌شود تولید جهانی روغن سویا حدود ۱٫۶ میلیون تن افزایش یابد، در حالی که این افزایش در فصل گذشته ۲٫۷ میلیون تن بوده است. بخش عمده رشد تولید به آمریکا، برزیل، چین و آرژانتین اختصاص دارد. در مقابل، انتظار می‌رود مصرف جهانی ۲٫۴ میلیون تن افزایش پیدا کند که عمدتاً ناشی از گسترش مصرف روغن سویا در تولید سوخت‌های زیستی در آمریکا و برزیل و تداوم تقاضای صنایع غذایی است.
ذخایر روغن سویا در آمریکا به پایین‌ترین سطح خود طی بیش از یک دهه گذشته رسیده که نشان‌دهنده مصرف بالای داخلی است. هند همچنان بزرگ‌ترین واردکننده روغن سویا  در جهان محسوب می‌شود و پیش‌بینی می‌شود واردات این کشور به حدود ۵٫۶ میلیون تن برسد.
از سوی دیگر، کاهش عرضه روغن آفتابگردان از روسیه و اوکراین نیز موجب افزایش تمایل خریداران به جایگزینی آن با روغن سویا و پالم شده و از تقاضای این محصولات حمایت می‌کند. با وجود افزایش فرآوری دانه سویا، انتظار می‌رود صادرات جهانی روغن سویا حدود ۴۰۰ هزار تن کاهش  یابد که علت آن، رشد مصرف داخلی (به‌ویژه در آمریکای جنوبی) است که بخشی از عرضه قابل صادرات را جذب خواهد کرد.
قیمت‌های جهانی روغن سویا همچنان از تقاضای مناسب بخش سوخت‌های زیستی ، افزایش  قیمت انرژی  و محدودتر شدن عرضه روغن‌های نباتی (آفتابگردان) حمایت می‌شوند. با این حال، افزایش عرضه دانه سویا هم‌زمان با پیشرفت برداشت محصول در آمریکا و فشار فروش در بازار معاملات آتی، موجب نوسانات کوتاه‌مدت و محدود شدن روند افزایشی قیمت روغن سویا شده است. قیمت پیشنهادی صادرات روغن سویا از برزیل در روز جمعه یکم آبان ماه به حدود ۱۲۵۰ دلار و در آرژانتین به حدود ۱۲۳۰ دلار فوب رسید. در همین حال، قیمت صادراتی این محصول در بنادر خلیج آمریکا، تحت تأثیر مصرف بالای داخلی در بخش سوخت‌های زیستی و سطح بسیار پایین ذخایر، به‌مراتب بالاتر و در حدود ۱٬۵۲۶ دلار قرار داشت.
افزایش  قیمت نفت خام ، جذابیت اقتصادی استفاده از روغن‌های نباتی در تولید بیودیزل  را تقویت کرده و کاهش صادرات روغن آفتابگردان از منطقه دریای سیاه نیز بخشی از تقاضای وارداتی را به سمت روغن سویا  هدایت کرده است. با این حال، رقابت روغن پالم با قیمت پایین‌تر و استفاده از مواد اولیه جایگزین، از جمله روغن‌های بازیافتی و چربی‌های حیوانی فرآوری‌شده، در تولید سوخت‌های زیستی می‌تواند تقاضای صنعتی روغن سویا را محدود کرده و از رشد بیشتر قیمت آن جلوگیری کند. چشم‌انداز میان‌مدت بازار روغن سویا همچنان نسبتاً صعودی ارزیابی می‌شود و محدودتر شدن توازن عرضه و تقاضا از قیمت‌ها حمایت خواهد کرد؛ با این وجود، افزایش تولید دانه سویا در آمریکای جنوبی، تغییرات قیمت انرژی و احتمال بهبود عرضه سایر روغن‌های نباتی می‌تواند تا اوایل سال ۲۰۲۷ از شدت افزایش قیمت‌ها بکاهد.
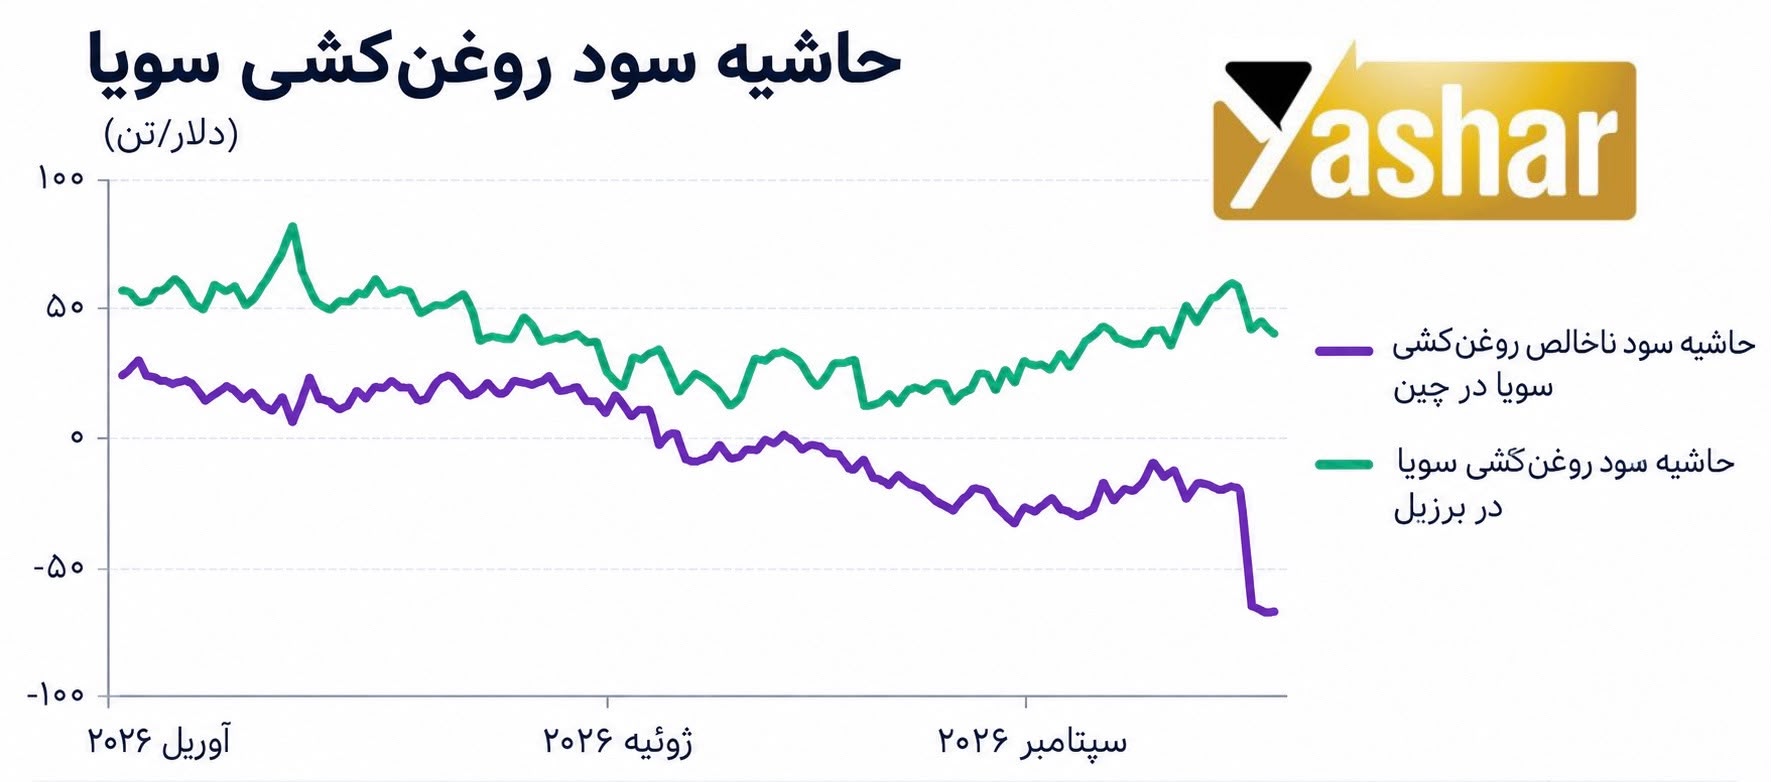
نمودار زیر روند حاشیه سود روغن‌کشی دانه سویا در چین و برزیل را از آوریل تا اکتبر ۲۰۲۶ نشان می‌دهد. در این دوره، حاشیه سود روغن‌کشی در برزیل عمدتاً مثبت بوده و پس از کاهش در ماه‌های تابستان، مجدداً بهبود یافته و در پایان دوره به حدود ۴۰ دلار در هر تن رسیده است. در مقابل، حاشیه سود روغن‌کشی در چین روندی  نزولی داشته و در اواخر دوره به حدود منفی ۶۰ دلار در هر تن سقوط کرده است. این اختلاف بیانگر شرایط اقتصادی مطلوب‌تر صنعت روغن‌کشی سویا در برزیل و افزایش فشار بر سودآوری واحدهای فرآوری در چین است.

WhatsApp Image 2026 10 24 at 11 29 09

بازار صادرات غلات روسیه همچنان با اختلالات شدید لجستیکی، به‌ویژه در دریای سیاه و دریای آزوف مواجه است

بازار صادرات غلات روسیه همچنان با اختلالات شدید لجستیکی، به‌ویژه در دریای سیاه و دریای آزوف مواجه است؛ جایی که حملات مکرر به زیرساخت‌های بندری و کشتی‌های تجاری، فعالیت بنادر و جریان صادرات را به‌شدت محدود کرده است.
در فاصله اول تا ۲۰ اکتبر، مجموع صادرات غلات و حبوبات روسیه به حدود ۲ میلیون تن رسید که شامل ۱٫۶ میلیون تن گندم، ۱۹۷ هزار تن جو و ۶۵ هزار تن ذرت بود؛ ارقامی که به‌مراتب پایین‌تر  از سطوح تاریخی صادرات در دوره مشابه است. با وجود این محدودیت‌ها، صادرات گندم روسیه در اکتبر بین ۲٫۷ تا ۲٫۹ میلیون تن برآورد می‌شود و احتمال دارد در نوامبر به حدود ۳ میلیون تن برسد. صادرکنندگان روسی به‌طور فزاینده‌ای محموله‌های خود را به سمت بنادر دریای بالتیک، مسیرهای ریلی و کریدورهای دریای خزر هدایت کرده‌اند؛ هرچند کمبود کشتی ، آسیب به زیرساخت‌ها و نزدیک شدن فصل زمستان، چالش‌های بیشتری ایجاد کرده است.
ظرفیت صادراتی بنادر بالتیک، به‌ویژه اوست‌لوگا، در حال افزایش است، اما همچنان نمی‌تواند اختلالات ایجادشده در بنادر جنوبی را به‌طور کامل جبران کند. در همین حال، نرخ حمل دریایی از آستاراخان به بنادر شمالی ایران همچنان در سطح بسیار بالای ۱۲۵ تا ۱۳۰ دلار به ازای هر تن قرار دارد؛ رقمی که تقریباً با قیمت فوب جو دامی روسیه در آستاراخان، معادل ۱۲۰ تا ۱۲۵ دلار در هر تن، برابری می‌کند. این هزینه سنگین حمل، قدرت رقابت غلات روسیه در بازار ایران را به‌شدت تضعیف کرده و موجب افزایش تمایل به استفاده از مسیرهای زمینی از طریق قفقاز شده است.
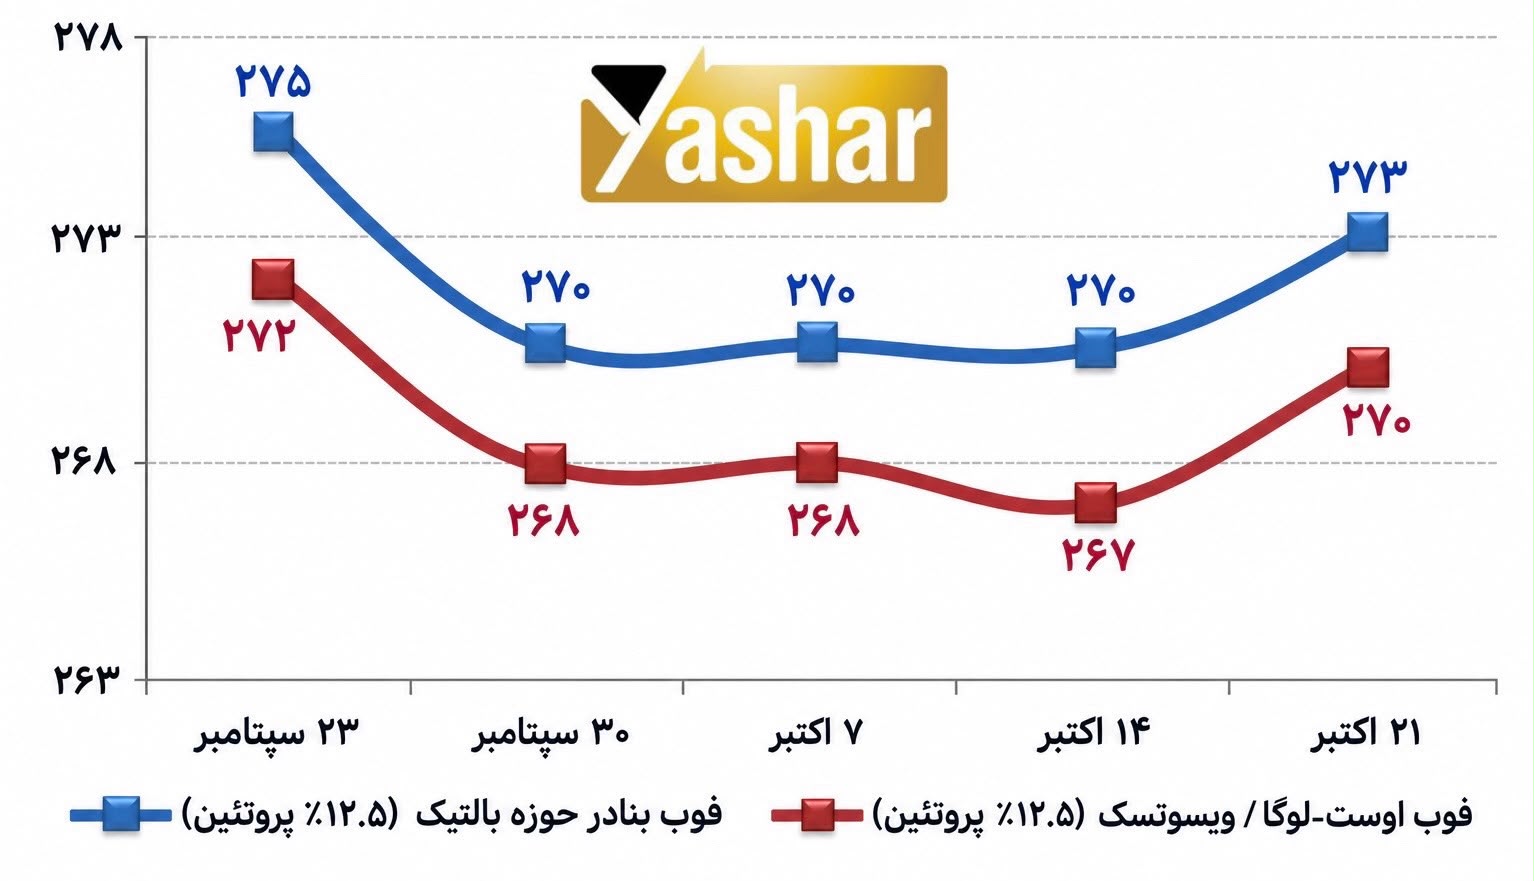
بازار داخلی غلات روسیه نیز تحت فشار ضعف تقاضای صادراتی، محدودیت‌های لجستیکی و پایین بودن قیمت‌های خرید در مناطق تولیدکننده قرار دارد. قیمت گندم  روسیه با پروتئین ۱۲٫۵ درصد، در بنادر اوست‌لوگا و ویسوتسک حدود ۲۷۰ دلار فوب و بنادر حوزه بالتیک حدود ۲۷۵ دلار گزارش شده است؛ درحالی‌که به دلیل محدودیت شدید فعالیت‌های تجاری، تعیین قیمت‌های معتبر فوب در بنادر دریای سیاه همچنان دشوار است. تقویت ارزش روبل نیز فشار مضاعفی بر حاشیه سود صادرکنندگان وارد کرده است.
در بخش تولید، روسیه تا ۲۰ اکتبر حدود ۹۴٫۹ میلیون تن گندم و ۲۰٫۶ میلیون تن جو برداشت کرده که تولید گندم اندکی بالاتر از دوره مشابه سال گذشته بوده است. برآوردهای اولیه تولید ذرت  نیز حدود ۱۶٫۴ میلیون تن پیش بینی می‌شود، هرچند برداشت این محصول همچنان در مراحل ابتدایی قرار دارد. در همین حال، توجه بازار به چشم‌انداز تولید سال ۲۰۲۷ معطوف شده است؛ زیرا سطح زیر کشت غلات زمستانه به حدود ۱۴٫۷ میلیون هکتار، در مقابل برنامه ۱۹٫۱ میلیون هکتاری، رسیده است. اگرچه تسریع عملیات کشت در مناطق کراسنودار و استاوروپل فاصله با سال گذشته را کاهش داده، تشدید کمبود رطوبت خاک در بخش اروپایی روسیه همچنان یکی از نگرانی‌های مهم محسوب می‌شود.
در مجموع، بازار غلات روسیه با عدم تعادل  فزاینده میان عرضه قابل‌توجه داخلی و ظرفیت محدود صادراتی روبه‌روست و بهبود معنادار قدرت رقابت این کشور در بازارهای بین‌المللی، تا حد زیادی به عادی‌سازی حمل‌ونقل در دریای سیاه، تعدیل نرخ‌های حمل و کاهش نااطمینانی‌های ژئوپلیتیکی وابسته خواهد بود.
نمودار زیر روند قیمت صادراتی گندم ۱۲.۵ درصد را در بنادر حوزه بالتیک طی دوره یک ماه قبل نشان می‌دهد. پس از کاهش قیمت‌ها در اواخر سپتامبر، بازار تا اواسط اکتبر نسبتاً باثبات، اما در هفته پایانی قیمت‌ها مجدداً افزایش  یافت.