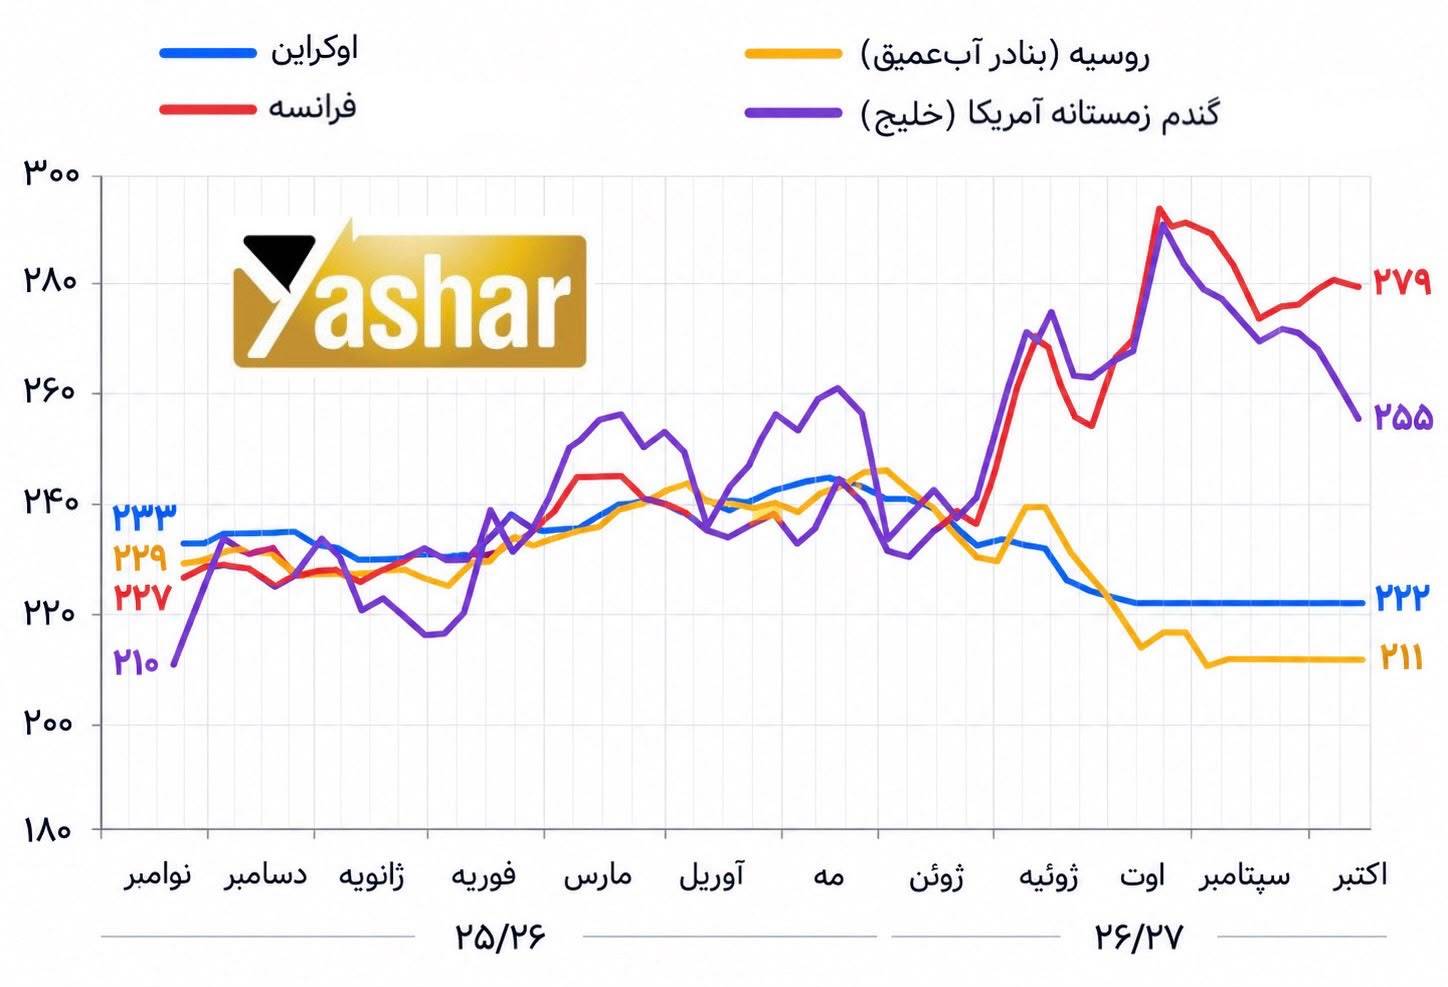
بازار غلات روسیه با وجود عرضه قابلتوجه در بازار داخلی، همچنان با محدودیتهای ️ جدی در صادرات مواجه است. تولید گندم روسیه در سال زراعی ۲۰۲۶/۲۷ حدود ۸۸ میلیون تن، جو ۱۹.۱ میلیون تن و ذرت ۱۶.۶ میلیون تن برآورد میشود. بااینحال، اختلال در فعالیت بنادر دریای سیاه و آزوف، ظرفیت صادراتی این کشور را بهشدت محدود کرده و موجب افزایش وابستگی صادرکنندگان به مسیرهای جایگزین دریای بالتیک و خزر شده است. صادرات گندم روسیه در ماه اکتبر حدود ۲.۸ تا ۳ میلیون تن پیشبینی میشود که در مقایسه با ۵.۱ میلیون تن در اکتبر ۲۰۲۵، کاهش قابلتوجهی دارد. اگرچه حجم محمولههای صادراتی از بنادر بالتیک افزایش یافته، هزینههای بالاتر حملونقل و محدودیت ظرفیت پایانهها همچنان رقابتپذیری گندم روسیه را تحت فشار قرار داده است. در همین حال، قیمت صادراتی گندم روسیه با پروتئین ۱۲.۵ درصد در بنادر اوستلوگا و ویسوتسک، تحت تأثیر گمانهزنیها درباره ازسرگیری مذاکرات صلح و بهبود شرایط کشتیرانی در دریای سیاه، اندکی کاهش داشت. در مقابل، قیمت گندم در بازار داخلی بهدلیل کاهش تمایل کشاورزان به فروش و افزایش تقاضای خریداران، نشانههایی از بهبود را نشان میدهد. همچنین، برنامه دولت روسیه برای خرید مداخلهای ۳ میلیون تن غلات در فاصله نوامبر ۲۰۲۶ تا ژوئن ۲۰۲۷ میتواند تا حدودی از قیمتهای داخلی حمایت کند.چشمانداز صادرات غلات روسیه همچنان تا حد زیادی به بازگشایی مسیرهای کشتیرانی در بنادر جنوبی وابسته است. در سناریوی نسبتاً خوشبینانه، ظرفیت بالقوه صادرات غلات روسیه در سال زراعی ۲۰۲۶/۲۷ حدود ۴۹.۵ میلیون تن، شامل ۳۹.۵ میلیون تن گندم برآورد میشود؛ درحالیکه تداوم اختلالات لجستیکی میتواند صادرات واقعی را به حدود ۳۵ میلیون تن غلات، شامل ۲۹ میلیون تن گندم کاهش دهد. صادرات جو نیز در سناریوی نامساعد ممکن است از ۴.۵ میلیون تن به تنها ۲ میلیون تن محدود شود. در همین حال، صادرات غلات روسیه از مسیر دریای خزر به ایران همچنان فعال است و طی روزهای اول تا ۲۷ اکتبر، حدود ۴۷۳ هزار تن غلات شامل گندم، جو و ذرت به ایران ارسال شده است؛ هرچند نرخ بالای کرایه حمل ، در محدوده ۱۲۷ تا ۱۳۰ دلار به ازای هر تن، همچنان یکی از موانع اصلی توسعه تجارت محسوب میشود. از سوی دیگر، سطح زیر کشت غلات زمستانه پس از تأخیرهای اولیه بهبود یافته و تا ۲۳ اکتبر به حدود ۱۴.۹ میلیون هکتار رسیده است. بااینحال، تداوم خشکی در مناطق روستوف و ولگوگراد، کاهش سودآوری کشاورزان و احتمال کاهش مصرف نهادههای کشاورزی، ریسکهایی را برای برداشت سال ۲۰۲۷ ایجاد کرده است. در مجموع، چشمانداز کوتاهمدت بازار غلات روسیه ضعیف تا نسبتاً متعادل ارزیابی میشود؛ بهطوریکه حجم بالای ذخایر داخلی و محدودیت ظرفیت صادراتی همچنان بر قیمتها فشار وارد میکند، اما خریدهای مداخلهای دولت، کاهش عرضه از سوی کشاورزان و نگرانیهای آبوهوایی میتوانند تا حدودی از بازار حمایت کنند. شکلگیری یک روند بهبود پایدار، بیش از هر چیز به رفع محدودیتهای لجستیکی دریای سیاه و تقویت تقاضای بینالمللی وابسته خواهد بود.در زیر، روند قیمت گندم را طی یکسال در بنادر مختلف با گندم ۱۲.۵ روسیه در بندر بالتیک، مقایسه میکنیم.
بدون دیدگاه