IMG 20261105 WA0022

بازار جهانی حمل‌ونقل دریایی کالاهای فله در آغاز نوامبر ۲۰۲۶ با روندهای متفاوتی در بخش‌های مختلف همراه بوده است

بازار جهانی حمل‌ونقل دریایی کالاهای فله در آغاز نوامبر ۲۰۲۶ با روندهای متفاوتی در بخش‌های مختلف همراه بوده است. درحالی‌که نرخ کرایه کشتی‌های پاناماکس تحت فشار کاهشی  قرار گرفته، بازار کشتی‌های  سوپراماکس و کیپ‌سایز به دلیل تقاضای بیشتر برای حمل برخی محموله‌های معدنی و زغال‌سنگ، شرایط مساعدتری داشته است. شاخص بالتیک (BDI) در پایان اکتبر به ۲٬۷۱۴ واحد رسید، اما شاخص پاناماکس به ۱٬۸۸۹ واحد کاهش  یافت. این کاهش عمدتاً ناشی از محدودیت ️ تقاضا برای حمل غلات و زغال‌سنگ، به‌ویژه در مسیرهای اقیانوس اطلس، و افزایش تعداد کشتی‌های در دسترس نسبت به حجم محموله‌های آماده حمل بوده است.
نرخ کرایه حمل غلات در مسیرهای اصلی نیز عموماً کاهش  یافته؛ به‌طوری‌که هزینه حمل از بنادر خلیج مکزیک آمریکا به چین به حدود ۷۴ دلار، از برزیل به چین به ۵۴ دلار و از آرژانتین به چین به ۵۷ دلار رسیده که نسبت به هفته قبل بین ۲ تا ۴ دلار کاهش  نشان می‌دهد. همچنین کرایه حمل از خلیج مکزیک آمریکا به اروپا به ۲۷ دلار کاهش یافته، درحالی‌که نرخ مسیرهای آمریکا به مصر و ترکیه با افزایش  جزئی به ترتیب به ۴۵ و ۴۶ دلار رسیده است. در مقابل، کرایه حمل از بنادر شمال‌غربی آمریکا در سواحل اقیانوس آرام به چین با افزایش ۲ دلاری به ۳۸ دلار به ازای هر تن رسیده است. اگرچه افزایش فصلی صادرات سویای آمریکا و آغاز دوره جدید صادرات غلات آمریکای جنوبی می‌تواند تقاضا برای کشتی‌های فله‌بر را تقویت کند، افزایش عرضه کشتی‌های پاناماکس و محدودیت تقاضای حمل در برخی مسیرها، احتمال تداوم نرخ‌های نسبتاً پایین کرایه را در کوتاه‌مدت افزایش داده است.
تحولات ژئوپلیتیکی  همچنان مهم‌ترین عامل افزایش  هزینه و بی‌ثباتی در بازار حمل‌ونقل دریایی غلات به شمار می‌رود؛ به‌ویژه در مناطق دریای سیاه، خلیج فارس و تنگه هرمز. تداوم محدودیت‌های  کشتیرانی در بنادر روسیه و اوکراین، افزایش  مخاطرات امنیتی، هزینه‌های بیمه و دشواری تأمین کشتی مناسب، موجب اختلال در روند صادرات غلات و افزایش استفاده از مسیرهای جایگزین شده است. در دریای سیاه، اختلاف قابل‌توجهی میان نرخ‌های برآوردی حمل از بنادر روسیه و اوکراین گزارش می‌شود، اما به دلیل محدودیت تردد کشتی‌ها و شرایط متفاوت بیمه و امنیت، بسیاری از این نرخ‌ها صرفاً جنبه ارزیابی داشته و لزوماً قابل اجرا نیستند. در دریای خزر نیز هزینه حمل همچنان بالا باقی مانده است؛ به‌طوری‌که نرخ‌های برآوردی برای محموله‌های ۳ تا ۵ هزار تنی از بندر آکتائو حدود ۷۵ تا ۹۰ دلار، از ماخاچ‌قلعه ۱۰۵ تا ۱۱۰ دلار و از آستراخان ۱۲۰ تا ۱۲۵ دلار به ازای هر تن اعلام شده است. بااین‌حال، بازار خزر پس از افزایش شدید کرایه‌ها در ماه‌های گذشته، نشانه‌هایی از ثبات نسبی را نشان می‌دهد. در مسیر برزیل به ایران نیز نرخ پایه حمل غلات با کشتی‌های  پاناماکس حدود ۶۸ تا ۷۳ دلار به ازای هر تن برآورد شده که با احتساب حق بیمه اضافی خطر جنگ، بسته به شرایط امنیتی و مشخصات کشتی، ممکن است به حدود ۱۰۵ تا ۱۱۰ دلار افزایش  یابد. با وجود کاهش نرخ اجاره روزانه کشتی‌های پاناماکس، هزینه بالای سوخت ، محدودیت پوشش بیمه‌ای، مشکلات تردد و احتمال تأخیر  در بنادر همچنان بر هزینه نهایی واردات غلات تأثیرگذار است.
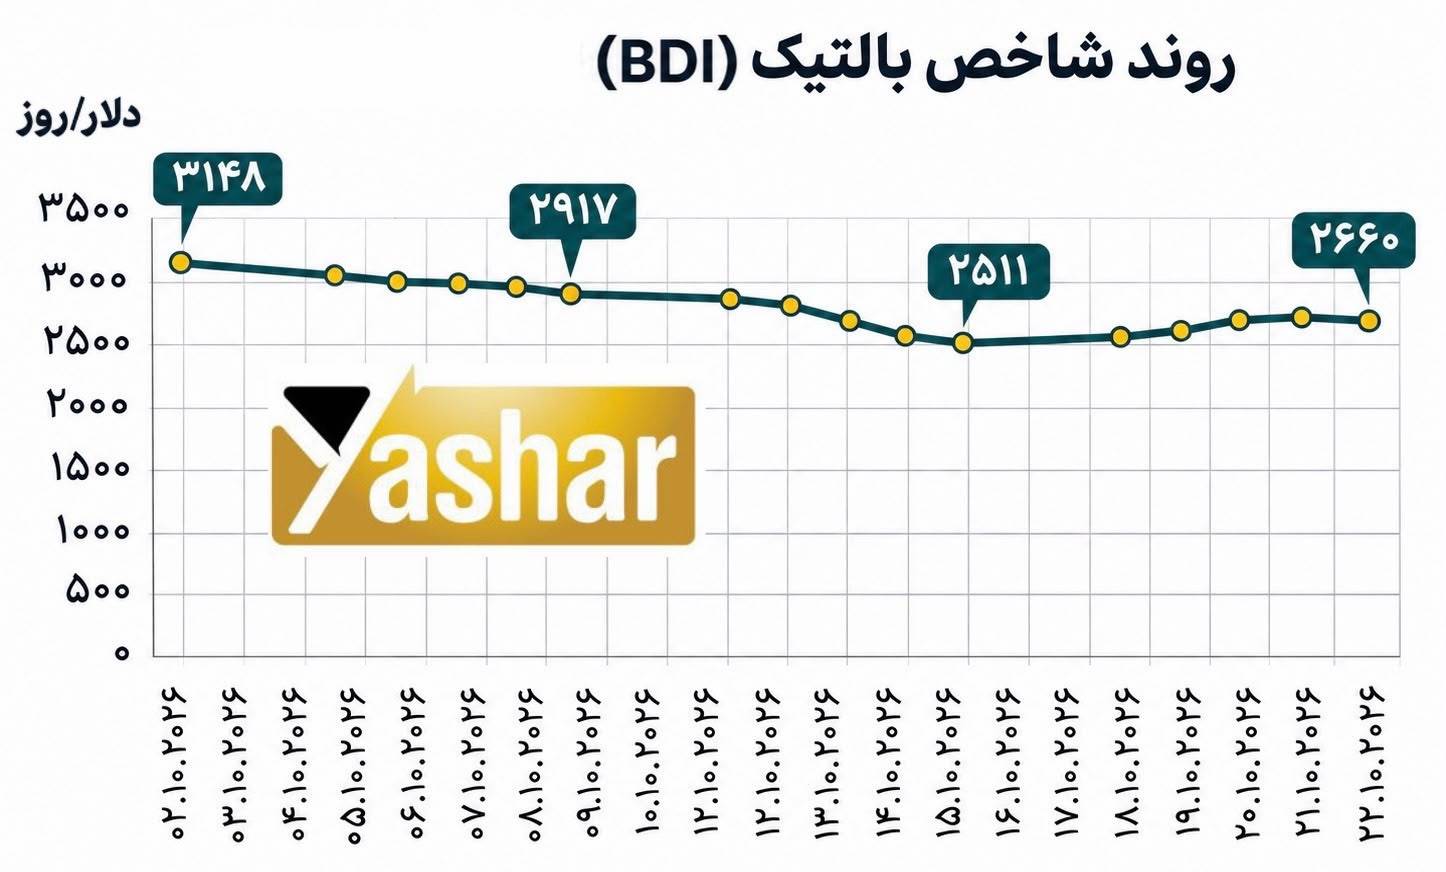
نمودار زیر روند شاخص بالتیک (BDI) را در اکتبر ۲۰۲۶ نشان می‌دهد. این شاخص از ۳٬۱۴۸ واحد در ابتدای دوره به ۲٬۵۱۱ واحد در ۱۶ اکتبر کاهش  یافت و سپس با بهبود نسبی به ۲٬۶۶۰ واحد در ۲۳ اکتبر رسید. این روند بیانگر کاهش عمومی نرخ کرایه حمل دریایی کالاهای فله خشک و بهبود محدود بازار در روزهای پایانی دوره است.
IMG 20261104 WA0035

ازار دانه سویای  چین همچنان تحت تأثیر حجم بالای  تعهدات وارداتی، کاهش  حاشیه سود صنایع روغن‌کشی و تغییر شرایط رقابت میان تأمین‌کنندگان آمریکایی و برزیلی قرار دارد.

بازار دانه سویای  چین همچنان تحت تأثیر حجم بالای  تعهدات وارداتی، کاهش  حاشیه سود صنایع روغن‌کشی و تغییر شرایط رقابت میان تأمین‌کنندگان آمریکایی و برزیلی قرار دارد.
تا اواخر اکتبر، مجموع خرید دانه سویای  چین از آمریکا برای سال زراعی ۲۰۲۶/۲۷ حدود ۱۷ تا ۱۷٫۵ میلیون تن برآورد شده بود و برآوردهای جدیدتر نشان می‌دهد مجموع خریدهای چین و خریداران با مقاصد اعلام‌نشده احتمالاً به ۲۰ میلیون تن، از مجموع تعهدات اعلام‌شده ۲۵ میلیون تنی، نزدیک شده است. با این حال، شرایط روغن کشی در بازار داخلی چین همچنان با چالش  مواجه است. در هفته پایانی اکتبر، ذخایر دانه سویا  با کاهش  ۴٫۳۹٪ به ۷٫۷۸ میلیون تن رسید، در حالی که ذخایر کنجاله سویا  با افزایش ۷٫۲۶٪ به ۱٫۳۹ میلیون تن افزایش  یافت؛ موضوعی که نشان‌دهنده تداوم فشار بر تقاضای کنجاله در مقایسه با عرضه آن است. نرخ بهره‌برداری از ظرفیت صنایع روغن‌کشی نیز به ۵۲٫۶۱٪ کاهش  یافته و حاشیه سود فرآوری دانه سویای برزیلی برای بیشتر دوره‌های تحویل آتی همچنان منفی ➖ است. در همین حال، تولید دانه سویای  برزیل در سال زراعی ۲۰۲۶/۲۷ حدود ۱۸۲ میلیون تن پیش‌بینی می‌شود، هرچند احتمال بروز پدیده ال‌نینو و شرایط نامساعد آب‌وهوایی می‌تواند موجب کاهش عملکرد محصول شود. تضعیف ارزش رئال برزیل و پیشرفت کشت محصول جدید نیز قدرت رقابت صادراتی این کشور را افزایش داده و خریداران چینی را به بررسی خرید محموله‌های محصول جدید برای تحویل از ابتدای سال ۲۰۲۷ ترغیب  کرده است. در مجموع، چشم‌انداز کوتاه‌مدت بازار دانه سویای  چین از عرضه نسبتاً کافی حکایت دارد و با افزایش دسترسی به محصول برزیل، احتمال فشار نزولی  بیشتر بر قیمت‌ها وجود دارد؛ هرچند مخاطرات اقلیمی و خریدهای جدید چین می‌تواند از قیمت‌ها حمایت کند.
بازار واردات گندم  چین نشانه‌هایی از افزایش  مجدد تمایل به خرید از بازارهای بین‌المللی نشان می‌دهد؛ به‌ویژه آنکه کاهش اخیر قیمت‌ها، قدرت رقابت گندم آمریکا را بهبود بخشیده است. گزارش‌های اواخر اکتبر از بررسی امکان خرید گندم قرمز زمستانه آمریکا توسط خریداران چینی حکایت داشت که انتظارات برای افزایش  واردات را تقویت کرد، هرچند تا آن زمان معاملات جدید با حجم قابل‌توجه تأیید نشده بود. در دوره ژانویه تا سپتامبر ۲۰۲۶، کانادا با صادراتی به ارزش تقریبی ۵۵۹ میلیون دلار، بزرگ‌ترین تأمین‌کننده گندم  چین بود و پس از آن استرالیا با ۳۰۶ میلیون دلار و آمریکا با ۹۸٫۲ میلیون دلار قرار داشتند. ارزش صادرات گندم روسیه به چین نیز با افزایشی  بیش از پنج‌برابری  به ۱۹٫۶ میلیون دلار رسید، هرچند سهم این کشور از بازار وارداتی چین همچنان محدود است.
افزایش تمایل چین به خرید گندم  آمریکا با قیمت‌های رقابتی می‌تواند به تقویت تجارت بین‌المللی کمک کند، اما تصمیمات خرید این کشور به صرفه اقتصادی واردات، وضعیت عرضه داخلی و مقایسه قیمت‌های پیشنهادی کانادا، استرالیا و سایر صادرکنندگان بستگی خواهد داشت. چشم‌انداز کوتاه‌مدت بازار واردات گندم  چین همچنان محتاطانه ارزیابی می‌شود؛ به‌گونه‌ای که قیمت‌های نسبتاً مناسب جهانی، فرصت‌هایی برای تأمین نیاز وارداتی فراهم کرده، اما ابهامات ژئوپلیتیکی و محدودیت‌های لجستیکی همچنان بر تصمیمات خرید تأثیرگذار خواهند بود.
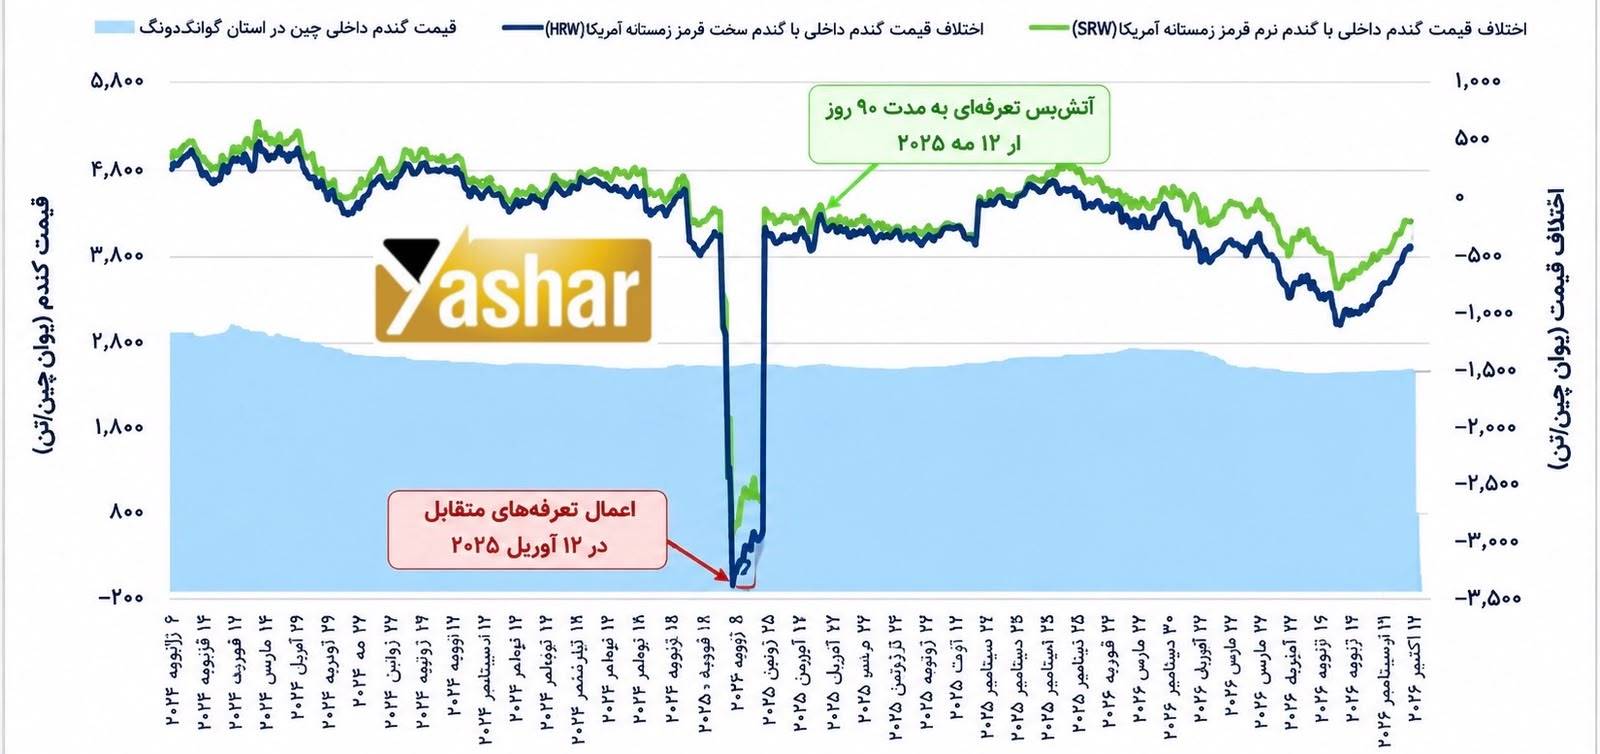
نمودار زیر روند قیمت داخلی گندم چین  و اختلاف آن با قیمت گندم وارداتی آمریکا را طی سال‌های ۲۰۲۴ تا ۲۰۲۶ نشان می‌دهد. اعمال تعرفه‌های متقابل در آوریل ۲۰۲۵ موجب افزایش شدید هزینه واردات شد، اما کاهش اختلاف قیمت‌ها در ماه‌های اخیر، به‌ویژه برای گندم قرمز زمستانه آمریکا (SRW)، از بهبود نسبی قدرت رقابت گندم آمریکایی در بازار چین حکایت دارد.

IMG 20261103 WA0107

بازار جهانی کنجاله سویا  در سه‌ماهه پایانی سال ۲۰۲۶ با افزایش  عرضه، تقاضای نسبتاً قوی صنایع خوراک دام و طیور و تشدید رقابت  میان صادرکنندگان بزرگ همراه شده است.

بازار جهانی کنجاله سویا  در سه‌ماهه پایانی سال ۲۰۲۶ با افزایش  عرضه، تقاضای نسبتاً قوی صنایع خوراک دام و طیور و تشدید رقابت  میان صادرکنندگان بزرگ همراه شده است.
ایالات متحده با رکورد صادرات ۱۸٫۶ میلیون تن کنجاله سویا  در سال زراعی ۲۰۲۵/۲۶، همچنان در حال افزایش  سهم خود از تجارت جهانی است و پیش‌بینی می‌شود صادرات این کشور در سال زراعی ۲۰۲۶/۲۷ به ۲۰٫۶ میلیون تن برسد و سهم آن از بازار جهانی به حدود ۲۳ درصد افزایش یابد. این رشد ناشی از تولید بی‌سابقه دانه سویا ، توسعه ظرفیت کارخانه‌های روغن‌کشی و افزایش تقاضای روغن سویا در صنعت سوخت‌های تجدیدپذیر ️است. برزیل نیز با پیش‌بینی رکورد فرآوری ۶۶ میلیون تن دانه سویا در سال ۲۰۲۷، جایگاه خود را در بازار تقویت می‌کند؛ به‌طوری‌که انتظار می‌رود تولید کنجاله سویا  در این کشور با رشد ۳٫۸ درصدی به ۵۰٫۸ میلیون تن و صادرات آن با  افزایش ۴ درصدی به ۲۶٫۳ میلیون تن برسد. آرژانتین همچنان یکی از تأمین‌کنندگان اصلی بازار جهانی است و صادرات این کشور در سطوح بالایی ادامه دارد، هرچند کاهش حجم فرآوری دانه سویا موجب افت ذخایر کنجاله در کارخانه‌های روغن‌کشی شده است. در مقابل، تولید کنجاله سویا در اوکراین طی سال زراعی ۲۰۲۶/۲۷ با  کاهش ۳ درصدی، حدود ۲٫۱ میلیون تن پیش‌بینی می‌شود که عمدتاً ناشی از محدودیت ️ عرضه دانه سویا و اختلالات لجستیکی است. از سمت تقاضا، توسعه صنعت پرورش طیور و تداوم مصرف خوراک دام، به‌ویژه در جنوب شرق آسیا، آمریکای لاتین و اروپا، همچنان از بازار حمایت  می‌کند. با این حال، ذخایر نسبتاً بالای کنجاله سویا در چین، در حدود ۱٫۰۹ میلیون تن، و کاهش فعالیت خرید کارخانه‌های خوراک دام، مانع ️ از رشد سریع تقاضای کوتاه‌مدت شده است. همچنین صادرات کنجاله سویا از هند طی دوره ژانویه تا اوت ۲۰۲۶، به دلیل کاهش فعالیت کارخانه‌های روغن‌کشی و قیمت‌های نسبتاً بالای داخلی، بیش از ۶۰ درصد کاهش  یافته است.
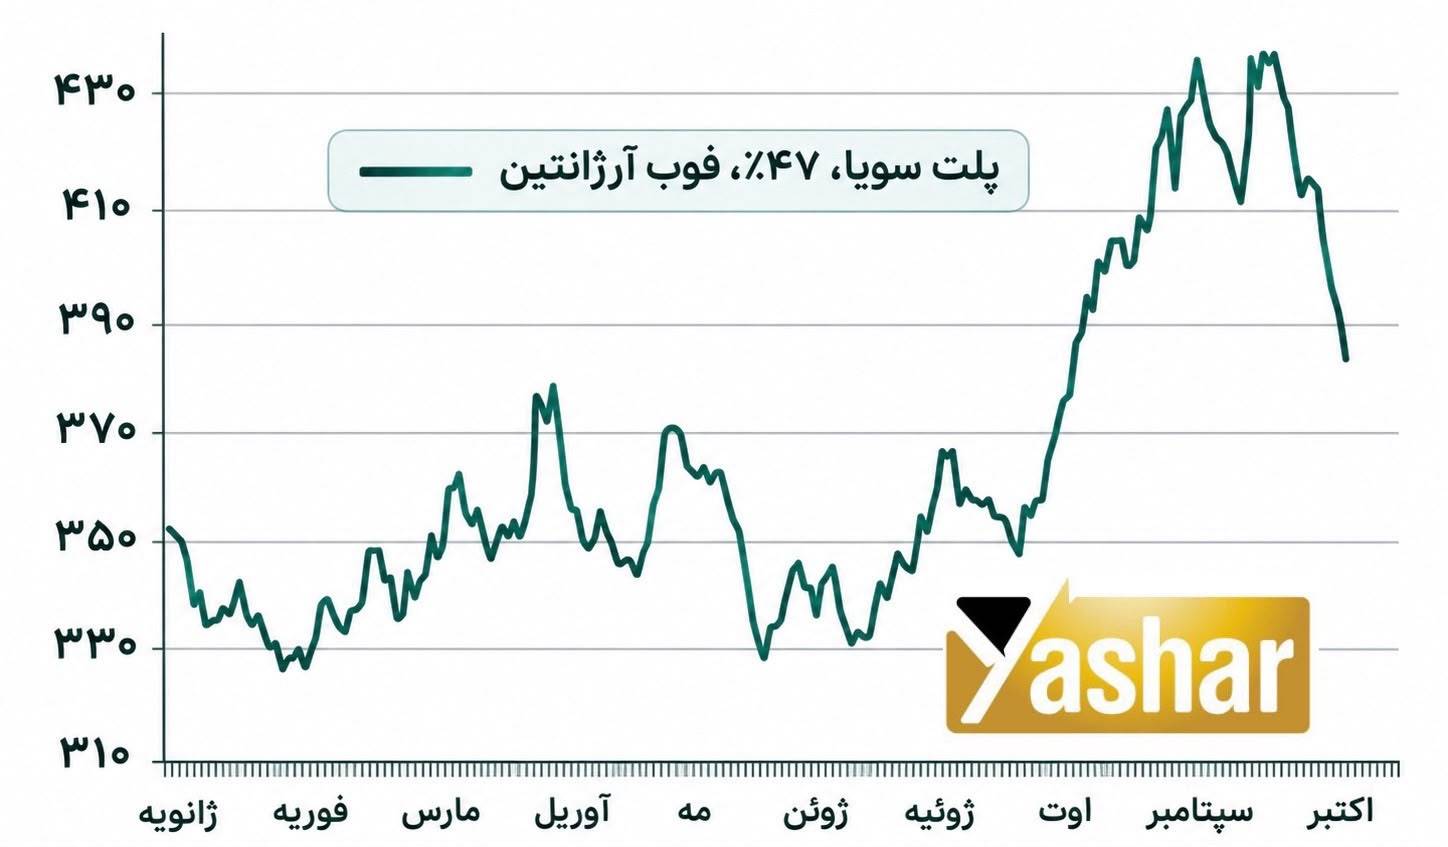
قیمت‌های جهانی کنجاله سویاپس از افزایش موقت در ماه سپتامبر، وارد مرحله اصلاح نزولی شده‌اند که عمدتاً تحت تأثیر بهبود عرضه، کاهش قیمت غلات و تشدید رقابت میان صادرکنندگان آمریکای جنوبی و ایالات متحده قرار دارد. قیمت صادراتی کنجاله سویا آرژانتین در ۲۹ اکتبر به حدود ۳۸۴ دلار تحویل در بنادر آرژانتین، کاهش  یافت که نشان‌دهنده افت ۱۱ درصدی طی دو هفته و پایین‌ترین  سطح قیمت در دو ماه گذشته است. هم‌زمان، قراردادهای آتی کنجاله سویا برای تحویل دسامبر در بورس شیکاگو (CBOT) طی هفته مورد بررسی ۵٫۲ درصد کاهش  یافت. افزایش قدرت رقابت صادراتی برزیل، به‌ویژه در پی تضعیف ارزش رئال در برابر دلار آمریکا، نیز فشار نزولی بیشتری بر بازار وارد کرده است. با این وجود، تداوم نیاز وارداتی کشورهای بزرگ تولیدکننده خوراک دام، از جمله خریدهای اخیر کره جنوبی و تقاضای فعال ویتنام، همچنان از بازار حمایت می‌کند.
به نظر من ، چشم‌انداز کوتاه‌مدت بازار جهانی کنجاله سویا  تا پایان سال ۲۰۲۶ و اوایل سال ۲۰۲۷، نوسانی با گرایش نسبی به کاهش  قیمت ارزیابی شود. افزایش  فرآوری دانه سویا در پاسخ به تقاضای بالای روغن‌های نباتی می‌تواند عرضه کنجاله را بیشتر کرده و رقابت صادراتی میان آمریکا و برزیل را تشدید کند. با این حال، احتمال بروز اختلالات اقلیمی ناشی از پدیده ال‌نینو در برزیل و آرژانتین، تداوم ️ محدودیت‌های حمل‌ونقل در دریای سیاه، افزایش هزینه‌های انرژی و حمل‌ونقل و تقاضای پایدار صنعت طیور، می‌تواند از شدت کاهش قیمت‌ها بکاهد و زمینه‌ساز نوسانات مقطعی و بازگشت نسبی قیمت‌ها شود.
نمودار زیر روند قیمت صادراتی کنجاله سویا  با پروتئین ۴۷ درصد آرژانتین را از ابتدای ژانویه تا ۲۹ اکتبر ۲۰۲۶ نشان می‌دهد. قیمت‌ها پس از افزایش قابل‌توجه در ماه‌های سپتامبر و اکتبر و عبور از سطح ۴۳۰ دلار به ازای هر تن، تحت تأثیر افزایش عرضه و فشار فروش، به حدود ۳۸۴ دلار کاهش یافته‌اند.

IMG 20261102 WA0106

بازار دانه‌های روغنی روسیه در سه‌ماهه پایانی سال ۲۰۲۶، با تولید بی‌سابقه دانه آفتابگردان و کلزا و در مقابل، کاهش تولید دانه سویا مواجه است

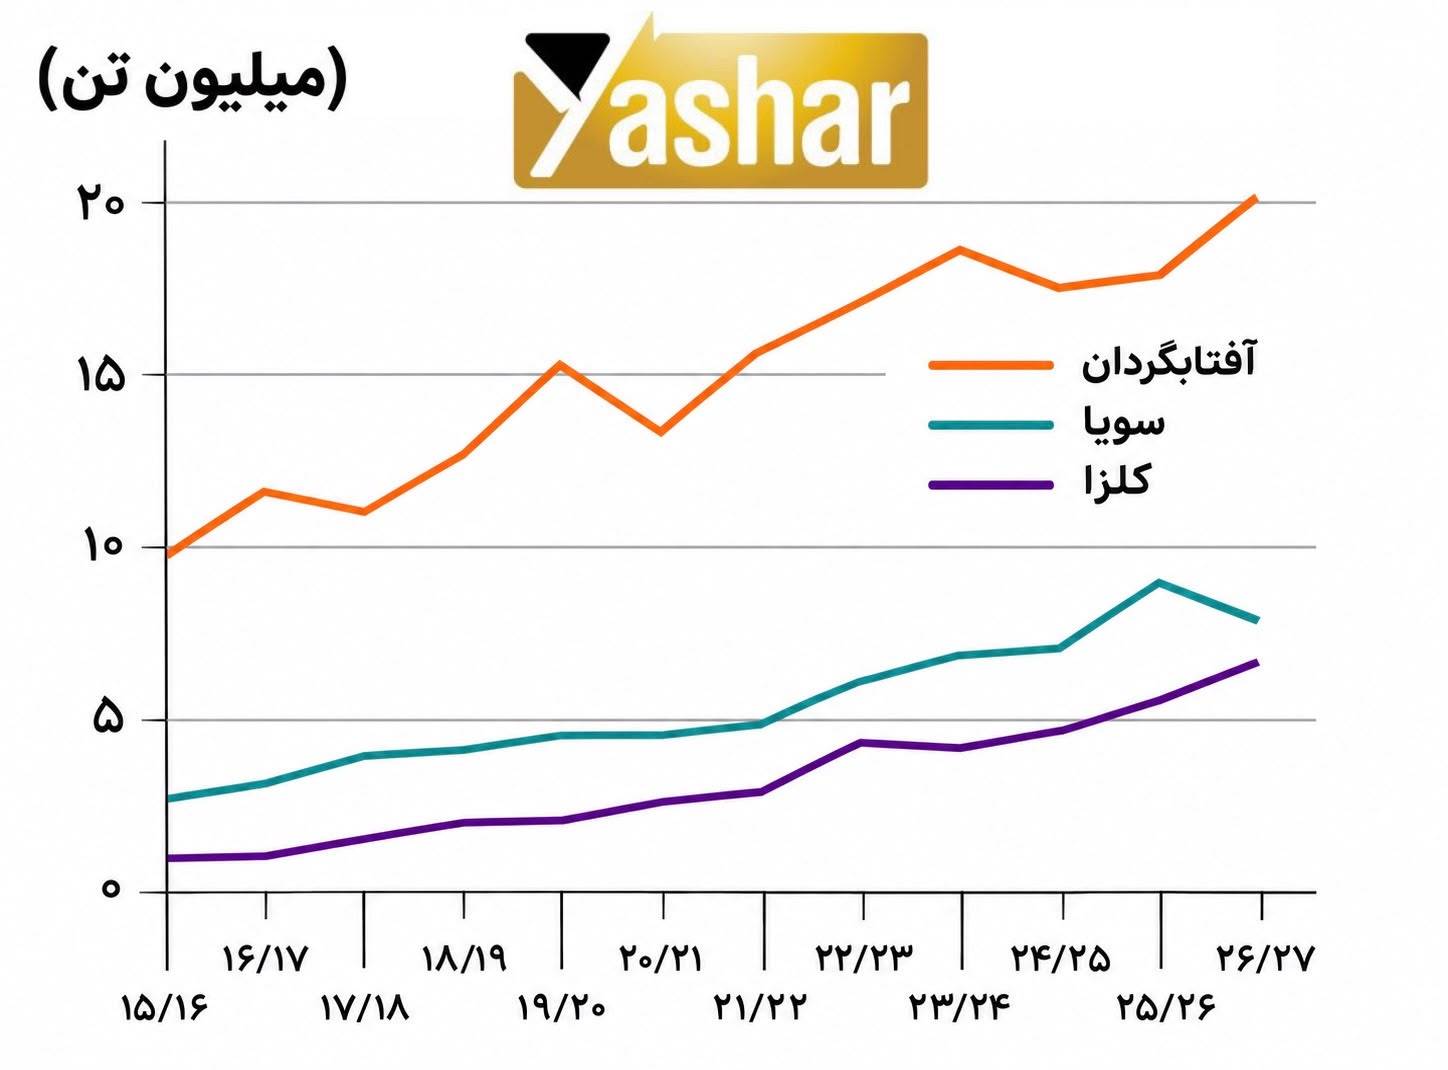
بازار دانه‌های روغنی روسیه در سه‌ماهه پایانی سال ۲۰۲۶، با تولید بی‌سابقه دانه آفتابگردان  و کلزا  و در مقابل، کاهش  تولید دانه سویا  مواجه است که شرایط متفاوتی را از نظر عرضه این سه محصول ایجاد کرده است. تولید دانه آفتابگردان با افزایش سطح زیر کشت و بهبود عملکرد مزارع، حدود ۱۹.۵~۲۰.۲ میلیون تن پیش‌بینی می‌شود که نسبت به ۱۷٫۹ میلیون تن سال گذشته افزایش قابل‌توجهی نشان می‌دهد. تولید کلزا نیز با وجود تحقق نیافتن پیش‌بینی‌های اولیه، انتظار می‌رود به رکورد ۶٫۶ میلیون تن برسد که در مقایسه با ۵٫۵ میلیون تن سال ۲۰۲۵ افزایش یافته است. چین همچنان یکی از مقاصد اصلی صادرات کلزا  و محصولات فرآوری‌شده روسیه محسوب می‌شود و ارتباطات ریلی و ظرفیت بنادر دریای بالتیک از تداوم این تجارت حمایت می‌کنند. در مقابل، تولید دانه سویا  به دلیل کاهش ۱۲ درصدی سطح زیر کشت و شرایط نامساعد جوی، به‌ویژه بارندگی‌های شدید در مناطق خاور دور روسیه، از ۸٫۹۶ میلیون تن به ۷٫۸ میلیون تن کاهش  خواهد یافت. تا ۲۰ اکتبر، حدود ۷۳ درصد از سطح زیر کشت سویا  برداشت شده و میزان محصول برداشت‌شده به ۶٫۳ میلیون تن رسیده است. بر این اساس، پیش‌بینی می‌شود صادرات دانه سویای  روسیه در سال زراعی ۲۰۲۷/۲۰۲۶ از ۱٫۶ میلیون تن در فصل گذشته به ۷۰۰ تا ۸۰۰ هزار تن کاهش  یابد، در حالی که واردات احتمالاً به ۴۰۰ تا ۵۰۰ هزار تن افزایش خواهد یافت.با وجود عرضه فراوان دانه آفتابگردان، محدودیت‌های ️ حمل‌ونقل دریایی در دریای سیاه، کاهش فعالیت کارخانه‌های روغن‌کشی و تغییر مسیرهای صادراتی همچنان از عوامل اصلی تأثیرگذار بر بازار دانه‌های روغنی روسیه به شمار می‌روند. افزایش ذخایر دانه آفتابگردان موجب فشار نزولی بر قیمت‌های داخلی شده، در حالی که صادرات روغن آفتابگردان و کنجاله آن همچنان به‌مراتب کمتر از ظرفیت واقعی کشور است. پیش‌بینی می‌شود صادرات روغن آفتابگردان روسیه طی سپتامبر تا دسامبر ۲۰۲۶ به حدود ۱٫۰۵ میلیون تن برسد که در مقایسه با ۱٫۴۸ میلیون تن دوره مشابه سال گذشته کاهش  قابل‌توجهی دارد. صادرات به هند و ترکیه به‌شدت کاهش  یافته، اما افزایش  محموله‌های ارسالی به ایران از مسیر دریای خزر، بخشی از کاهش صادرات به بازارهای سنتی را جبران کرده است. محدودیت‌های ️ موقت قزاقستان بر واردات دانه آفتابگردان روسیه نیز فشار بر عرضه داخلی را تشدید کرده است. در همین حال، قیمت دانه سویا به پشتوانه کاهش عرضه داخلی، مقاومت نسبی نشان داده و بازار کلزا نیز از تقاضای صادراتی، به‌ویژه از سوی چین، حمایت می‌شود. در مجموع، چشم‌انداز کوتاه‌مدت بازار دانه‌های روغنی روسیه تا پایان سه‌ماهه چهارم سال ۲۰۲۶ متفاوت ارزیابی می‌شود؛ به‌طوری‌که در صورت تداوم️ محدودیت‌های صادراتی و عدم بهبود فعالیت صنایع روغن‌کشی، قیمت دانه آفتابگردان  همچنان تحت فشار باقی خواهد ماند، در حالی که کاهش تولید سویا  می‌تواند از قیمت این محصول حمایت  کند. قیمت کلزا  نیز احتمالاً از ثبات نسبی برخوردار خواهد بود، هرچند روند آن به تقاضای چین و ظرفیت حمل‌ونقل وابسته است. بازگشایی پایدار مسیرهای دریای سیاه می‌تواند به بهبود سودآوری صنایع روغن‌کشی و افزایش صادرات کمک کند؛ اما تداوم محدودیت‌های لجستیکی احتمالاً موجب افزایش ذخایر و استمرار فشار بر بازار دانه آفتابگردان تا پایان دسامبر خواهد شد.نمودار زیر روند تولید سه دانه روغنی اصلی روسیه را طی سال‌های زراعی ۲۰۱۶/۲۰۱۵ تا ۲۰۲۷/۲۰۲۶ نشان می‌دهد.