بازار جهانی حملونقل دریایی کالاهای فله در آغاز نوامبر ۲۰۲۶ با روندهای متفاوتی در بخشهای مختلف همراه بوده است. درحالیکه نرخ کرایه کشتیهای پاناماکس تحت فشار کاهشی قرار گرفته، بازار کشتیهای سوپراماکس و کیپسایز به دلیل تقاضای بیشتر برای حمل برخی محمولههای معدنی و زغالسنگ، شرایط مساعدتری داشته است. شاخص بالتیک (BDI) در پایان اکتبر به ۲٬۷۱۴ واحد رسید، اما شاخص پاناماکس به ۱٬۸۸۹ واحد کاهش یافت. این کاهش عمدتاً ناشی از محدودیت ️ تقاضا برای حمل غلات و زغالسنگ، بهویژه در مسیرهای اقیانوس اطلس، و افزایش تعداد کشتیهای در دسترس نسبت به حجم محمولههای آماده حمل بوده است.
نرخ کرایه حمل غلات در مسیرهای اصلی نیز عموماً کاهش یافته؛ بهطوریکه هزینه حمل از بنادر خلیج مکزیک آمریکا به چین به حدود ۷۴ دلار، از برزیل به چین به ۵۴ دلار و از آرژانتین به چین به ۵۷ دلار رسیده که نسبت به هفته قبل بین ۲ تا ۴ دلار کاهش نشان میدهد. همچنین کرایه حمل از خلیج مکزیک آمریکا به اروپا به ۲۷ دلار کاهش یافته، درحالیکه نرخ مسیرهای آمریکا به مصر و ترکیه با افزایش جزئی به ترتیب به ۴۵ و ۴۶ دلار رسیده است. در مقابل، کرایه حمل از بنادر شمالغربی آمریکا در سواحل اقیانوس آرام به چین با افزایش ۲ دلاری به ۳۸ دلار به ازای هر تن رسیده است. اگرچه افزایش فصلی صادرات سویای آمریکا و آغاز دوره جدید صادرات غلات آمریکای جنوبی میتواند تقاضا برای کشتیهای فلهبر را تقویت کند، افزایش عرضه کشتیهای پاناماکس و محدودیت تقاضای حمل در برخی مسیرها، احتمال تداوم نرخهای نسبتاً پایین کرایه را در کوتاهمدت افزایش داده است.
تحولات ژئوپلیتیکی همچنان مهمترین عامل افزایش هزینه و بیثباتی در بازار حملونقل دریایی غلات به شمار میرود؛ بهویژه در مناطق دریای سیاه، خلیج فارس و تنگه هرمز. تداوم محدودیتهای کشتیرانی در بنادر روسیه و اوکراین، افزایش مخاطرات امنیتی، هزینههای بیمه و دشواری تأمین کشتی مناسب، موجب اختلال در روند صادرات غلات و افزایش استفاده از مسیرهای جایگزین شده است. در دریای سیاه، اختلاف قابلتوجهی میان نرخهای برآوردی حمل از بنادر روسیه و اوکراین گزارش میشود، اما به دلیل محدودیت تردد کشتیها و شرایط متفاوت بیمه و امنیت، بسیاری از این نرخها صرفاً جنبه ارزیابی داشته و لزوماً قابل اجرا نیستند. در دریای خزر نیز هزینه حمل همچنان بالا باقی مانده است؛ بهطوریکه نرخهای برآوردی برای محمولههای ۳ تا ۵ هزار تنی از بندر آکتائو حدود ۷۵ تا ۹۰ دلار، از ماخاچقلعه ۱۰۵ تا ۱۱۰ دلار و از آستراخان ۱۲۰ تا ۱۲۵ دلار به ازای هر تن اعلام شده است. بااینحال، بازار خزر پس از افزایش شدید کرایهها در ماههای گذشته، نشانههایی از ثبات نسبی را نشان میدهد. در مسیر برزیل به ایران نیز نرخ پایه حمل غلات با کشتیهای پاناماکس حدود ۶۸ تا ۷۳ دلار به ازای هر تن برآورد شده که با احتساب حق بیمه اضافی خطر جنگ، بسته به شرایط امنیتی و مشخصات کشتی، ممکن است به حدود ۱۰۵ تا ۱۱۰ دلار افزایش یابد. با وجود کاهش نرخ اجاره روزانه کشتیهای پاناماکس، هزینه بالای سوخت ، محدودیت پوشش بیمهای، مشکلات تردد و احتمال تأخیر در بنادر همچنان بر هزینه نهایی واردات غلات تأثیرگذار است.
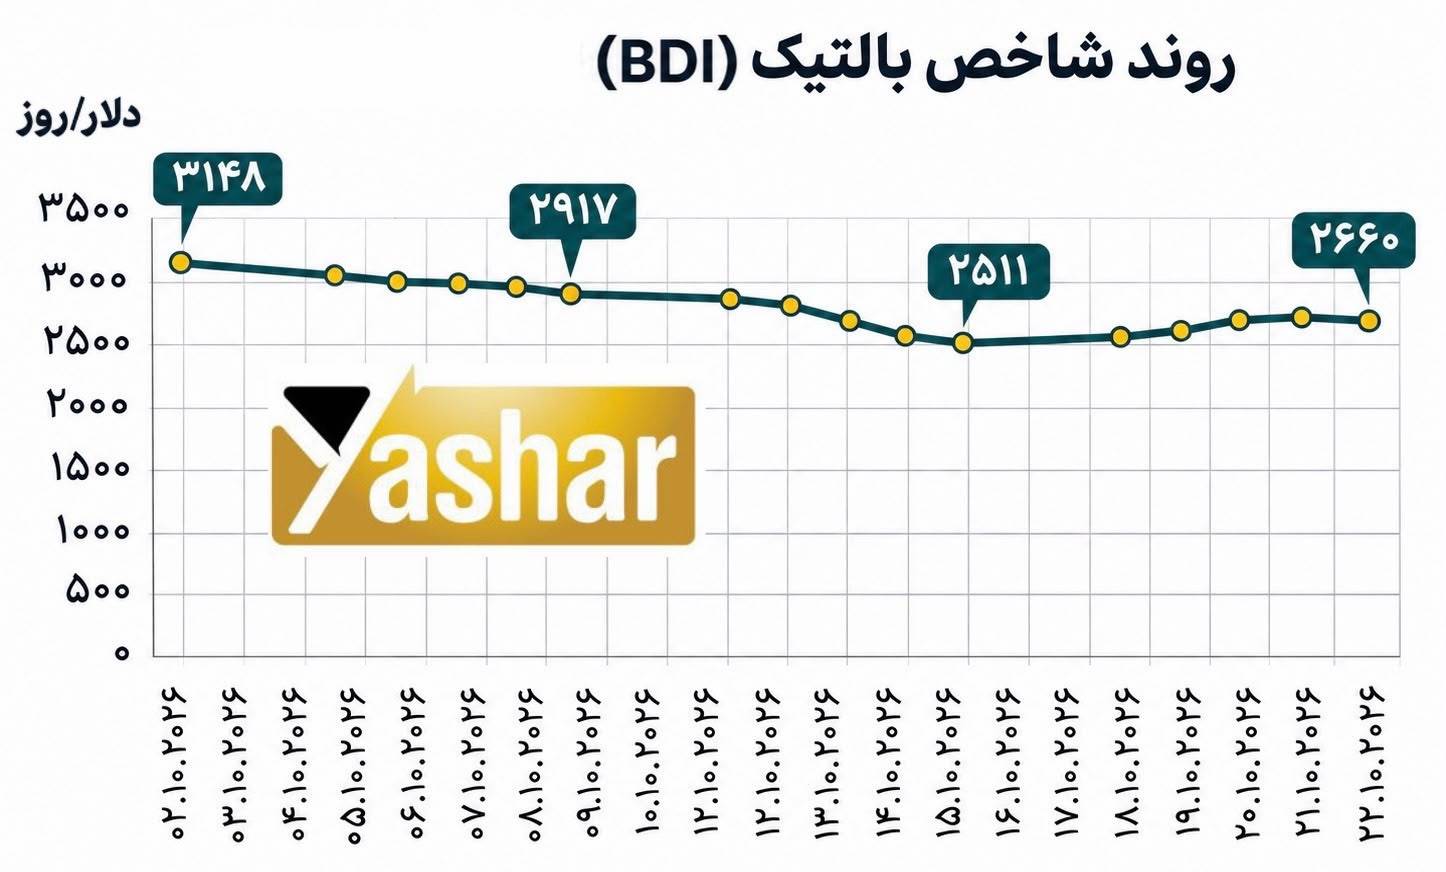
نمودار زیر روند شاخص بالتیک (BDI) را در اکتبر ۲۰۲۶ نشان میدهد. این شاخص از ۳٬۱۴۸ واحد در ابتدای دوره به ۲٬۵۱۱ واحد در ۱۶ اکتبر کاهش یافت و سپس با بهبود نسبی به ۲٬۶۶۰ واحد در ۲۳ اکتبر رسید. این روند بیانگر کاهش عمومی نرخ کرایه حمل دریایی کالاهای فله خشک و بهبود محدود بازار در روزهای پایانی دوره است.
-
قبلیازار دانه سویای چین همچنان تحت تأثیر حجم بالای تعهدات وارداتی، کاهش حاشیه سود صنایع روغنکشی و تغییر شرایط رقابت میان تأمینکنندگان آمریکایی و برزیلی قرار دارد.
-
بعدیبازار غلات روسیه همچنان تحت تأثیر محدودیتهای ️ صادراتی در دریای سیاه و انتقال بخشی از محمولهها به مسیرهای جایگزین دریای بالتیک و خزر قرار دارد
بدون دیدگاه