WhatsApp Image 2026 11 11 at 13 44 312

گزارش نوامبر وزارت کشاورزی آمریکا (USDA) چشم‌اندازی نزولی برای بازار گندم  و وضعیتی متفاوت برای ذرت  ترسیم می‌کند؛ به‌طوری‌که با وجود محدودتر شدن عرضه ذرت آمریکا، ذخایر جهانی هر دو محصول افزایش  یافته است.

گزارش نوامبر وزارت کشاورزی آمریکا (USDA) چشم‌اندازی نزولی برای بازار گندم  و وضعیتی متفاوت برای ذرت  ترسیم می‌کند؛ به‌طوری‌که با وجود محدودتر شدن عرضه ذرت آمریکا، ذخایر جهانی هر دو محصول افزایش  یافته است.
برآورد تولید جهانی گندم  با افزایش ۵.۱ میلیون تن به ۸۲۷.۵ میلیون تن و ذخایر پایان دوره با رشد ۴.۸ میلیون تن به ۲۸۰.۸ میلیون تن رسید. پیش‌بینی تولید گندم آرژانتین و استرالیا هرکدام ۱.۵ میلیون تن افزایش  یافت و به‌ترتیب به ۲۳ و ۳۲.۵ میلیون تن رسید. در مقابل، پیش‌بینی صادرات گندم  روسیه و اوکراین به دلیل اختلالات حمل‌ونقل در دریای سیاه، هرکدام یک میلیون تن کاهش  یافت و به‌ترتیب به ۳۹ و ۱۱.۵ میلیون تن رسید. کاهش تقاضای وارداتی در خاورمیانه و شمال آفریقا، همراه با فراوانی عرضه جهانی، همچنان بر قیمت گندم فشار وارد می‌کند.
در بازار ذرت ، برآورد تولید آمریکا با کاهش  ۳.۶ میلیون تن به حدود ۴۰۳.۷ میلیون تن رسید و ذخایر پایان دوره نیز به ۴۴.۷ میلیون تن کاهش یافت. عملکرد محصول به حدود ۱۱.۳ تن در هکتار کاهش یافته و سطح برداشت در محدوده ۳۵.۸ میلیون هکتار بدون تغییر باقی مانده است. هم‌زمان، پیش‌بینی صادرات ذرت آمریکا با کاهش حدود ۶۳۵ هزار تن به ۸۳.۲ میلیون تن رسید که نشان‌دهنده افزایش رقابت  در بازارهای صادراتی است. از سوی دیگر، پیش‌بینی تولید برزیل و آرژانتین هرکدام ۲ میلیون تن افزایش  یافت و به‌ترتیب به ۱۴۱ و ۵۷ میلیون تن رسید. با افزایش ذخایر جهانی ذرت به ۲۸۱.۹ میلیون تن، کاهش عرضه آمریکا تا حدودی از قیمت‌ها حمایت می‌کند، اما رشد تولید آمریکای جنوبی و کاهش مصرف جهانی، احتمال افزایش پایدار قیمت‌ها را محدود ساخته است.
بازار دانه سویا  بیشترین حمایت را از اصلاحات گزارش نوامبر دریافت کرد؛ زیرا با وجود افزایش تولید، رشد صادرات آمریکا و کاهش ذخایر، توازن عرضه و تقاضا را بهبود بخشیده است. تولید دانه سویای  آمریکا با ثبت رکورد عملکرد حدود ۳.۶ تن در هکتار، به ۱۲۴.۵ میلیون تن افزایش  یافت. هم‌زمان، پیش‌بینی صادرات با رشد حدود ۶۸۰ هزار تن به ۴۶.۸ میلیون تن رسید و ذخایر پایان دوره به ۸.۲ میلیون تن کاهش  یافت. در نتیجه، وزارت کشاورزی آمریکا پیش‌بینی میانگین قیمت دریافتی کشاورزان را به حدود ۴۴۵ دلار به ازای هر تن افزایش داد. در سطح جهانی، تولید دانه سویا اندکی کاهش یافت و به ۴۴۲.۵ میلیون تن رسید، درحالی‌که ذخایر پایان دوره نیز با کاهش  به ۱۲۳.۵ میلیون تن، تحت تأثیر رشد تقاضای فرآوری و واردات قرار گرفت. اگرچه پیش‌بینی تولید ۱۸۶ میلیون تنی برزیل می‌تواند مانع  افزایش قابل‌توجه قیمت‌ها شود، کاهش ذخایر همچنان از بازار حمایت می‌کند.
در مجموع، گزارش نوامبر USDA از تداوم فشار نزولی  بر بازار گندم، چشم‌اندازی متعادل تا اندکی نزولی برای ذرت  و روندی محتاطانه صعودی  برای دانه سویا  حکایت دارد. شرایط آب‌وهوایی آمریکای جنوبی، تقاضای صادراتی و محدودیت‌های حمل‌ونقل در دریای سیاه از مهم‌ترین عوامل اثرگذار بر روند قیمت‌ها تا اوایل سال ۲۰۲۷ خواهند بود.
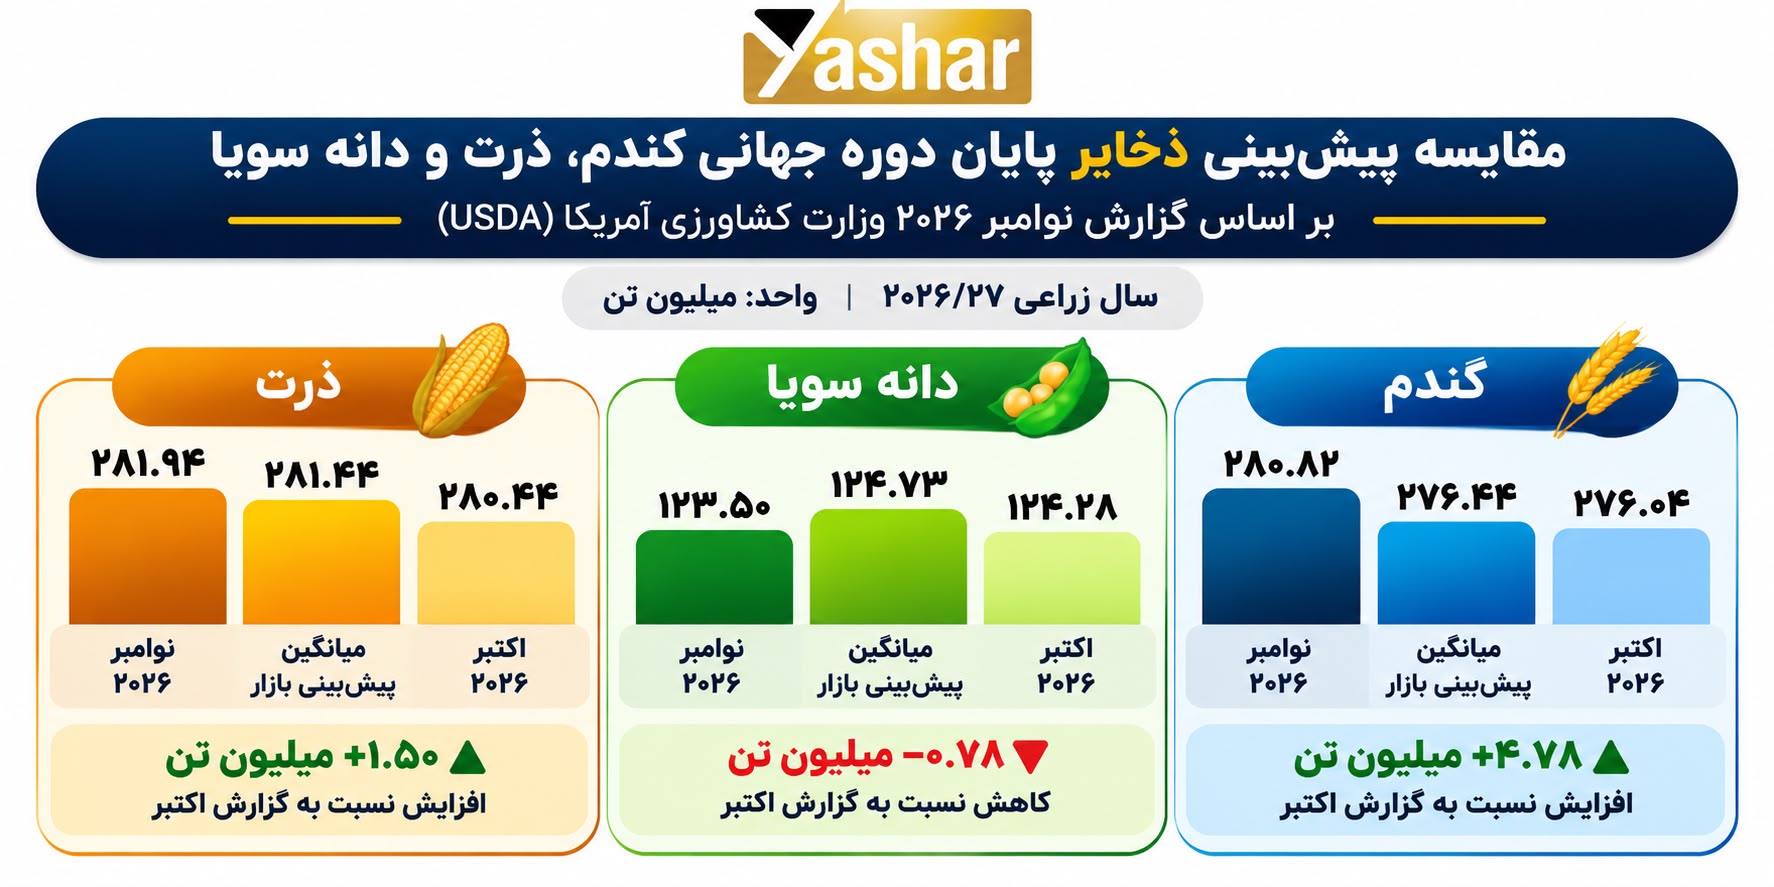
نمودار زیر، تغییرات ذخایر پایان دوره جهانی در گزارش نوامبر USDA را نشان می‌دهد، که گندم ذرت  به‌ترتیب ۴.۷۸ و ۱.۵ میلیون تن افزایش  یافته، درحالی‌که ذخایر دانه سویا  ۷۸۰ هزار تن کاهش  داشته است. این تغییرات بیانگر فشار نزولی بر بازار غلات و حمایت نسبی از قیمت دانه سویاست
IMG 20261110 WA0039

برداشت غلات استرالیا در فصل ۲۰۲۶/۲۷ با سرعت ️ بیشتری در حال پیشرفت است

برداشت غلات استرالیا در فصل ۲۰۲۶/۲۷ با سرعت ️ بیشتری در حال پیشرفت است و عملکرد مطلوب مزارع در مناطق غربی و جنوبی استرالیا و ایالت ویکتوریا، تا حدی شرایط نامساعد تولید در کوئینزلند و شمال نیو ساوت ولز را جبران کرده است.
تولید گندم  استرالیا بین ۲۹.۷ تا ۳۱.۵ میلیون تن برآورد می‌شود؛ درحالی‌که وزارت کشاورزی آمریکا تولید را ۳۱ میلیون تن و سازمان کشاورزی استرالیا در گزارش سپتامبر ۲۹.۹ میلیون تن پیش‌بینی کرده‌اند. نتایج اولیه برداشت فراتر از انتظارات بوده و عملکرد برخی مزارع شبه‌جزیره ایر به ۷ تن در هکتار رسیده است. بااین‌حال، افزایش عرضه ناشی از برداشت، رقابت شدید گندم آرژانتین و ضعف تقاضای وارداتی، مانع ️ بهبود قیمت‌ها شده است. قیمت داخلی گندم در غرب استرالیا حدود ۳۷۲ دلار استرالیا و در مناطق شرقی ۳۳۵ دلار استرالیا به ازای هر تن گزارش شده، درحالی‌که گندم استاندارد استرالیا در بنادر شبه‌جزیره ایر حدود ۲۸۰ دلار استرالیا قیمت‌گذاری شده است. بازار جو دامی وضعیت نسبتاً باثباتی دارد و قیمت آن در غرب کشور حدود ۳۲۵ دلار و در شرق ۲۸۰ دلار استرالیا به ازای هر تن است. همچنین نرخ‌های پیشنهادی صادرات جو از استرالیای غربی برای حمل دسامبر تا مارس، حدود ۲۵۵ تا ۲۵۷ دلار آمریکا به ازای هر تن فوب اعلام شده و چین همچنان یکی از مقاصد مهم صادراتی این محصول محسوب می‌شود.
بازار کلزای  استرالیا همچنان از تقاضای قابل‌توجه چین حمایت می‌شود، هرچند کاهش قیمت جهانی روغن‌های نباتی و نتایج متفاوت برداشت، فشار نزولی  بر بازار وارد کرده است. صادرات کلزای  استرالیا در دوره ژوئیه تا سپتامبر ۲۰۲۶ به حدود ۸۴۷ هزار تن رسید که در مقایسه با ۴۹۲ هزار تن دوره مشابه سال گذشته افزایش  قابل‌توجهی نشان می‌دهد و چین با سهم ۴۶ درصدی، مهم‌ترین مقصد این محموله‌ها بوده است. قیمت داخلی کلزا  در استرالیای غربی حدود ۸۲۲ دلار استرالیا و در مناطق شرقی نزدیک به ۷۵۰ دلار استرالیا به ازای هر تن گزارش شده است. بااین‌حال، عملکرد اولیه برداشت در برخی مناطق استرالیای جنوبی، تا حدی به دلیل شیوع بیماری‌های گیاهی، کمتر از انتظارات بوده و بر چشم‌انداز تولید تأثیر گذاشته است. هم‌زمان، افت قیمت قراردادهای آتی کلزای کانادا، روغن سویا و روغن پالم، فضای بازار را تضعیف کرده است. انتظار می‌رود شرایط مساعد آب‌وهوایی، سرعت برداشت و عرضه محصولات را در ماه نوامبر افزایش  داده و فشار فروش فصلی را تشدید کند.
در مجموع، چشم‌انداز کوتاه‌مدت بازار گندم، جو دامی و کلزای  استرالیا نسبتاً باثبات  با تمایل به کاهش  قیمت ارزیابی می‌شود. عرضه فراوان و رقابت در بازارهای صادراتی، امکان رشد پایدار قیمت‌ها را محدود کرده است، هرچند تقاضای چین می‌تواند تا حدودی از بازار حمایت کند.
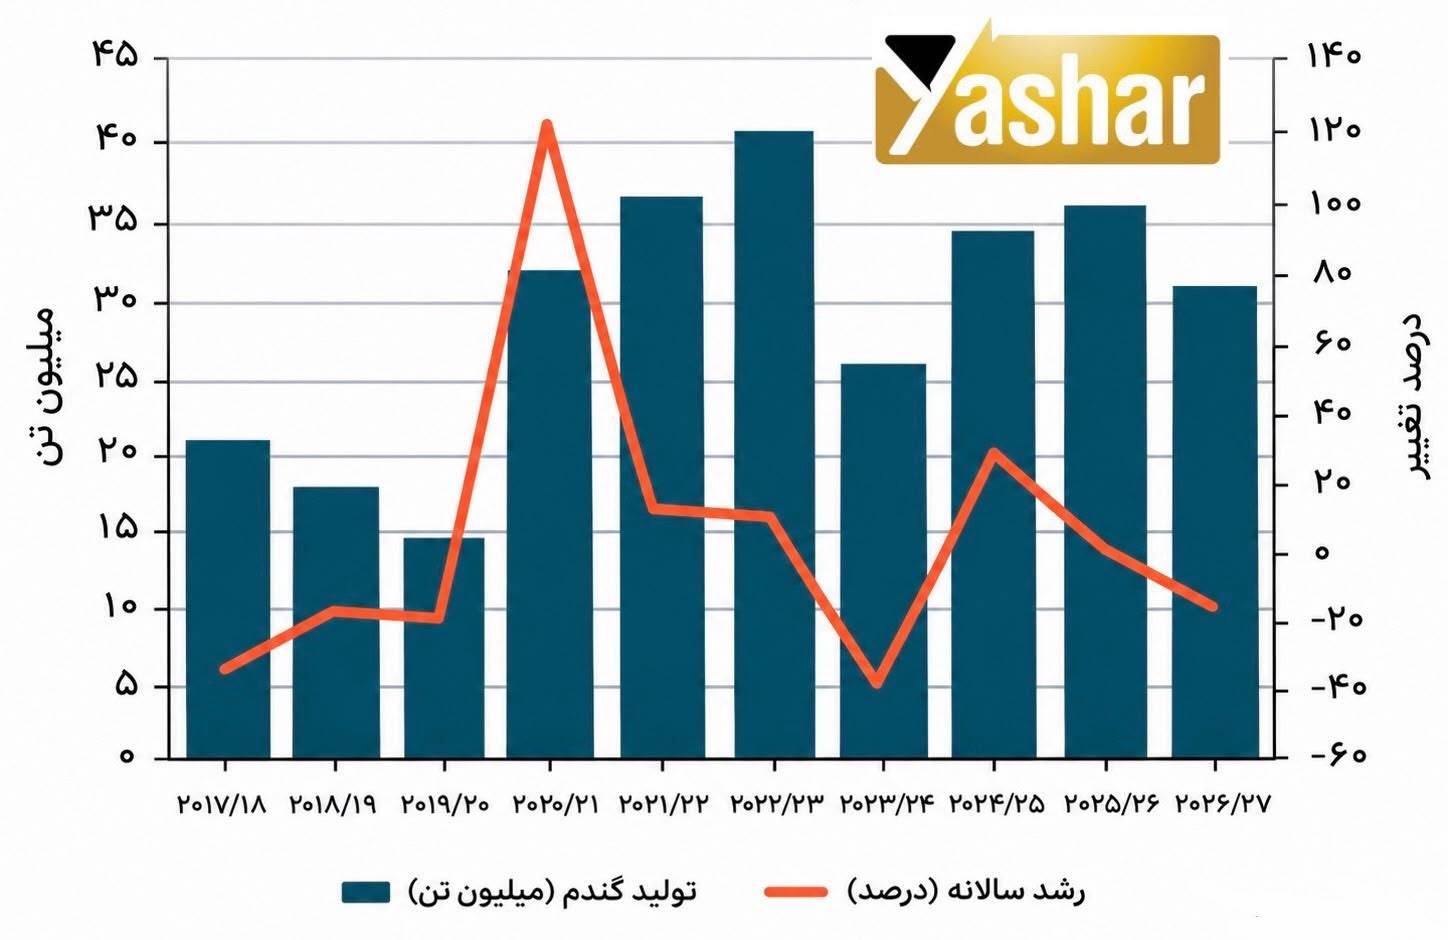
نمودار زیر تولید گندم  استرالیا را طی سال‌های اخیر نشان می‌دهد که نوسانات قابل‌توجهی داشته و پس از ثبت رکورد  بیش از ۴۰ میلیون تن در فصل ۲۰۲۲/۲۳، با کاهش  شدیدی مواجه شده است. تولید در فصل ۲۰۲۶/۲۷ حدود ۳۱ میلیون تن پیش‌بینی می‌شود که نسبت به فصل گذشته نزدیک به ۱۴ درصد کاهش دارد، اما همچنان بالاتر از سطح تولید سال‌های کم‌محصول گذشته است.

IMG 20261108 WA0004

بازار جهانی روغن سویا  در روزهای ابتدایی نوامبر ۲۰۲۶، تحت تأثیر کاهش  قیمت انرژی و روغن پالم، افزایش فشار فروش سرمایه‌گذاران و چشم‌انداز عرضه فراوان  دانه سویا، با روندی نزولی  مواجه شد.

بازار جهانی روغن سویا  در روزهای ابتدایی نوامبر ۲۰۲۶، تحت تأثیر کاهش  قیمت انرژی و روغن پالم، افزایش فشار فروش سرمایه‌گذاران و چشم‌انداز عرضه فراوان  دانه سویا، با روندی نزولی  مواجه شد.
قیمت قراردادهای آتی روغن سویا  در بورس شیکاگو طی هفته حدود ۵ درصد کاهش  یافت و قرارداد دسامبر در تاریخ ۵ نوامبر به ۶۲٫۲۴ سنت به ازای هر پوند رسید. در بازار صادراتی آمریکای جنوبی، روند قیمت‌ها متفاوت بود؛ قیمت فوب روغن سویای آرژانتین برای حمل نوامبر تا دسامبر با ۲۰ دلار کاهش  به حدود ۱٬۱۸۷ دلار در هر تن رسید، درحالی‌که قیمت پیشنهادی برزیل برای حمل دسامبر با ۹ دلار افزایش  به ۱٬۲۰۵ دلار در هر تن رسید. صادرات روغن سویای آرژانتین در اکتبر به حدود ۵۸۰ هزار تن کاهش یافت که بخشی از آن ناشی از افزایش تقاضای داخلی برای تولید بیودیزل بود. هم‌زمان، ذخایر روغن سویا در چین به حدود ۱٫۵ میلیون تن نزدیک شد؛ موضوعی که در کنار افزایش فعالیت کارخانه‌های روغن‌کشی و ضعف مصرف داخلی، تقاضای وارداتی را محدود ️ کرده است. همچنین، رقابتی‌تر شدن قیمت روغن پالم موجب افزایش تمایل خریداران، به‌ویژه در هند، به جایگزینی آن با روغن سویا شده است.
با وجود افت اخیر قیمت‌ها، رشد تقاضای صنایع سوخت زیستی ️همچنان از مصرف روغن سویا حمایت  می‌کند. مصرف روغن سویا در آمریکا طی دوره ژوئیه تا سپتامبر ۲۰۲۶ به حدود ۳٫۶۸ میلیون تن رسید که نسبت به مدت مشابه سال گذشته ۴۰۰ هزار تن افزایش  داشت؛ درحالی‌که ذخایر داخلی کاهش  یافته است. در برزیل نیز الزام ترکیب ۱۵ درصد بیودیزل با سوخت دیزل، تقاضای داخلی روغن سویا را تقویت کرده و با وجود افزایش ظرفیت روغن‌کشی، می‌تواند عرضه صادراتی را محدود کند. در چشم‌انداز پیش‌رو، تولید بی‌سابقه دانه سویا در آمریکا، عرضه رقابتی آمریکای جنوبی و ضعف تقاضای چین احتمالاً تا پایان سال ۲۰۲۶ فشار بر قیمت‌ها را حفظ خواهد کرد. بااین‌حال، خطرات اقلیمی ناشی از ال‌نینو، افزایش  مصرف روغن سویا در تولید سوخت زیستی ️ و احتمال محدودتر شدن عرضه جهانی روغن پالم در سال ۲۰۲۷ می‌تواند زمینه بهبود تدریجی قیمت‌ها را فراهم کند. در مجموع، چشم‌انداز کوتاه‌مدت بازار نزولی تا نوسانی ارزیابی می‌شود، اما احتمال بهبود قیمت‌ها در سال ۲۰۲۷ وجود دارد.
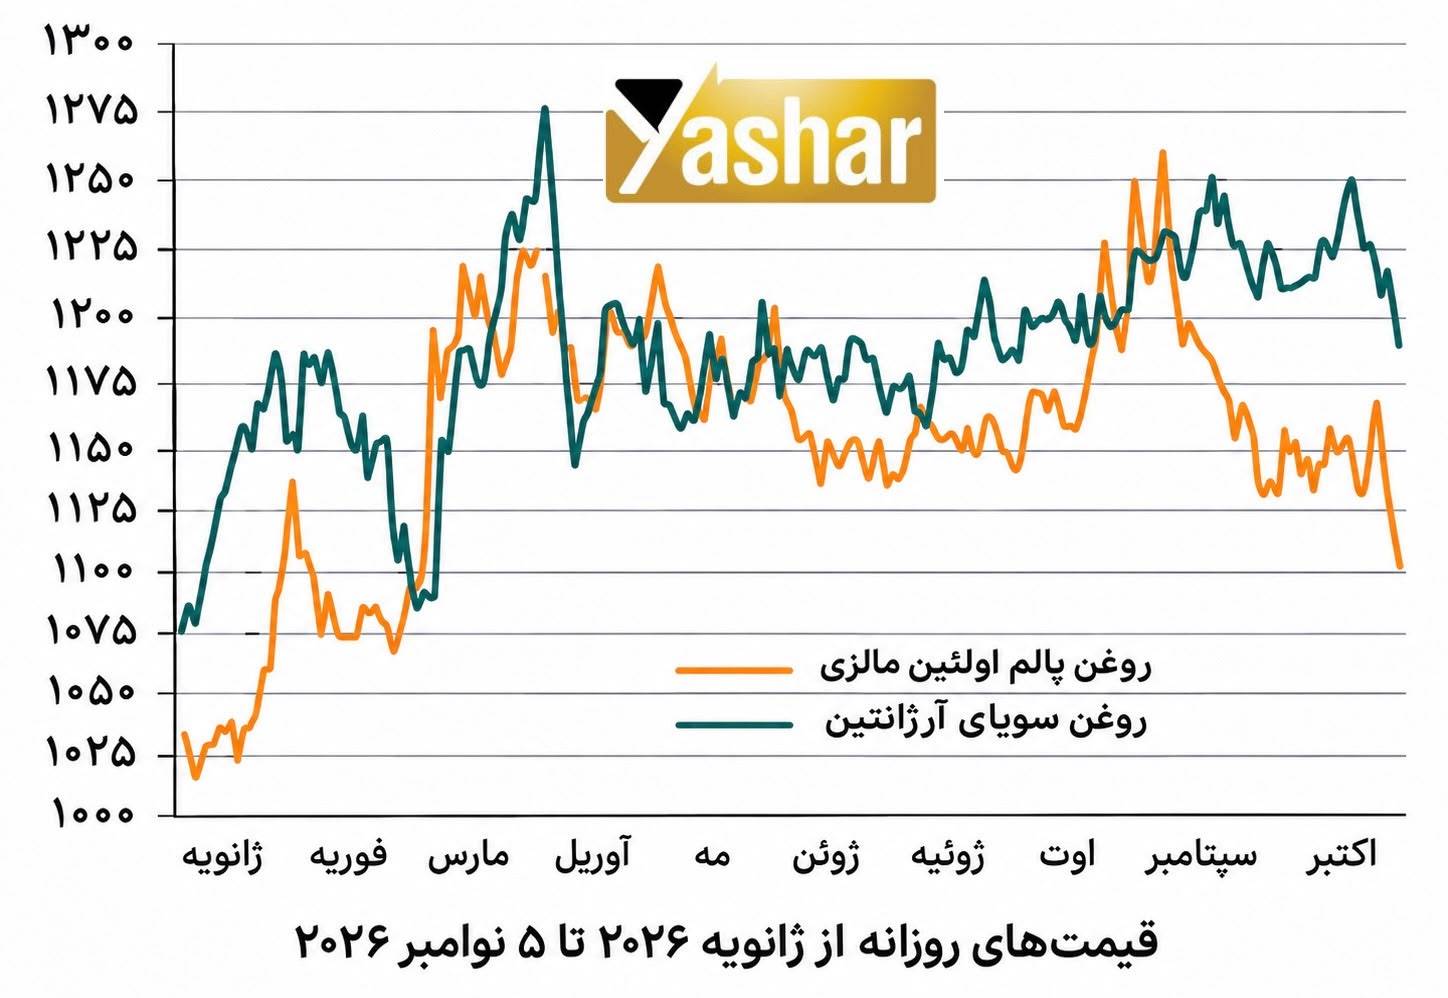
نمودار زیر، روند قیمت روغن سویای آرژانتین و روغن پالم اولئین مالزی را از ژانویه تا ۵ نوامبر ۲۰۲۶ نشان می‌دهد. هر دو محصول پس از نوسانات قابل‌توجه در طول سال، از اواخر اکتبر با افت قیمت مواجه شده‌اند؛ بااین‌حال، کاهش قیمت روغن پالم شدیدتر بوده و فاصله قیمتی آن با روغن سویا افزایش یافته است.

IMG 20261107 WA0003

بازار غلات روسیه همچنان تحت تأثیر محدودیت‌های ️ صادراتی در دریای سیاه و انتقال بخشی از محموله‌ها به مسیرهای جایگزین دریای بالتیک و خزر قرار دارد

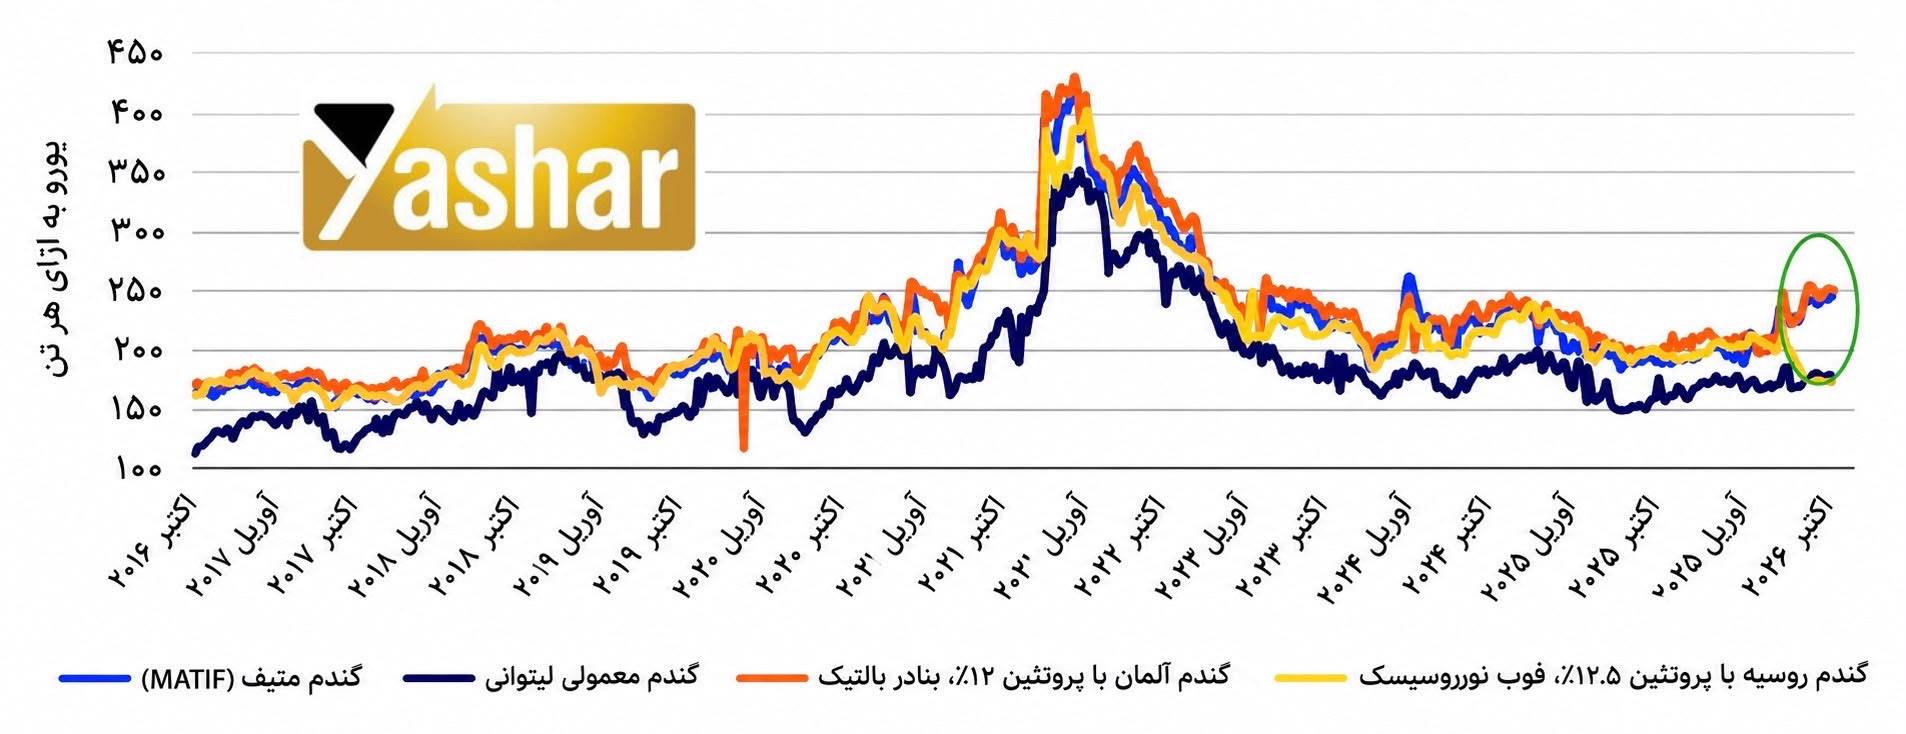
بازار غلات روسیه همچنان تحت تأثیر محدودیت‌های ️ صادراتی در دریای سیاه و انتقال بخشی از محموله‌ها به مسیرهای جایگزین دریای بالتیک و خزر قرار دارد. تولید گندم  روسیه در سال زراعی ۲۰۲۶/۲۷ بین ۸۴ تا ۸۸ میلیون تن برآورد می‌شود، درحالی‌که ظرفیت صادراتی آن، بسته به تداوم محدودیت‌های کشتیرانی  یا بازگشایی مسیرهای دریای سیاه، بین ۳۰ تا ۴۰ میلیون تن پیش‌بینی شده است. صادرات گندم  روسیه در اکتبر به حدود ۳٫۰۸ میلیون تن رسید و انتظار می‌رود در نوامبر به ۳٫۲ تا ۳٫۴ میلیون تن افزایش  یابد. صادرات غلات از بنادر بالتیک در اکتبر از ۱٫۵ میلیون تن فراتر رفت و احتمال افزایش آن به بیش از ۲ میلیون تن در نوامبر وجود دارد. همچنین، حمل غلات از مسیر دریای خزر به ایران طی روزهای اول تا ۳۰ اکتبر به حدود ۵۵۰ هزار تن رسید که به رکورد ماهانه نزدیک شد. صادرات جو و ذرت روسیه در اکتبر نیز به‌ترتیب حدود ۴۴۱ هزار و ۲۶۸ هزار تن ثبت شد.قیمت صادراتی گندم روسیه با پروتئین ۱۲٫۵ درصد، به‌صورت فوب بنادر بالتیک، به حدود ۲۵۶ تا ۲۶۰ دلار کاهش یافته است. عرضه فراوان گندم در بازار جهانی، بهبود چشم‌انداز تولید در آرژانتین و استرالیا و احتمال ازسرگیری مذاکرات روسیه و اوکراین در روزهای ۱۰ و ۱۱ نوامبر، از عوامل اصلی فشار بر قیمت‌ها محسوب می‌شوند. در بازار داخلی روسیه، قیمت گندم و جو در برخی مناطق، با حمایت خریدهای مداخله‌ای دولت افزایش  یافته، درحالی‌که قیمت گندم دامی و ذرت  روندی کاهشی  داشته است. در آستراخان، قیمت جو و ذرت  تحویل پایانه بندری به‌ترتیب حدود ۱۰٬۵۰۰ و ۱۲٬۰۰۰ روبل به ازای هر تن گزارش می‌شود. از سوی دیگر، روند کشت غلات زمستانه به‌دلیل کمبود رطوبت خاک و کاهش  حاشیه سود تولیدکنندگان، به‌کندی پیش می‌رود و حدود ۲۵ درصد پایین‌تر  از میانگین پنج‌ساله قرار دارد. تداوم خشکی  در مناطق روستوف و ولگوگراد نیز در صورت ناکافی بودن بارندگی می‌تواند استقرار و رشد اولیه محصولات کشت‌شده برای برداشت سال ۲۰۲۷ را با مشکل مواجه کند. رقابت شدید صادرکنندگان جهانی مانع ️ از بهبود پایدار قیمت‌ها شده، اما محدودیت‌های دریای سیاه، هزینه بالای حمل و مخاطرات اقلیمی تا حدودی از بازار حمایت می‌کنند. هرگونه توافق  برای بازگشایی مسیرهای کشتیرانی دریای سیاه می‌تواند صادرات روسیه را تسهیل کند، اما هم‌زمان فشار کاهشی  بیشتری بر قیمت جهانی گندم وارد خواهد کرد.نمودار زیر روند قیمت گندم  طی سال‌های ۲۰۱۶ تا ۲۰۲۶ را نشان می‌دهد. پس از اوج‌گیری قیمت‌ها در سال ۲۰۲۲ و کاهش تدریجی آن، افزایش اخیر قیمت گندم صادراتی روسیه و آلمان، اختلاف قیمت در بازارهای منطقه‌ای را بیشتر کرده است.