بازار غلات روسیه بیش از پیش تحتتأثیر شکاف قابلتوجه میان عرضه فراوان داخلی و محدودیت ظرفیت صادراتی قرار گرفته است. تولید گندم روسیه بر اساس آخرین برآورد USDA حدود ۸۸ میلیون تن است، هرچند برآورد مؤسسات داخلی عمدتاً در محدوده ۸۴ تا ۸۶ میلیون تن قرار دارد. در مقابل، صادرات گندم در سپتامبر تنها حدود ۲.۱ تا ۲.۳ میلیون تن برآورد میشود.
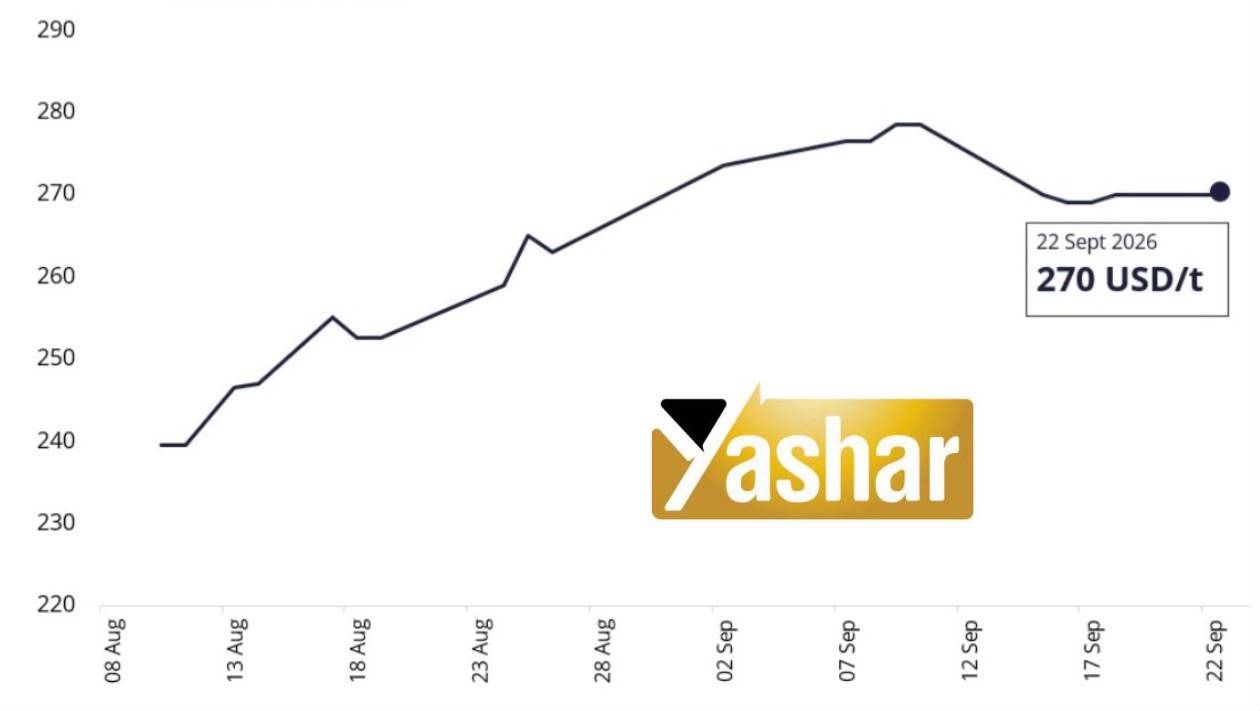
برآوردها از صادرات گندم روسیه در فصل ۲۰۲۶/۲۷ با کاهش ۴.۷ میلیون تنی به ۳۶.۷ میلیون تن رسیده که پایینترین سطح از فصل ۲۰۲۱/۲۲ و حدود ۲۰ درصد کمتر از فصل گذشته است. بازگشت جریان صادرات از بنادر دریای سیاه و آزوف به شرایط عادی پیش از سال ۲۰۲۷ دیگر محتمل تلقی نمیشود. مسیرهای جایگزین از طریق بالتیک، خزر، شبکه ریلی و کانال ولگا–دن در حال توسعه هستند، اما ازدحام و هزینه بالاتر لجستیک مانع از آن است که این مسیرها بتوانند بهطور کامل کاهش ظرفیت بنادر جنوبی را جبران کنند. حمل ریلی غلات در سپتامبر حدود یک میلیون تن برآورد شده و انتظار میرود حجم ترانزیت از بنادر کشورهای بالتیک به حدود ۴۰۰ هزار تن افزایش یابد. گندم روسیه با پروتئین ۱۲.۵ درصد برای تحویل نوامبر در ویسوتسک و اوستلوگا حدود ۲۷۵ دلار و از طریق بنادر کشورهای بالتیک حدود ۲۷۰ دلار معامله میشود. در نتیجه، انباشت عرضه در داخل فشار قابلتوجهی بر قیمتها وارد کرده است؛ قیمت گندم کلاس ۳ در بخش اروپایی روسیه به حدود ۸,۲۲۵ روبل در هر تن تحویل مزارع کاهش یافته و میانگین گندم کلاس ۴ نیز در ۲۵ سپتامبر به ۸,۶۲۵ روبل در هر تن تحویل مزارع رسیده که حدود ۵,۰۰۰ روبل کمتر از سال گذشته است. حذف عوارض صادراتی گندم، جو و ذرت تا پایان سال ۲۰۲۶ حاشیه سود صادرکنندگان را بهبود میدهد، اما همچنان محدودیتهای لجستیکی مهمترین مانع بازار صادراتی روسیه محسوب میشود.بازار جو دامی و ذرت نیز با محدودیتهای مشابه در حملونقل و صادرات روبهروست، هرچند پیشبینی صادرات هر یک از این دو محصول برای فصل ۲۰۲۶/۲۷ همچنان در سطح ۳ میلیون تن حفظ شده است. قیمت جو روسیه در بنادر بالتیک حدود ۲۴۰ دلار در هر تن گزارش میشود؛ در مسیر خزر و آستراخان نیز قیمت جو حدود ۱۰,۹۰۰ تا ۱۱,۰۰۰ روبل در هر تن تحویل ترمینال ها پیشنهاد شده است. جو دامی در منطقه آزوف نیز حدود ۷,۷۰۰ تا ۷,۸۰۰ روبل در هر تن قیمتگذاری شده و بخشی از جریان محمولهها به سمت مسیرهای خزر و بالتیک تغییر جهت داده است. برداشت ذرت نسبت به سال گذشته کندتر پیش میرود بطوریکه تا ۲۵ سپتامبر حدود ۱.۱۵ میلیون تن ذرت از ۱۷۸ هزار هکتار برداشت شده، در حالی که در مدت مشابه سال گذشته این رقم ۱.۴۴ میلیون تن بود. به دلیل تمرکز ظرفیت ترمینالها بر صادرات گندم و جو، قیمتهای صادراتی مشخصی برای ذرت در مسیر دریای سیاه وجود ندارد؛ با این حال در آستراخان قیمت ذرت حدود ۱۳,۱۰۰ تا ۱۳,۳۰۰ روبل در هر تن تحویل ترمینال ها گزارش شده است. با توجه به محدودیت پایدار لجستیک دریای سیاه، دسترسی جو دامی و ذرت روسیه به بازارهای بینالمللی همچنان بیش از هر عامل دیگری به ظرفیت حملونقل وابسته خواهد بود. در عین حال، تأخیر در کشت غلات زمستانه نیز به یکی از ریسکهای فصل آینده تبدیل شده است. تا ۱۸ سپتامبر تنها ۶.۱ میلیون هکتار از اراضی کشاورزی زیر کشت رفته که ۱۴ درصد کمتر از سال گذشته و حدود ۲۵ درصد پایینتر از متوسط پنجساله است و میتواند بر چشمانداز عرضه روسیه در سال ۲۰۲۷ تأثیرگذار باشد.نمودار زیر قیمت گندم روسیه تحویل بنادر بالتیک را نشان میدهد که پس از افزایش از حدود ۲۴۰ دلار در اوایل اوت تا اوج نزدیک ۲۷۸ دلار در اوایل سپتامبر، وارد روند اصلاحی شده و در ۲۲ سپتامبر در سطح حدود ۲۷۰ دلار تثبیت شده است. این سطح همچنان بهطور محسوسی بالاتر از قیمتهای اوایل اوت است.
بدون دیدگاه