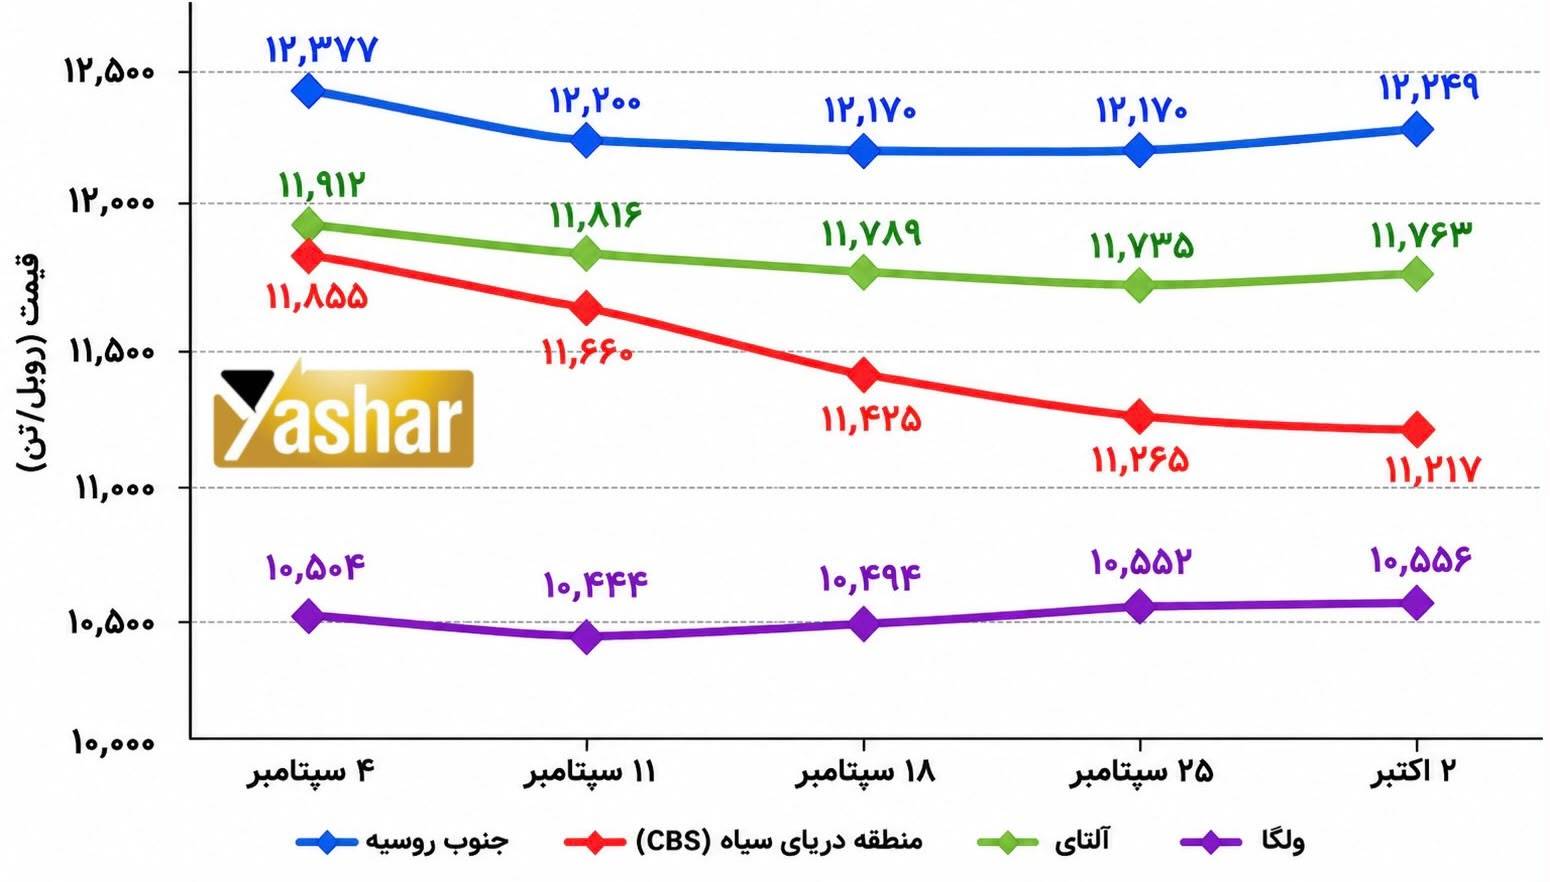
بازار گندم روسیه همچنان تحت فشار محدودیتهای ️ صادراتی قرار دارد؛ بهطوریکه اختلال در فعالیت بنادر دریای سیاه و دریای آزوف، ضمن افزایش هزینههای حملونقل و کاهش حجم صادرات، موجب انباشت ذخایر گندم در داخل کشور و تشدید فشار نزولی بر قیمتهای داخلی شده است.صادرات گندم روسیه در دوره ژوئیه تا سپتامبر ۲۰۲۶ به حدود ۷ میلیون تن رسید، در حالی که این رقم در مدت مشابه سال گذشته ۱۱٫۳ میلیون تن بود. در واکنش به این شرایط، روسیه ظرفیت سالانه بارگیری غلات در بنادر دریای بالتیک را بهسرعت از ۸٫۶ میلیون تن به ۲۳٫۵ میلیون تن افزایش داده است؛ بهطوریکه سهم مسیرهای بالتیک از صادرات گندم در ماه سپتامبر به حدود ۵۵ تا ۶۰ درصد رسید. حجم صادرات از این مسیرها در ماه قبل، رکورد ۱٫۴ میلیون تن را ثبت کرد و پیشبینی میشود در اکتبر به ۱٫۸ میلیون تن افزایش یافته و مجموع صادرات ماهانه گندم را به حدود ۳ میلیون تن برساند. با این حال، تراکم شبکه ریلی ، کمبود واگن، افزایش هزینههای حمل و محدودیتهای احتمالی ترانزیتی اروپا همچنان مانع بازگشت صادرات به شرایط عادی هستند. پیشبینی تولید گندم روسیه در سال ۲۰۲۶ به ۸۷٫۵ تا ۸۸ میلیون تن کاهش یافته و ظرفیت بالقوه صادرات در شرایط عادی حدود ۴۳ میلیون تن برآورد میشود؛ رقمی که در صورت تداوم اختلال در مسیرهای صادراتی جنوب کشور ممکن است به تنها ۲۹ میلیون تن کاهش یابد. قیمت گندم روسیه با پروتئین ۱۲٫۵ درصد نیز در بنادر بالتیک حدود ۲۷۰ – ۲۸۰ دلار به ازای هر تن فوب گزارش شده که بیانگر هزینههای بالای لجستیکی و تداوم نااطمینانی در بازار صادراتی است.بازار ذرت روسیه نیز با چالشهای لجستیکی مشابهی مواجه است که شرایط نامساعد آبوهوایی بهار در مناطق جنوبی تولیدکننده و تضعیف تقاضای صادراتی، فشار بر آن را تشدید کرده است. پیشبینی تولید ذرت روسیه در سال ۲۰۲۶ از ۱۶٫۵ میلیون تن به ۱۶ میلیون تن کاهش یافته، در حالی که صادرات ذرت در فصل ۲۰۲۶/۲۷ حدود ۳ میلیون تن برآورد میشود که نسبت به ۴٫۵ میلیون تن فصل گذشته کاهش قابلتوجهی نشان میدهد. صادرات ذرت در سهماهه نخست فصل به حدود ۶۰۰ هزار تن (در مقایسه با ۸۰۰ هزار تن در مدت مشابه سال گذشته) رسید. همچنین حجم صادرات در سپتامبر به حدود ۱۲۰ هزار تن کاهش یافت. محدودیت دسترسی به پایانههای سنتی دریای سیاه و دریای آزوف موجب تغییر جهت تجارت بهسوی دریای خزر و ایران شده و ایران به یکی از مقاصد مهم و روبهرشد غلات دامی روسیه تبدیل شده است. مجموع خرید غلات روسیه توسط ایران در سهماهه نخست فصل به رشد ۲۲ درصدی رسیده که تقاضای صنعت دام و طیور کشور از عوامل اصلی آن بوده است. با این وجود، ظرفیت محدود ️ بنادر آستراخان و ماخاچقلعه، کرایههای بالای حمل دریایی در خزر و کمبود شناور همچنان رشد صادرات را محدود میکنند. از سوی دیگر، علیرغم اینکه کارخانههای تولید خوراک دام روسیه در واکنش به کاهش قیمتها، خرید غلات دامی را حدود ۱۲ تا ۱۵ درصد افزایش دادهاند، اما مصرف داخلی قادر به جذب کامل مازاد ناشی از محدودیت صادرات نیست. در نتیجه، انتظار میرود قیمت ذرت روسیه در مناطق تولیدکننده همچنان تحت فشار نزولی باقی بماند و سرعت بهبود صادرات بیش از هر چیز به وضعیت لجستیک دریای خزر، تقاضای ایران و بازگشت احتمالی مسیرهای کشتیرانی جنوب روسیه به شرایط عادی وابسته خواهد بود.نمودار زیر، روند قیمت داخلی گندم درجه ۳ روسیه را در مناطق مختلف طی سپتامبر تا اوایل اکتبر ۲۰۲۶ نشان میدهد. قیمتها در اغلب مناطق روند نزولی داشتهاند و بیشترین کاهش مربوط به منطقه دریای سیاه بوده است. این افت قیمت عمدتاً ناشی از محدودیت صادرات، افزایش عرضه داخلی و مشکلات لجستیکی است؛ هرچند در روزهای پایانی، نشانههایی از تثبیت نسبی قیمتها مشاهده میشود.
بدون دیدگاه