WhatsApp Image 2026 09 27 at 10 36 57

بازار جهانی روغن سویا، با وجود افزایش فرآوری سویا به‌ویژه از سوی بخش سوخت‌های زیستی، قرار دارد.

بازار جهانی روغن سویا ، با وجود افزایش  فرآوری سویا و فشارهای کوتاه‌مدت در بین انواع روغن‌های نباتی، از نظر عوامل بنیادی همچنان تحت حمایت تقاضای قوی، به‌ویژه از سوی بخش سوخت‌های زیستی، قرار دارد.
تولید جهانی روغن سویا در سال ۲۰۲۶/۲۷ حدود ۷۲.۶ میلیون تن پیش‌بینی می‌شود که در مقایسه با ۷۱.۱ میلیون تن سال قبل افزایش دارد، رشدی که عمدتاً از افزایش تولید در آمریکا، برزیل، آرژانتین و چین و تداوم روند صعودی فرآوری جهانی سویا ناشی می‌شود. با این حال، تقاضا نیز به‌طور قابل‌توجهی در حال افزایش  است. مصرف جهانی روغن سویا برای تولید بایودیزل  در سال ۲۰۲۶ حدود ۲.۶ میلیون تن افزایش خواهد یافت که بخش عمده آن مربوط به آمریکاست، جایی که مصرف بخش انرژی می‌تواند با رشد ۲.۱ تا ۲.۲ میلیون تنی به حدود ۶.۵۵ میلیون تن برسد.
تجارت جهانی نیز اخیراً بسیار قوی  بوده بطوریکه حجم صادرات هفت کشور عمده عرضه‌کننده در دوره ژوئن تا اوت با رشد ۱۷ درصدی نسبت به سال قبل به ۳.۶ میلیون تن رسید، این در حالی است که محموله‌های ارسالی به هند با افزایش ۶۳ درصدی به ۲.۱ میلیون تن رسیده است.
آرژانتین همچنان مهم‌ترین عرضه‌کننده صادراتی بازار است و حجم فرآوری سویا در این کشور طی ماه اوت با رشد ۹ درصدی نسبت به سال قبل به ۴.۲۵ میلیون تن رسید. فرآوری در برزیل نیز همچنان در سطوح تاریخی بالایی قرار دارد. با وجود حجم خوب اخیر صادرات، پیش‌بینی می‌شود صادرات جهانی روغن سویا  در سال ۲۰۲۶/۲۷ حدود ۳۰۰ هزار تن بدلیل افت  عرضه صادراتی آمریکا، برزیل و چین کاهش  یابد و تنها بخشی از طریق افزایش صادرات آرژانتین جبران خواهد شد. در این میان، هند نقش بسیار مهمی در چشم‌انداز تقاضا دارد. برداشت ضعیف داخلی سویا احتمالاً نیاز وارداتی روغن سویای این کشور را در سطح بالای ۵.۵ تا ۵.۶ میلیون تن حفظ خواهد کرد و کاهش  ۵.۵ واحد درصدی تعرفه واردات روغن سویای خام از ۲۴ سپتامبر نیز حمایت بیشتری از تقاضای وارداتی ایجاد می‌کند.
از نظر قیمت، جهت بازار در کوتاه‌مدت متعادل‌تر و همراه با عوامل متضاد است. پریمیوم‌های صادراتی روغن سویا در آمریکای جنوبی به‌طور محسوسی تقویت شده‌ بطوریکه قیمت ها تحویل آرژانتین و برزیل حتی در مقاطعی که معاملات آتی روغن سویا در بورس شیکاگو کاهش داشته، افزایش یافته‌اند. موضوعی که نشان‌دهنده تقاضای نسبتاً مناسب در بازار فیزیکی صادرات است. آخرین داده‌ها نشان می‌دهد قیمت روغن سویا در آرژانتین و برزیل به‌طور متوسط در محدوده ۱,۲۶۰ دلار در تن قرار گرفته است، همزمان معاملات آتی بازار شیکاگو نیز با بهبود نسبی به محدوده ۶۸ تا ۶۹ سنت در هر پوند بازگشته است.
با این حال، روغن سویا با رقابت فزاینده سایر روغن‌های نباتی مواجه است؛ قیمت روغن پالم  اخیراً تحت تأثیر افزایش  تولید مالزی، کاهش  صادرات و رشد ذخایر عقب‌نشینی کرده و قدرت رقابتی  آن در برابر روغن سویا افزایش یافته است، در حالی که پیشرفت برداشت آفتابگردان در منطقه دریای سیاه نیز فشار فصلی بیشتری بر قیمت روغن آفتابگردان وارد می‌کند. در هند، روغن پالم با حدود ۴۰ دلار تخفیف نسبت به روغن سویا از مزیت رقابتی برخوردار است. با این حال، کاهش فصلی عرضه صادراتی آمریکای جنوبی، تقاضای قوی سوخت‌های زیستی و محدودیت عرضه پالم، همچنان از چشم‌انداز میان‌مدت روغن سویا حمایت می‌کند.
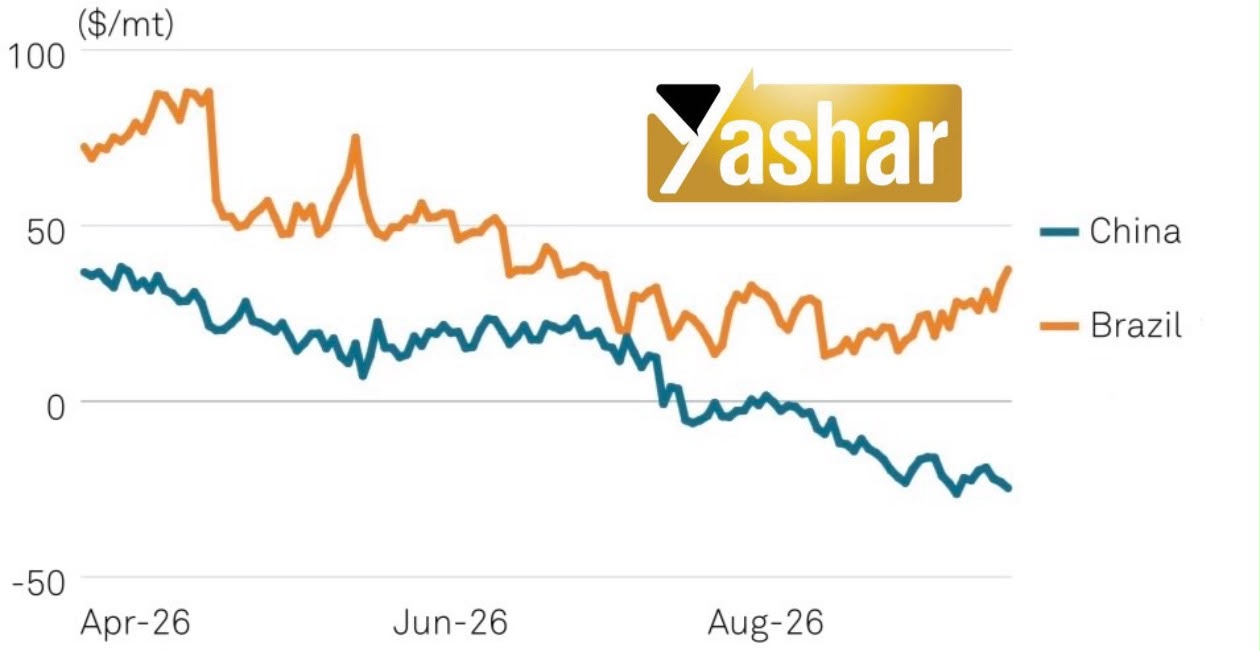
نمودار حاشیه سود فرآوری سویا  در چین و برزیل، واگرایی قابل‌توجهی میان دو بازار را نشان می‌دهد. حاشیه سود در چین از حدود ۴۰ دلار در تن در ماه آوریل به محدوده منفی ۲۰ تا ۲۵ دلار در تن در سپتامبر کاهش یافته که بیانگر فشار شدید بر سودآوری واحدهای فرآوری است. در مقابل، حاشیه فرآوری در برزیل پس از کاهش از سطوح بالای ابتدای دوره، همچنان مثبت باقی مانده و اخیراً تا حدود ۴۰ دلار در تن بهبود یافته است؛ موضوعی که شرایط مناسب‌تر برای تداوم فرآوری سویا در برزیل را نشان می‌دهد.

IMG 20260926 WA0007

بازار غلات روسیه بیش از پیش با شکاف قابل‌توجه میان عرضه بالای داخلی و محدودیت ظرفیت صادراتی مواجه شده است.

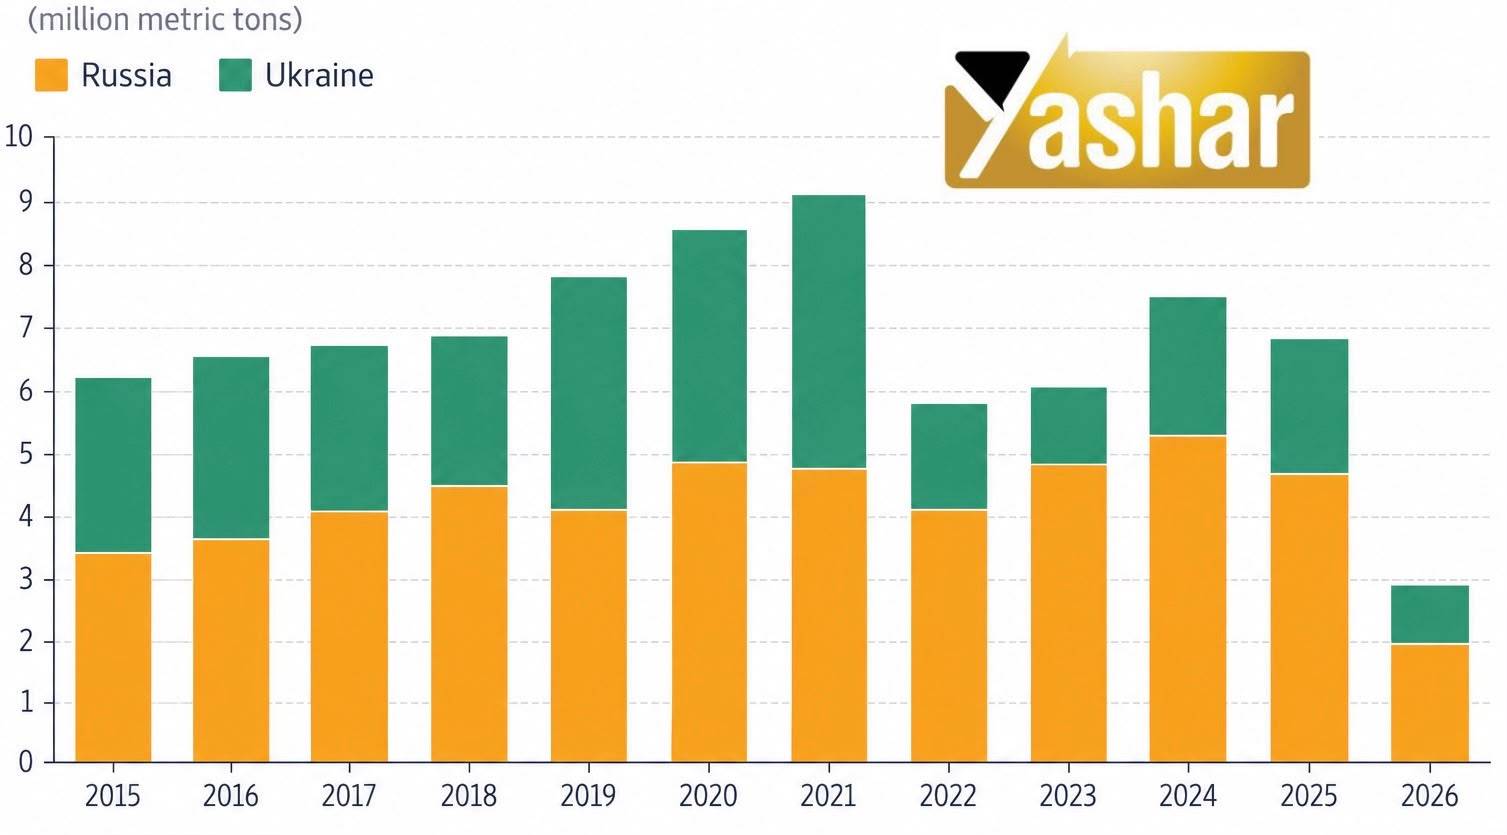
بازار غلات روسیه بیش از پیش با شکاف قابل‌توجه میان عرضه بالای داخلی و محدودیت ظرفیت صادراتی مواجه شده است. تولید گندم روسیه در سال ۲۰۲۶ حدود ۸۸ میلیون تن برآورد می‌شود، اما صادرات سپتامبر به‌طور محسوسی پایین‌تر از ظرفیت معمول فصلی قرار دارد و این وضعیت می‌تواند به انباشت بیشتر ذخایر در بازار داخلی منجر شود. صادرات از دریای سیاه همچنان با محدودیت‌های ️ جدی روبه‌روست و صادرکنندگان ناچار شده‌اند بخشی از محموله‌ها را به مسیرهای بالتیک و خزر منتقل کنند. صادرات گندم در ماه سپتامبر تنها ۱.۶ تا ۲ میلیون تن در مقابل ۴.۹ میلیون تن سال گذشته برآورد شده است. با این حال، صادرات از بالتیک افزایش یافته، اما تراکم حمل ریلی ، محدودیت ️ ظرفیت پایانه‌ها و کمبود کشتی همچنان موانع اصلی هستند؛ انتقال غلات از این مسیر حدود ۳۰ تا ۵۰ دلار در هر تن به هزینه تحویل اضافه می‌کند و ظرفیت مؤثر آن نیز حدود ۷ میلیون تن در سال برآورد شده است. در همین حال، بازار حمل در دریای خزر همچنان قوی است و محدودیت ️ شناور و ازدحام در بنادر ایران باعث افزایش نرخ کرایه شده است. قیمت گندم ۱۲.۵ درصد پروتئین روسیه در بنادر بالتیک نیز حدود ۲۸۰-۲۹۰ دلار در هر تن اعلام شده، در حالی که انباشت محصول و محدودیت خروج غلات از کشور، قیمت‌های داخلی و سودآوری کشاورزان را تحت فشار قرار داده است.در چنین شرایطی، اقدامات دولت برای ایجاد تعادل در بازار داخلی اهمیت بیشتری پیدا کرده است. تعلیق عوارض شناور صادرات غلات تا پایان سال ۲۰۲۶ می‌تواند به بهبود درآمد تولیدکنندگان و رقابت‌پذیری صادرات کمک کند، اما این اقدام به‌تنهایی مشکل کمبود ظرفیت ریلی و کشتی را برطرف نمی‌کند. در کنار آن، برنامه خرید مداخله‌ای دولت می‌تواند بخشی از مازاد عرضه را جذب کرده و فشار بر قیمت‌های داخلی را کاهش دهد. همچنین، افزایش دوره فعالیت مسیرهای حمل‌ونقل رودخانه‌ای برای تسهیل انتقال غلات به مسیرهای جایگزین صادراتی در دست بررسی است. همزمان، پیشنهاد پرداخت یارانه به‌ازای هر هکتار برای کشت محصولات زمستانه برداشت ۲۰۲۷ مطرح شده؛ اقدامی که در شرایط فعلی اهمیت ویژه‌ای دارد، زیرا تا ۱۸ سپتامبر تنها ۶.۱ میلیون هکتار غلات زمستانه کشت شده که ۱۴ درصد کمتر از سال گذشته و ۲۵ درصد پایین‌تر از میانگین پنج‌ساله است و پایین‌ترین سرعت کشت از سال ۲۰۱۳ محسوب می‌شود. ضعف اقتصادی تولید، افت قیمت‌های داخلی، کمبود رطوبت در برخی مناطق و تأخیر در برداشت محصولات بهاره، خطر کاهش سطح زیر کشت گندم زمستانه و مصرف کمتر نهاده‌ها را افزایش داده است. در مجموع، عرضه فراوان و محدودیت صادرات همچنان عامل فشار بر بازار داخلی روسیه در کوتاه‌مدت است، اما کندی کشت زمستانه و احتمال کاهش سطح زیر کشت و مصرف نهاده‌ها، ریسک کاهش تولید و محدودتر ️ شدن عرضه گندم روسیه در سال ۲۰۲۷ را افزایش می‌دهد.نمودار زیر میزان صادرات گندم روسیه و اوکراین در ماه سپتامبر را از سال ۲۰۱۵ نشان می‌دهد. در سپتامبر سال جاری، مجموع صادرات دو کشور به حدود ۳ میلیون تن رسیده که پایین‌ترین سطح در دوره نشان‌داده‌شده است. بخش عمده این افت مربوط به روسیه است؛ موضوعی که نشان‌دهنده تأثیر محدودیت‌های ️ صادراتی و مشکلات لجستیکی دریای سیاه بر جریان تجارت گندم منطقه است.

IMG 20260923 WA0015

بازار جهانی کنجاله سویا  در ماه سپتامبر به‌طور محسوسی با محدودیت ️ عرضه مواجه شده است

بازار جهانی کنجاله سویا  در ماه سپتامبر به‌طور محسوسی با محدودیت ️ عرضه مواجه شده است و قیمت جهانی کنجاله‌های روغنی به بالاترین  سطح خود در حدود سه سال اخیر رسیده است. قیمت کنجاله سویای آرژانتین در ۱۷ سپتامبر به حدود ۴۳۰ دلار در هر تن رسید که نسبت به میانگین ماه جولای ۲۲ درصد و نسبت به مدت مشابه سال گذشته ۴۲ درصد افزایش  نشان می‌دهد. عامل اصلی رشد اخیر، بازار آمریکاست. جایی که بارندگی  و تأخیر در برداشت، پایین بودن  ذخایر دانه سویای محصول قدیم و تأخیر در ورود محصول جدید باعث کمبود ماده اولیه در کارخانه‌های روغن‌کشی و کاهش موقت فرآوری شده است.
این شرایط، همزمان با تداوم تعهدات صادراتی و تقاضای داخلی، عرضه کنجاله  را محدود ️ کرده و قیمت‌های آتی کنجاله سویا در آمریکا را به‌شدت افزایش  داده است. با این حال، این محدودیت بیشتر مربوط به عرضه کوتاه‌مدت است و فعلاً نشانه‌ای از کمبود پایدار در بازار جهانی دیده نمی‌شود.
آرژانتین و برزیل همچنان حجم قابل‌توجهی از عرضه صادراتی را تأمین می‌کنند. مجموع صادرات کنجاله سویا  از آمریکا، آرژانتین و برزیل در سال ۲۰۲۵/۲۶ به ۷۳ میلیون تن در مقایسه با ۶۸.۹ میلیون تن در سال قبل رسید، که رشد صادرات آمریکا و برزیل در این افزایش نقش مهمی داشته است. صادرات آرژانتین در ماه آگوست نزدیک به ۳ میلیون تن و صادرات برزیل ۲.۳۴ میلیون تن بود که افزایش حجم فرآوری سویا از آن حمایت کرده است.
در ادامه، انتظار می‌رود بازار در کوتاه‌مدت همچنان قوی  و پرنوسان  باقی بماند، اما از نوامبر و دسامبر شرایط عرضه به‌تدریج بهبود یابد.
تداوم بارندگی 🌧️در مناطق تولیدی غربی در مرکز آمریکا می‌تواند محدودیت فعلی را طولانی‌تر کند، اما با بهبود شرایط برداشت، دسترسی کارخانه‌ها به سویا و حجم فرآوری نیز باید افزایش یابد.
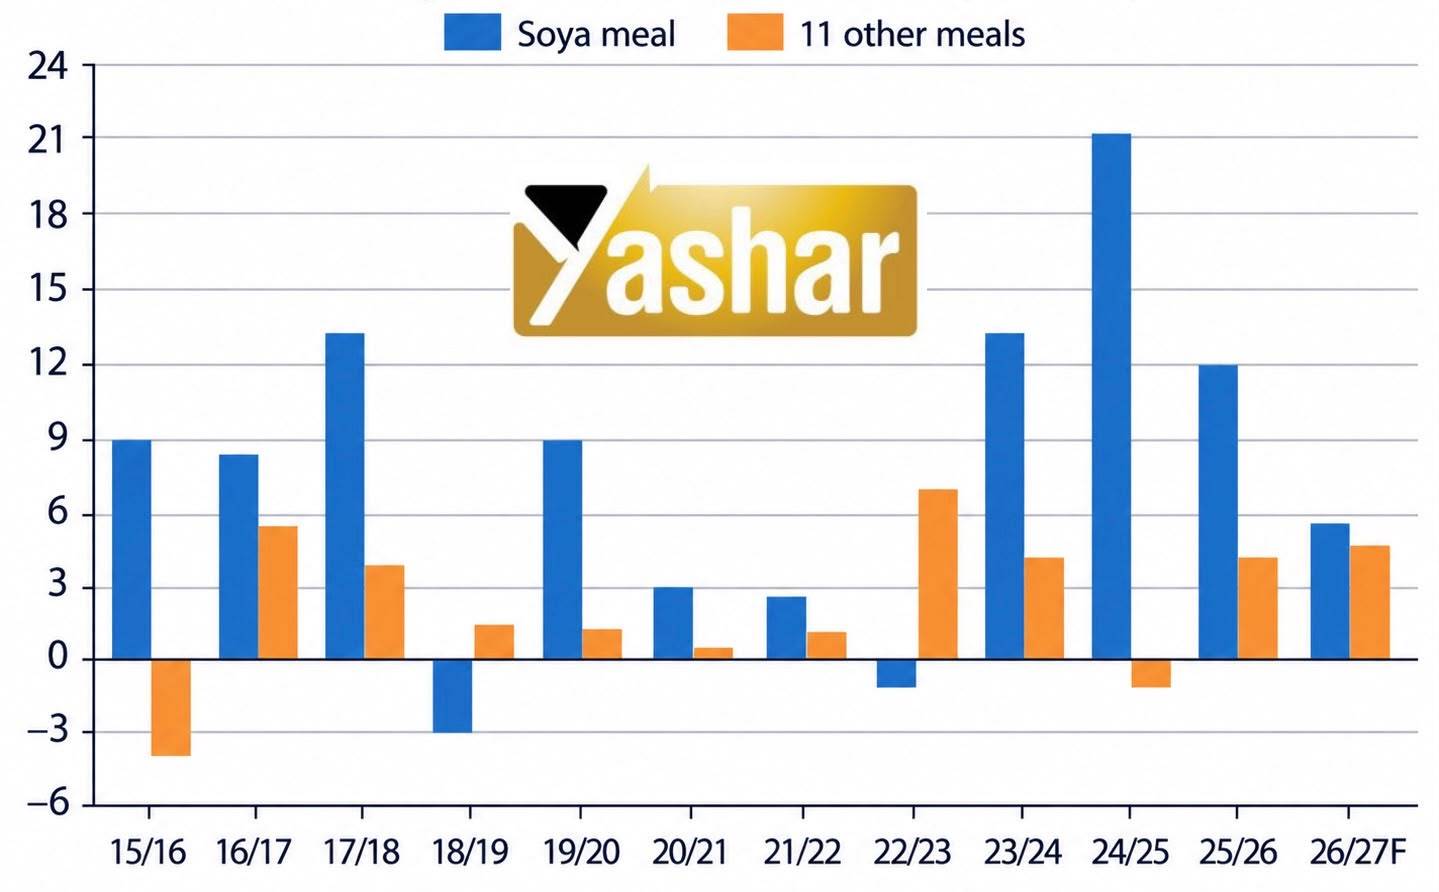
همزمان، پریمیوم‌ها تحویل بنادر برزیل برای حمل نوامبر و دسامبر در حال کاهش است و کنجاله برزیل در مقایسه با محصول آمریکا رقابت‌پذیرتر می‌شود؛ عاملی که می‌تواند مانع از تداوم رشد شدید فعلی در سررسیدهای دورتر شود. تولید جهانی کنجاله سویا در سال ۲۰۲۶/۲۷ حدود ۵.۷ میلیون تن یا ۱.۹ درصد افزایش  خواهد یافت، هرچند این پایین‌ترین نرخ رشد تولید طی چهار سال اخیر است.
تقاضا همچنان از بازار حمایت می‌کند و مصرف کنجاله‌های روغنی به‌ویژه در چین، آمریکا، برزیل و اتحادیه اروپا افزایش خواهد یافت؛ با این حال، چین همچنان یکی از عوامل مهم عدم‌قطعیت بازار است. کاهش  ورود دانه سویا ، حاشیه سود ضعیف فرآوری و قیمت بالای سویای برزیل احتمال کاهش فعالیت کارخانه‌های روغن‌کشی را در ماه‌های آینده افزایش داده است، در حالی که موجودی کنجاله سویا در چین نیز وارد روند نزولی شده است.
در مجموع، حمایت از قیمت‌ها در کوتاه‌مدت محتمل، اما با افزایش فرآوری در آمریکا و تشدید رقابت صادراتی از سوی آمریکای جنوبی، انتظار می‌رود بازار در ادامه سال به‌تدریج متعادل‌تر  شود و کمبود فعلی به یک کسری ساختاری و بلندمدت تبدیل نشود.
نمودار زیر رشد تولید جهانی کنجاله سویا در سال ۲۰۲۶/۲۷ را نشان می‌دهد که به حدود ۵.۷ میلیون تن کاهش  می‌یابد. این میزان، پایین‌ترین رشد طی چهار سال اخیر است. همزمان، تولید سایر کنجاله‌ها حدود ۴.۷ میلیون تن افزایش خواهد یافت؛ بنابراین رشد کلی عرضه کنجاله‌های روغنی نسبت به دو فصل گذشته کندتر خواهد شد.

WhatsApp Image 2026 09 22 at 13 39 31

در بازار گندم اوکراین، وضعیت عرضه محصول ۲۰۲۶ در مجموع مناسب و نتایج برداشت نیز از عملکرد بالاتر  از میانگین حکایت دارد، هرچند خشکسالی در غرب و بارندگی‌های مکرر در برخی مناطق بر عملکرد و کیفیت محصول اثر گذاشته است.
برآورد تولید با ۲.۴ میلیون تن افزایش  به ۲۵ میلیون تن رسیده و صادرات فصل ۲۰۲۶/۲۷ حدود ۱۰.۵ میلیون تن پیش‌بینی می‌شود. صادرات از ابتدای سپتامبر تا ۱۷ سپتامبر به حدود ۵۸۲ هزار تن رسیده و قیمت گندم  ۱۱.۵ درصد در اودسا نزدیک ۱۸۰-۲۰۰ دلار در هر تن است.
با وجود عرضه مناسب، کاهش جریان صادرات از دریای سیاه همچنان از بازار حمایت می‌کند؛ صادرات ترکیبی گندم روسیه و اوکراین در سه‌ماهه نخست فصل به حدود ۸ میلیون تن کاهش  یافته که پایین‌ترین سطح از ۲۰۱۰/۱۱ است. در عین حال، شرایط کشت محصول آینده نیز نگرانی‌هایی ایجاد کرده، بطوریکه حدود ۵۰ تا ۶۰ درصد اراضی در نظر گرفته‌ شده برای غلات زمستانه با کمبود رطوبت خاک مواجه‌اند و سطح زیر کشت گندم زمستانه برای محصول ۲۰۲۷ نیز احتمالاً به حدود ۴.۵ میلیون هکتار کاهش  خواهد یافت.
در بازار ذرت  اوکراین، چشم‌انداز تولید محصول جدید نسبتاً مطلوب است، هرچند خشکی  در غرب و کمبود بارندگی در بخش‌هایی از مرکز و جنوب‌شرق بر شرایط محصول اثر گذاشته است. برآوردهای فعلی، تولید را در محدوده ۳۲.۳ تا ۳۵.۱ میلیون تن قرار می‌دهند و صادرات فصل ۲۰۲۶/۲۷ حدود ۲۲ میلیون تن پیش‌بینی شده است.
جریان صادرات همچنان ضعیف است. صادرات از ابتدای سپتامبر تا ۱۷ سپتامبر تنها حدود ۲۰۳ هزار تن بوده و سرعت روزانه صادرات در هفته دوم ماه تقریباً به نصف دهه نخست کاهش  یافته است. در کوتاه‌مدت، ورود محصول جدید می‌تواند بر قیمت‌ها فشار وارد کند، اما محدودیت‌های  لجستیکی و صادراتی ، افت شدید تولید و افزایش نیاز وارداتی اتحادیه اروپا می‌تواند بخشی از این فشار را تعدیل کند.
بنابراین، سرعت افزایش صادرات اوکراین از ماه اکتبر، یکی از عوامل اصلی تعیین‌کننده روند بازار در هفته‌های آینده خواهد بود.
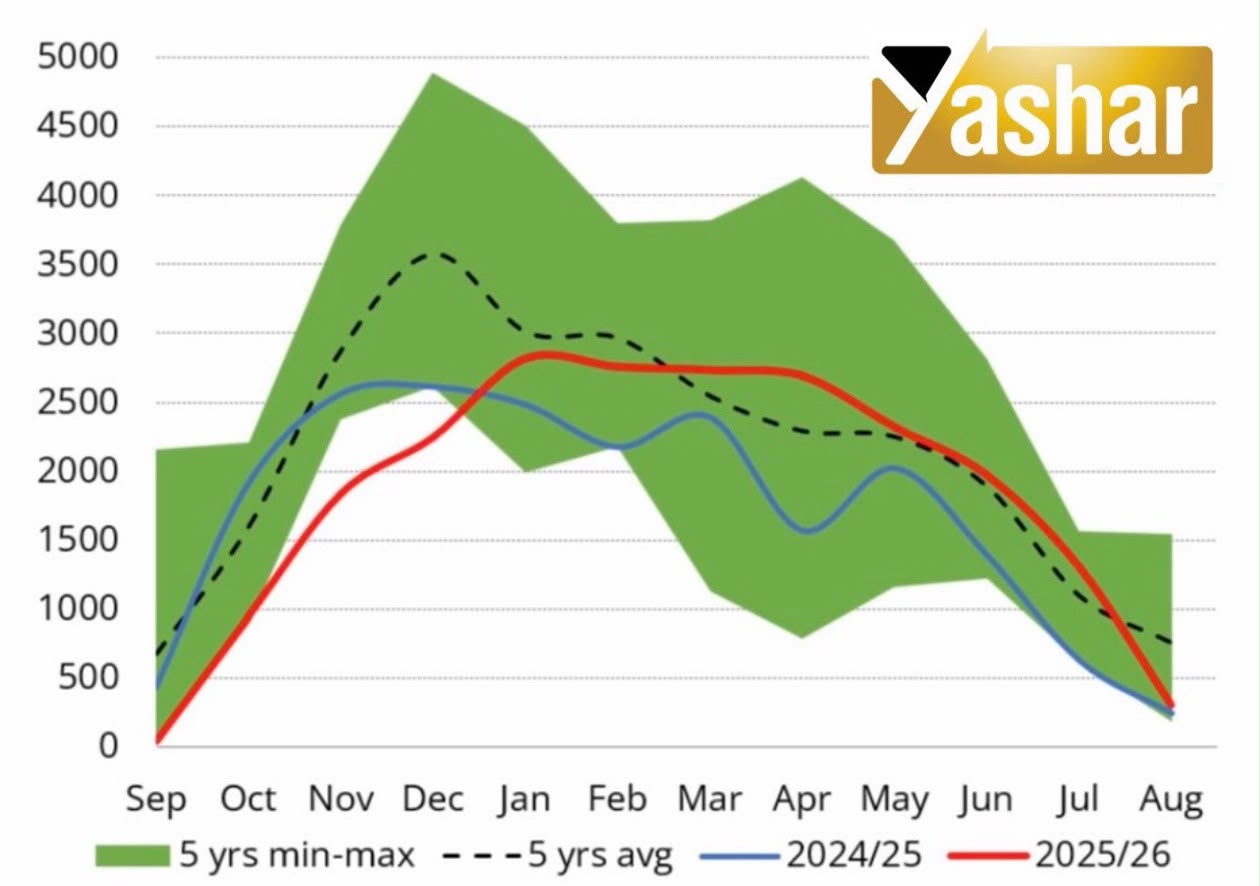
نمودار زیر روند صادرات ماهانه ذرت اوکراین را نشان می‌دهد. صادرات معمولاً از ابتدای فصل در سپتامبر افزایش  یافته و در ماه‌های زمستان به اوج می‌رسد و سپس به‌تدریج تا پایان فصل کاهش می‌یابد. در فصل ۲۰۲۵/۲۶، صادرات پس از شروع ضعیف در سپتامبر، با سرعت زیادی افزایش یافته و از ژانویه تا آوریل در محدوده ۲.۷ تا ۲.۸ میلیون تن در ماه باقی مانده که در بیشتر این دوره بالاتر از فصل قبل بوده است.
با این حال، از ماه مه روند صادرات نزولی  شده و برای ماه‌های پایانی فصل کاهش بیشتری پیش‌بینی می‌شود. در مجموع، نمودار نشان می‌دهد با وجود عملکرد نسبتاً مناسب صادرات در میانه فصل، حجم صادرات ذرت  اوکراین همچنان پایین‌تر  از میانگین پنج‌ساله قرار دارد و محدودیت‌های صادراتی و لجستیکی مانع  بازگشت جریان صادرات به سطوح تاریخی شده‌اند.

Read More