IMG 20260806 WA0004 1

بازار جهانی غلات در سال‌های آینده همچنان تحت تأثیر پیامدهای جنگ  خلیج فارس و افزایش  ریسک‌های ژئوپلیتیکی باقی خواهد ماند.

بازار جهانی غلات در سال‌های آینده همچنان تحت تأثیر پیامدهای جنگ  خلیج فارس و افزایش  ریسک‌های ژئوپلیتیکی باقی خواهد ماند. بررسی سناریوهای مختلف نشان می‌دهد که میانگین قیمت نفت برنت در افق سه‌ساله حدود ۹۵ دلار در هر بشکه برآورد می‌شود که نسبت به میانگین ۷۷ دلار پیش از جنگ، حدود ۲۳ درصد بالاتر  است.
در این ارزیابی، ادامه درگیری‌های فرسایشی با احتمال ۳۵ درصد محتمل‌ترین سناریو محسوب می‌شود، در حالی که سناریوی سلطه ایران بر بازار نفت با احتمال ۲۵ درصد می‌تواند قیمت برنت را به محدوده ۱۱۰ تا ۱۳۵ دلار برساند. در مقابل، سناریوهای کاهش  تنش و بازگشت به ثبات ، احتمال کمتری دارند و حتی در صورت تحقق نیز انتظار نمی‌رود هزینه‌های حمل‌ونقل، بیمه و نهاده‌های کشاورزی به سرعت به سطوح پیش از جنگ بازگردند.
در بازار غلات، افزایش  قیمت نفت تنها یکی از عوامل حمایت‌کننده قیمت‌ها محسوب می‌شود و اثر آن بر بازار ذرت نسبتاً محدود برآورد شده است؛ به‌طوری که میانگین قیمت ۹۵ دلاری نفت می‌تواند حدود ۳۲ تا ۳۹ سنت در هر بوشل به قیمت مزرعه‌ای ذرت  آمریکا اضافه کند. در مقابل، رشد هزینه نهاده‌ها اثر بسیار پررنگ‌تری خواهد داشت؛ به‌گونه‌ای که میانگین قیمت اوره در افق سه‌ساله حدود ۶۱۰ دلار در هر تن، معادل ۵۳ درصد بالاتر  از سطح ۴۰۰ دلاری پیش از جنگ، برآورد شده است. همچنین افزایش  قابل توجه هزینه‌های حمل‌ونقل و بیمه دریایی، در کنار کند شدن  رشد اقتصاد جهانی، می‌تواند بر هزینه تولید، الگوی کشت و جریان تجارت جهانی غلات اثرگذار باشد و موجب شود قیمت محصولات کشاورزی برای چند سال در سطوحی بالاتر از میانگین تاریخی باقی بماند.
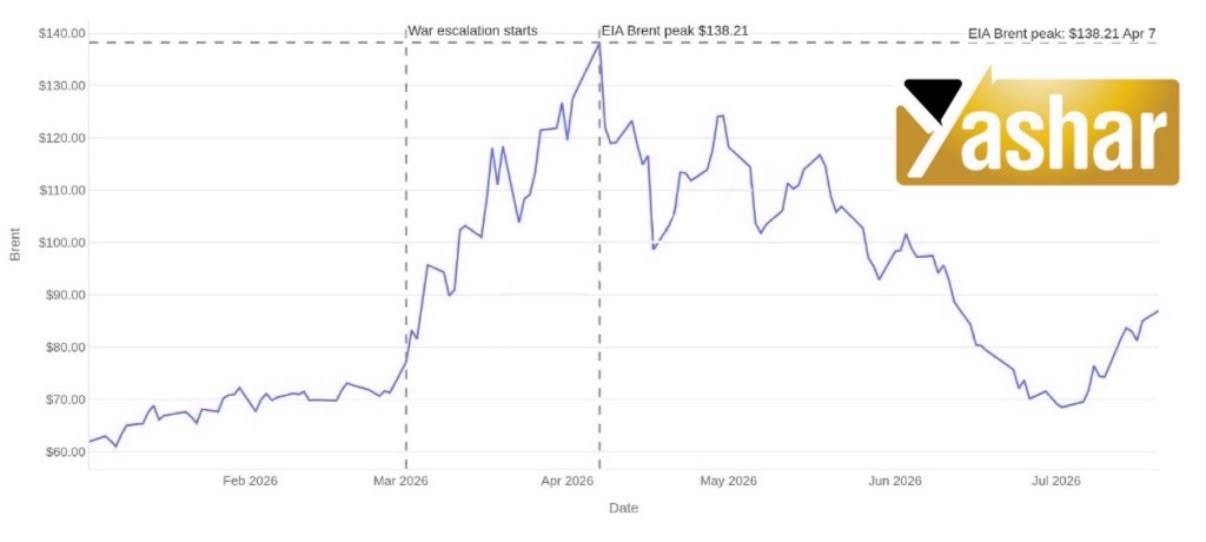
نمودار زیر روند روزانه قیمت نقدی نفت برنت  از ژانویه تا ژوئیه ۲۰۲۶ را نشان می‌دهد. قیمت برنت در ابتدای سال در محدوده ۶۰ تا ۷۰ دلار در هر بشکه قرار داشت، اما هم‌زمان با تشدید درگیری‌ها در اوایل مارس به‌سرعت صعود  کرد و در ۷ آوریل به اوج ۱۳۸.۲۱ دلار رسید. پس از آن، با کاهش نگرانی‌ها نسبت به تداوم اختلال عرضه و تعدیل انتظارات بازار، قیمت‌ها وارد مسیر نزولی  شدند؛ به‌طوری‌که برنت تا اواخر ژوئن و اوایل ژوئیه دوباره به محدوده حدود ۷۰ دلار بازگشت، هرچند در ادامه تا نزدیکی ۸۵ تا ۸۷ دلار بهبود یافت.این نوسانات شدید نشان می‌دهد که بازار نفت در این دوره بیش از آنکه صرفاً به حجم واقعی اختلال عرضه واکنش نشان دهد، به انتظارات درباره مدت جنگ و احتمال بازگشت جریان صادرات حساس بوده است.
به همین دلیل، حتی با باقی ماندن بخشی از کاهش عرضه، تغییر در ارزیابی معامله‌گران از طول دوره بحران باعث شد قیمت برنت از اوج آوریل به‌طور محسوسی عقب‌نشینی کند.
*

IMG 20260803 WA0004

بازار گندم  استرالیا همچنان از پشتوانه بنیادی مطلوبی برخوردار است و برخلاف افت بازارهای آتی جهانی، قیمت‌های داخلی این کشور مقاومت  قابل‌توجهی از خود نشان داده‌اند.

بازار گندم  استرالیا همچنان از پشتوانه بنیادی مطلوبی برخوردار است و برخلاف افت بازارهای آتی جهانی، قیمت‌های داخلی این کشور مقاومت  قابل‌توجهی از خود نشان داده‌اند.
با وجود کاهش قیمت قراردادهای آتی گندم در بورس‌های شیکاگو و یورونکست در پی تعدیل بخشی از پرمیوم ریسک جنگ دریای سیاه، نگرانی  از محدودیت عرضه در مناطق شمالی استرالیا مانع ️ از افت قیمت‌های داخلی شد. تداوم خشکی  در ایالت کوئینزلند و شمال نیوساوت ولز، چشم‌انداز تولید محصول جدید را تضعیف کرده و موجب افزایش  تقاضا برای گندم  این مناطق شده است؛ به‌طوری‌که قیمت گندم APW1 (پروتئین ۱۰.۵٪) در بریزبین با ۱۳ دلار استرالیا افزایش به ۳۹۵ دلار و در نیوکاسل با ۸ دلار افزایش به ۳۷۱ دلار رسید. در مقابل، بارندگی مناسب‌تر و شرایط مطلوب‌تر تولید در جنوب استرالیا موجب ثبات نسبی قیمت‌ها شده است. با وجود تداوم ریسک‌های صادراتی در دریای سیاه، انتظار می‌رود استرالیا به دلیل رطوبت مناسب خاک، محصول گندم مطلوبی برداشت کند، هرچند بازار همچنان تحولات مرتبط با احتمال وقوع پدیده ال‌نینو را به‌دقت دنبال می‌کند.
بازار کلزا  و جو دامی استرالیا نیز بیش از گذشته تحت تأثیر شرایط آب‌وهوایی داخلی و تفاوت چشم‌انداز تولید میان مناطق مختلف قرار گرفته است.
همزمان با افت  قیمت نفت خام ، بازار جهانی دانه‌های روغنی تضعیف شد و قیمت قراردادهای آتی کانولای کانادا ۹ درصد و کلزای اروپا ۴ درصد کاهش  یافت، اما افت قیمت کلزای استرالیا در بیشتر بنادر به حدود ۹ تا ۱۲ دلار استرالیا در هر تن محدود شد؛ زیرا تقاضای داخلی و شرایط متفاوت تولید از بازار حمایت کرد. در بازار جو دامی نیز شکاف میان شمال و جنوب کشور مشهود بود؛ به‌طوری‌که قیمت جو دامی در بریزبین با ۶ دلار افزایش به ۳۸۴ دلار و در نیوکاسل با ۴ دلار افزایش همراه شد، در حالی که قیمت‌ها در آدلاید ۱۱ دلار و در پورتلند ۲ دلار کاهش یافت. همچنین افزایش ۳ درصدی قیمت اوره تا ۷۷۴ دلار استرالیا در هر تن، هزینه‌های تولید را بالا برده و نشان می‌دهد که در ماه‌های آینده، بارندگی و وضعیت رشد محصولات زراعی مهم‌ترین عوامل تعیین‌کننده بازار غلات و دانه‌های روغنی استرالیا خواهند بود.
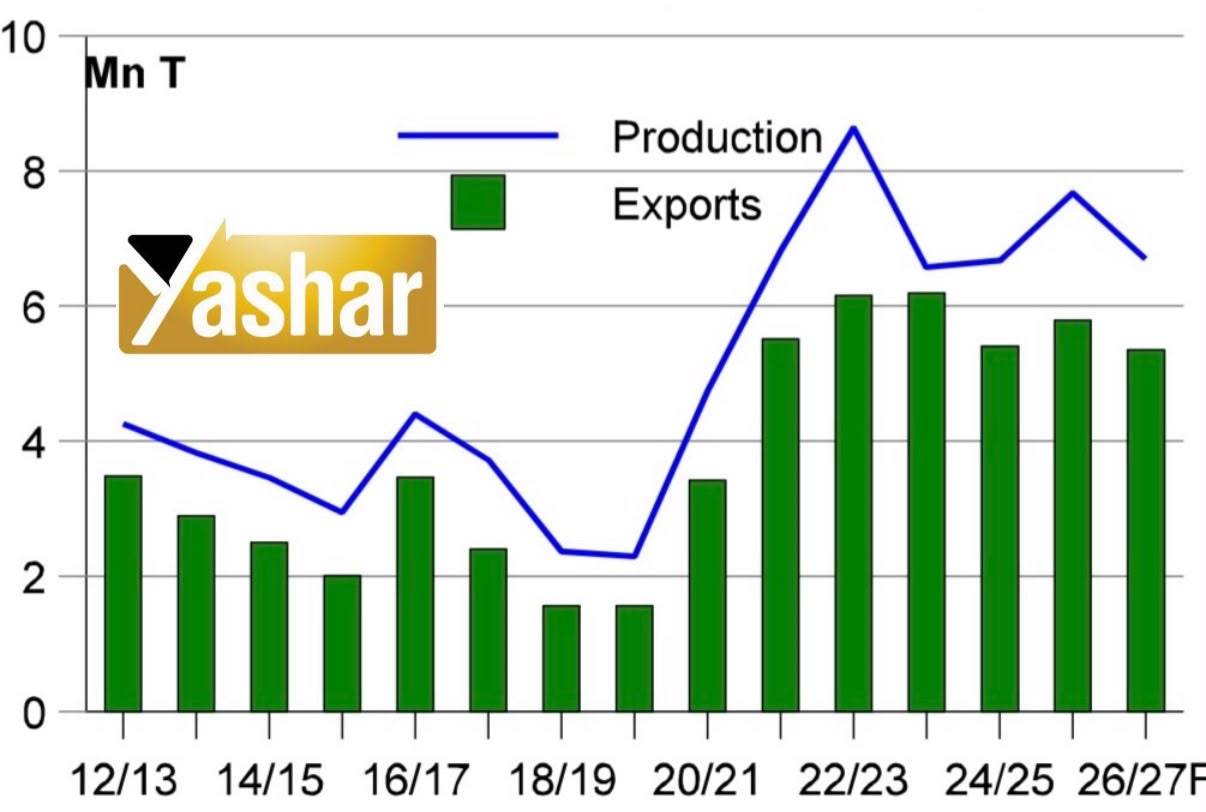
نمودار زیر روند تولید و صادرات کلزا استرالیا  را از فصل ۲۰۱۲/۱۳ تا برآورد ۲۰۲۶/۲۷ (سال زراعی اکتبر تا سپتامبر) نشان می‌دهد. پس از افت تولید در سال‌های ۲۰۱۸/۱۹ و ۲۰۱۹/۲۰ به دلیل خشکسالی، تولید کلزا از فصل ۲۰۲۰/۲۱ به‌سرعت احیا شد و در فصل ۲۰۲۲/۲۳ با حدود ۸.۶ میلیون تن به بالاترین سطح تاریخی خود رسید. اگرچه در سال‌های بعد تولید نسبت به این رکورد کاهش یافت، اما همچنان در سطوح بالایی باقی مانده و برای فصل ۲۰۲۶/۲۷ حدود ۶.۷ میلیون تن برآورد می‌شود.
صادرات کلزا نیز همسو با رشد تولید افزایش چشمگیری داشته و از حدود ۳.۴ میلیون تن در فصل ۲۰۲۰/۲۱ به بیش از ۶ میلیون تن در فصل‌های ۲۰۲۲/۲۳ و ۲۰۲۳/۲۴ رسیده است. با وجود کاهش  نسبی تولید در سال‌های اخیر، پیش‌بینی می‌شود صادرات در فصل ۲۰۲۶/۲۷ همچنان در حدود ۵.۴ میلیون تن باقی بماند که بیانگر تداوم جایگاه استرالیا به‌عنوان یکی از بزرگ‌ترین صادرکنندگان کلزا در بازار جهانی است.
*

IMG 20260801 WA0002

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ پنجم تا یازدهم ماه آگوست را اعلام كرد؛

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ پنجم تا یازدهم ماه آگوست را اعلام كرد؛
بر اين اساس، عوارض صادراتی گندم  و جو كماكان صفر  باقى خواهد ماند.
عوارض صادراتی ذرت  با کاهش  به ۱۳۷ روبل رسید.
بر اساس برآورد های اخیر، تولید کل غلات روسیه در سال ۲۰۲۶ به ۱۳۹ میلیون تن خواهد رسید، در حالی که این رقم در سال ۲۰۲۵ برابر با ۱۴۱.۲ میلیون تن بود. از این میزان، تولید گندم 🌾 ۹۰ میلیون تن، جو 🌾🐄۱۹ میلیون تن و ذرت  ۱۶ میلیون تن پیش‌بینی شده است. ظرفیت صادرات غلات در فصل ۲۰۲۶/۲۷ نیز ۵۸.۵ میلیون تن برآورد می‌شود که از این میزان، حدود ۴۹ میلیون تن به گندم🌾، ۵ میلیون تن به جو 🌾🐄و ۴.۵ میلیون تن به ذرت اختصاص دارد و در مقایسه با صادرات ۶۰.۹ میلیون تنی فصل گذشته، اندکی کمتر  است. با این حال، با توجه به پیچیده‌تر شدن شرایط بازارهای صادراتی، این احتمال وجود دارد که بخشی از این حجم به جای صادرات، به ذخایر داخلی منتقل شود. هم‌زمان، روسیه با تصویب قوانین جدید، اختیارات وزارت کشاورزی را در زمینه رهگیری، ثبت و نظارت بر گردش غلات و محصولات فرآوری‌شده آن افزایش داده و در راستای تقویت شفافیت و کنترل زنجیره تأمین غلات گام برداشته است.
با وجود چشم‌انداز مناسب تولید، مهم‌ترین عامل اثرگذار بر بازار غلات روسیه در شرایط کنونی، اختلالات گسترده در زیرساخت‌ها و مسیرهای صادراتی دریای سیاه و دریای آزوف است. حملات 🚀 مکرر به پایانه‌های صادراتی، محدودیت ️ در تردد کشتی‌ها از تنگه کرچ و کانال آزوف–دن و افزایش هزینه‌های لجستیکی، ظرفیت مؤثر صادرات را به‌طور محسوسی کاهش داده است.
انجمن صادرکنندگان و تولیدکنندگان غلات روسیه هشدار داده است که در صورت تداوم این شرایط، صادرات گندم این کشور در فصل جاری ممکن است به ۳۰ تا ۳۵ میلیون تن کمتر از ظرفیت بالقوه باشد. از آنجا که بیش از ۸۰ درصد صادرات غلات روسیه از بنادر دریای سیاه و دریای آزوف انجام می‌شود، این محدودیت‌ها از اهمیت راهبردی بالایی برخوردار هستند.
در همین حال، ورود محصول جدید به بازار، همراه با افزایش  هزینه‌های حمل‌ونقل و کند شدن روند صادرات، موجب کاهش قیمت‌های داخلی شده است؛ به‌گونه‌ای که طی هفته گذشته قیمت گندم 🌾درجه سه به ۱۲٬۹۵۰ روبل در هر تن (معادل ۱.۳ درصد کاهش)، گندم درجه چهار به ۱۲٬۶۰۰ روبل در هر تن (۲.۳ درصد کاهش) و قیمت جو نیز ۶.۵ درصد کاهش  یافت. در مجموع، اگرچه روسیه همچنان از ظرفیت بالایی برای عرضه و صادرات غلات برخوردار است، اما در کوتاه‌مدت روند بازار بیش از آنکه تحت تأثیر میزان تولید باشد، به محدودیت‌های لجستیکی و ریسک‌های ژئوپلیتیکی وابسته خواهد بود.
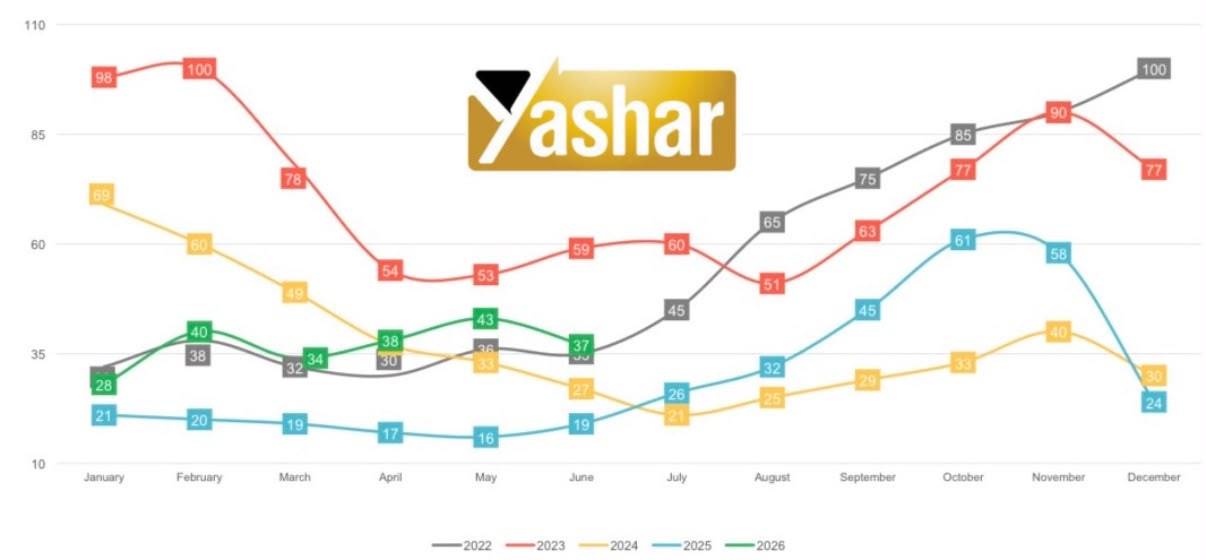
نمودار زیر روند ماهانه نرخ حمل  دریایی جو از بندر آستراخان روسیه به مقصد بنادر شمال ایران را طی پنج سال، نشان می‌دهد

IMG 20260728 WA00031

تولید سویای  برزیل در فصل ۲۰۲۶/۲۷ حدود ۱۸۴ تا ۱۸۶ میلیون تن برآورد می‌شود .

تولید سویای  برزیل در فصل ۲۰۲۶/۲۷ حدود ۱۸۴ تا ۱۸۶ میلیون تن برآورد می‌شود که جایگاه این کشور را به‌عنوان بزرگ‌ترین  تولیدکننده و صادرکننده سویا در جهان حفظ خواهد کرد. همچنین صادرات سویا  با ثبت رکوردی حدود ۱۱۶.۳ میلیون تن و صادرات کنجاله سویا  با ۲۵.۹ میلیون تن، همچنان از رشد ظرفیت‌های فرآوری داخلی و تقاضای مناسب جهانی، به‌ویژه از سوی چین، حمایت  می‌شود. در مقابل، صادرات ذرت  با وجود تداوم جایگاه برزیل در میان بزرگ‌ترین صادرکنندگان جهان، به حدود ۳۸.۳ میلیون تن کاهش  خواهد یافت که عمدتاً ناشی از افزایش  مصرف داخلی و محدود شدن مازاد صادراتی است. با این حال، مجموع صادرات ذرت ، سویا  و کنجاله سویا در سال ۲۰۲۶ همچنان در سطح بسیار بالای حدود ۱۸۰.۱ میلیون تن پیش‌بینی می‌شود که نزدیک به رکورد تاریخی این کشور است.
در ادامه، شرایط آب‌وهوایی مهم‌ترین عامل تعیین‌کننده روند بازار باقی خواهد ماند. بارندگی‌های سنگین  در ایالت‌های جنوبی از جمله ریو گرانده دو سول، پارانا و سانتا کاتارینا موجب افزایش فشار بیماری‌ها و تضعیف چشم‌انداز تولید گندم  شده است. از سوی دیگر، کاهش  رطوبت خاک در مناطق مرکزی تولید، به‌ویژه ماتو گروسو و گویاس، در صورت تداوم تا ماه‌های اوت و سپتامبر، می‌تواند آغاز کشت سویا  را با تأخیر  مواجه کرده و سرعت رشد سطح زیرکشت را محدود کند. با این وجود، حاشیه سود مطلوب فرآوری، رشد  تقاضای صنعت سوخت‌های زیستی ️و توسعه مستمر صنعت روغن‌کشی، همچنان از تقاضای داخلی حمایت می‌کند و انتظار می‌رود برزیل جایگاه رقابتی خود را در بازارهای جهانی حفظ کند. بنابراین، در صورت مساعد بودن شرایط آب‌وهوایی طی فصل کشت، چشم‌انداز عرضه غلات و دانه‌های روغنی این کشور همچنان مطلوب ارزیابی می‌شود، هرچند روند قیمت‌ها و صادرات همچنان به تحولات آب‌وهوایی، میزان خرید چین و شرایط بازارهای جهانی وابسته خواهد بود.
نمودار زیر روند صادرات ماهانه ذرت  برزیل را در فصل‌های صادراتی مختلف نشان می‌دهد. بر اساس برآوردها، صادرات ذرت برزیل در فصل ۲۰۲۶/۲۷ به حدود ۳۸.۳ میلیون تن خواهد رسید که اگرچه نسبت به فصل گذشته اندکی کاهش نشان می‌دهد و فاصله قابل‌توجهی با رکورد ۵۴.۶ میلیون تنی فصل ۲۰۲۳/۲۴ دارد، اما همچنان در محدوده‌ای بالاتر از میانگین پنج‌ساله قرار داشته و از تداوم حضور قدرتمند برزیل در بازار جهانی ذرت حکایت می‌کند. صادرات نیز مطابق الگوی فصلی، از ماه ژوئیه شتاب گرفته، در ماه‌های اوت تا دسامبر در سطوح بالایی ادامه یافته و سپس در پایان فصل کاهش می‌یابد.