IMG 20260811 WA00311 1

بازار جهانی جو دامی در سال زراعی ۲۰۲۶/۲۷ در مجموع از نظر عرضه در شرایط نسبتاً مناسبی قرار دارد

بازار جهانی جو دامی در سال زراعی ۲۰۲۶/۲۷ در مجموع از نظر عرضه در شرایط نسبتاً مناسبی قرار دارد، اما حجم جو دامی قابل عرضه در بازار صادراتی رو به کاهش  است و شکاف قیمت میان مبادی مختلف نیز بیشتر شده است.
تولید جهانی جو حدود ۱۵۵.۶ میلیون تن پیش‌بینی می‌شود که اندکی بالاتر  از فصل گذشته است، در حالی که ذخایر پایانی نیز انتظار می‌رود از ۲۰.۵ میلیون تن به ۲۰.۹ میلیون تن افزایش  یابد؛ بنابراین در سطح جهانی کمبود مطلق عرضه وجود  ندارد. با این حال، تولید در چند کشور عمده صادرکننده رو به کاهش  است. تولید جو اتحادیه اروپا پس از موج‌های متوالی گرما و خشکسالی  و افت عملکرد، به‌ویژه در فرانسه، حدود ۵۳.۱ تا ۵۷.۶ میلیون تن برآورد می‌شود که به‌مراتب کمتر  از ۶۳.۸ میلیون تن فصل گذشته است. برداشت روسیه نیز حدود ۱۸.۵ تا ۱۹.۵ میلیون تن پیش‌بینی می‌شود که پایین‌تر  از سال گذشته است و برآورد ظرفیت صادراتی آن در محدوده تقریبی ۳.۸ تا ۵ میلیون تن قرار دارد. تولید استرالیا نیز انتظار می‌رود از رکورد ۱۶.۷ میلیون تنی سال گذشته به حدود ۱۳.۶ تا ۱۴.۱ میلیون تن کاهش  قابل‌توجهی داشته باشد؛ کاهش سطح زیر کشت، فشار بر عملکرد و تقویت پدیده ال‌نینو، ریسک کاهش بیشتر تولید را افزایش داده است. تولید آرژانتین در حدود ۵.۲۵ میلیون تن نسبتاً باثبات  باقی مانده و تولید کانادا نیز حدود ۸.۳ تا ۹.۳ میلیون تن پیش‌بینی می‌شود. اوکراین در این میان یک استثنای قابل‌توجه است؛ برداشت جو این کشور تاکنون به حدود ۵.۷ میلیون تن رسیده و از سال گذشته بیشتر  است، اما به دلیل محدودیت‌های ️ شدید مسیرهای صادراتی دریای سیاه، این افزایش عرضه فیزیکی به‌راحتی وارد بازار بین‌المللی نمی‌شود.
در سمت تقاضا، مصرف همچنان برای جذب جو دامی موجود کافی است، اما به‌تنهایی قدرت لازم برای ایجاد یک روند صعودی ساختاری در بازار را ندارد.
چین، به‌عنوان بزرگ‌ترین واردکننده جو جهان، احتمالاً واردات خود را از ۱۲.۵ میلیون تن به ۱۰.۷ میلیون تن کاهش خواهد داد و واردات عربستان سعودی نیز حدود ۴.۳ میلیون تن پیش‌بینی می‌شود که ۴.۴ درصد کمتر  از سال گذشته است؛ با این حال، آمار اخیر صادرات روسیه نشان می‌دهد تقاضای خاورمیانه همچنان فعال است. روسیه طی روزهای اول تا هفتم ماه جاری میلادی ۱۳۷ هزار تن جو صادر کرد که شامل ۸۹ هزار تن به عربستان سعودی، ۳۷ هزار تن به امارات و ۹ هزار تن به ایران بود. اردن نیز برای خرید حداکثر ۱۲۰ هزار تن جو دامی مناقصه برگزار کرده که تداوم تقاضای خرید در منطقه خاورمیانه و شمال آفریقا را نشان می‌دهد.
بنابراین عامل اصلی حمایت از قیمت‌ها نه رشد تقاضا، بلکه کاهش  قابلیت اتکای عرضه دریای سیاه است؛ بنادر آب‌عمیق اوکراین عمدتاً غیرفعال مانده‌اند، سطح آب دانوب به‌شدت پایین است، فعالیت پایانه‌های روسیه در دریای سیاه با وقفه  انجام می‌شود، نرخ کرایه حمل به‌طور محسوسی افزایش  یافته و حتی کشتی‌های  حامل جو نیز در معرض حملات  قرار گرفته‌اند. هم‌زمان، وخامت چشم‌انداز تولید ذرت اروپا و ابهام‌های آب‌وهوایی در آمریکا از دیگر عوامل حمایتی مهم هستند، زیرا محدودتر ️ شدن عرضه ذرت ، ارزش نسبی جو را در جیره‌های خوراک دام افزایش می‌دهد. در نتیجه، قیمت جو دامی در مبادی مختلف اختلاف قابل‌توجهی دارد.
در مجموع، شرایط بازار بیشتر حمایتی است تا کاملاً صعودی؛ کاهش  تقاضای وارداتی چین و مناسب بودن سطح ذخایر جهانی، ظرفیت رشد شدید قیمت‌ها را محدود ️می‌کند، اما افت  تولید در اتحادیه اروپا و استرالیا، کاهش ظرفیت صادراتی روسیه، ریسک‌های جدی لجستیکی در دریای سیاه، افزایش  هزینه حمل و عدم قطعیت درباره تولید جهانی ذرت همچنان کف قیمتی محکمی برای بازار ایجاد کرده و جو دامی را در معرض نوسانات صعودی یشتر قرار داده است.
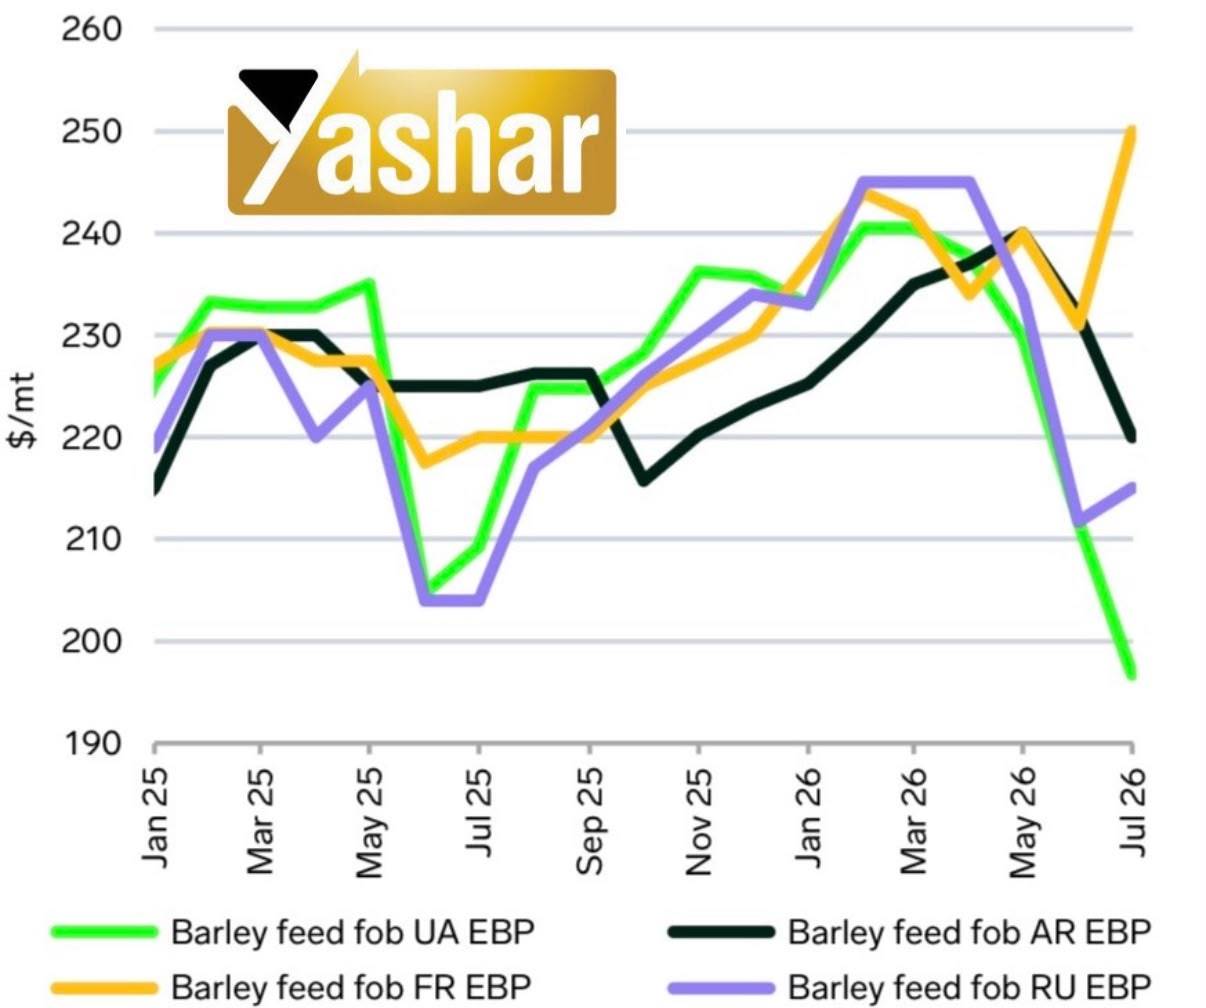
نمودار زیر روند قیمت جو دامی  در مبادی اصلی صادراتی را از ژانویه ۲۰۲۵ تا ژوئیه ۲۰۲۶ نشان می‌دهد. پس از افزایش عمومی قیمت‌ها تا اوایل ۲۰۲۶، از ماه مه مسیر بازارها به‌شدت از یکدیگر جدا شده است؛ قیمت جو دامی اوکراین با افت شدید به حدود ۱۹۷ دلار در تن رسیده و روسیه نیز تا محدوده ۲۱۵ دلار کاهش یافته، در حالی که فرانسه با جهش به حدود ۲۵۰ دلار در تن بالاترین قیمت را ثبت کرده است. آرژانتین نیز پس از صعود تا محدوده ۲۴۰ دلار، در ژوئیه به حدود ۲۲۰ دلار در تن عقب‌نشینی کرده است. این واگرایی نشان‌دهنده تفاوت قابل‌توجه شرایط عرضه، تقاضا و رقابت‌پذیری صادراتی میان مبادی اصلی بازار جو دامی است.
IMG 20260810 WA00361

بازار ذرت  برزیل با محصول بزرگ سافرینیا (برداشت دوم) وارد دوره اوج عرضه و بازاریابی شده است

بازار ذرت  برزیل با محصول بزرگ سافرینیا (برداشت دوم) وارد دوره اوج عرضه و بازاریابی شده است، اما کندی  نسبی برداشت، محدود بودن فروش کشاورزان و تقاضای قوی داخلی مانع از شکل‌گیری فشار جدی بر قیمت‌ها شده است.
تا دیروز، برداشت سافرینیا در مناطق مرکز و جنوب کشور به ۶۳٪ رسیده که نسبت به ۵۵٪ هفته قبل پیشرفت داشته، اما همچنان از ۷۷٪ سال گذشته و میانگین پنج‌ساله ۷۳٪ عقب‌تر است؛ این رقم در ماتو گروسو ۸۶٪، پارانا ۴۷٪، گویاس ۴۱٪ و ماتو گروسو دو سول ۵۱٪ گزارش شده است.
در بازار داخلی، بسیاری از تولیدکنندگان همچنان در انتظار قیمت‌های بالاتر از فروش گسترده خودداری ️ می‌کنند و در مقابل، تقاضای صنایع اتانول ️به‌ویژه در گویاس و مارانیائو از بازار حمایت می‌کند. در بخش صادرات، عملکرد تاکنون ضعیف‌تر از انتظار بوده است. صادرات ژوئیه تنها حدود ۲.۸ میلیون تن بود که تقریباً یک میلیون تن کمتر  از پیش‌بینی‌هاست و برنامه بارگیری ماه جاری میلادی نیز از سال گذشته عقب‌تر قرار دارد، زیرا آرژانتین و اوکراین سهم بیشتری از تقاضای خاورمیانه و شمال آفریقا را جذب کرده‌اند و ایران نیز همچنان در بازار ذرت برزیل حضور ندارد. با این حال، فعالیت فوب در اواخر هفته افزایش یافت و حدود هشت محموله کشتی معامله شد که بخش عمده تقاضا مربوط به بارگیری سپتامبر از بنادر شمالی برای اروپا و آمریکای مرکزی بود. برآورد بازار از صادرات ذرت برزیل همچنان در محدوده ۳۷ تا ۳۸ میلیون تن قرار دارد.
در افق ۲۰۲۶/۲۷ نیز تأمین کود به یکی از ریسک‌های مهم تبدیل شده است؛ تا اواسط ژوئیه تنها ۷۸٪ نیاز کودی کشت تابستانه در مقابل میانگین ۸۲٪ تأمین شده و کشاورزان نیز حدود ۳۰٪ کود مورد نیاز سافرینیا را خریداری کرده‌اند؛ بنابراین افزایش  هزینه کود یا اختلال در عرضه از خاورمیانه می‌تواند بر هزینه و روند کشت محصول آینده تأثیرگذار باشد.
بازار سویای  برزیل همچنان از صادرات بسیار قوی و فروش محتاطانه کشاورزان حمایت می‌شود، هرچند با افزایش خرید محصول جدید توسط چین، رقابت سویای آمریکا نیز در حال تقویت است.
صادرات دانه سویا برزیل در ژوئیه به ۱۳.۴ میلیون تن در مقایسه با ۱۲.۳ میلیون تن سال گذشته رسید و مجموع صادرات ژانویه تا ژوئیه را به رکورد  ۸۳ میلیون تن رساند؛ رقمی که ۵.۸ میلیون تن یا ۷.۵٪ بیشتر  از مدت مشابه سال قبل است. صادرات به چین اندکی از ۹.۵۸ به ۹.۴۲ میلیون تن کاهش یافت، اما افزایش  فروش به اتحادیه اروپا، شمال آفریقا، مکزیک، ایران و چند بازار آسیایی، مقاصد صادراتی برزیل را متنوع‌تر کرده است. تا پایان ژوئیه حدود ۷۷٪ محصول قدیم، معادل نزدیک به ۱۴۱ میلیون تن، توسط کشاورزان فروخته شده که تقریباً مطابق روند تاریخی است؛ در مقابل، پیش‌فروش محصول ۲۰۲۶/۲۷ تنها به ۱۷٪ رسیده، در حالی که میانگین این مقطع ۲۴٪ است و نشان می‌دهد تولیدکنندگان در قیمت‌های فعلی تمایل چندانی به فروش محصول جدید ندارند.
محدودیت ️ عرضه از سوی کشاورزان، با وجود افت قیمت‌های بورس شیکاگو، پریمیوم‌های صادراتی برزیل را بالا نگه داشته و قیمت فوب سویای سانتوس و پاراناگوآ برای سپتامبر در ۵ اوت حدود ۴۸۵ دلار در هر تن بوده است. در همین حال، چین حدود ۹۲٪ از نیاز ۷.۵ میلیون تنی سپتامبر و ۶۸٪ از نیاز ۹.۵ میلیون تنی اکتبر خود را پوشش داده و ازسرگیری خرید سویای آمریکا، رقابت با برزیل برای محموله‌های ماه‌های بعد را افزایش داده است.
در ادامه، تمرکز بازار به‌تدریج به فصل ۲۰۲۶/۲۷ معطوف می‌شود؛ جایی که احتمال وقوع ال‌نینوی بسیار قوی، افزایش  هزینه نهاده‌ها و رشد مصرف داخلی در برزیل می‌تواند مازاد قابل صادرات این کشور را محدود ️کند.
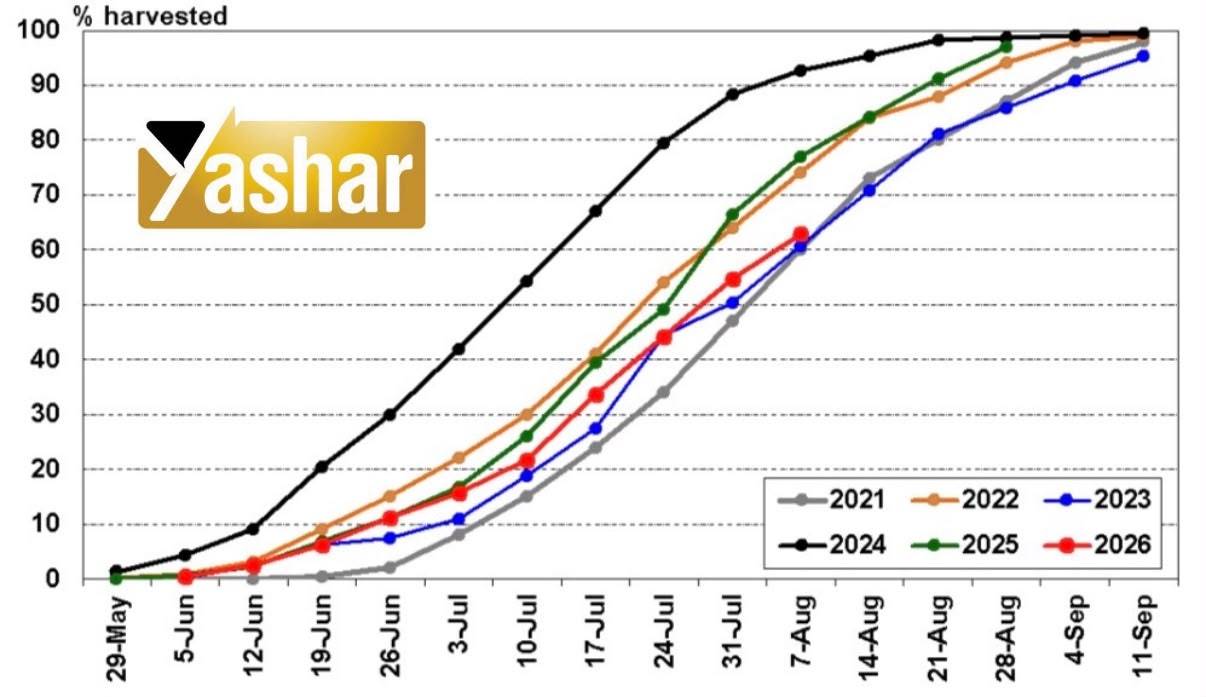
نمودار زیر روند برداشت ذرت دوم برزیل (سافرینیا) در سال ۲۰۲۶ را با پنج سال گذشته مقایسه می‌کند. تا دیروز، حدود ۶۲٪ محصول برداشت شده که اندکی بالاتر از سال ۲۰۲۳، اما به‌طور محسوسی عقب‌تر از سال‌های ۲۰۲۴ و ۲۰۲۵ است. در سال ۲۰۲۴ در همین مقطع برداشت به بیش از ۹۰٪ رسیده بود. بنابراین، برداشت امسال با وجود پیشرفت مناسب در هفته‌های اخیر، همچنان نسبت به دو سال گذشته با تأخیر ⏰همراه است.

IMG 20260809 WA00221

بازار جهانی روغن سویا از نظر عوامل بنیادی همچنان از حمایت تقاضای بسیار قوی بخش سوخت‌های زیستی️، به‌ویژه در آمریکای شمالی، برخوردار است

بازار جهانی روغن سویا از نظر عوامل بنیادی همچنان از حمایت تقاضای بسیار قوی بخش سوخت‌های زیستی️، به‌ویژه در آمریکای شمالی، برخوردار است؛ هرچند در کوتاه‌مدت، قیمت‌ها بیش از گذشته به تحولات بازار انرژی، شرایط آب‌وهوایی آمریکا و ابهامات مربوط به سیاست‌های سوخت زیستی حساس شده‌اند. مصرف روغن سویا در آمریکا در ماه ژوئن به رکورد ۱.۲۷ میلیون تن رسید که ۲۴ درصد بیشتر  از مدت مشابه سال قبل بود و مجموع مصرف در دوره اکتبر تا ژوئن ۲۰۲۵/۲۶ را به ۱۰.۱۱ میلیون تن رساند؛ رقمی که حدود ۱.۲ میلیون تن بالاتر  از سال گذشته است. مهم‌ترین عامل این رشد، بخش سوخت‌های زیستی بوده است؛ مصرف روغن سویا برای تولید سوخت زیستی در آمریکا در ماه مه به ۶۵۰ هزار تن رسید و ۵۵ درصد از کل مصرف ماهانه روغن سویا را به خود اختصاص داد. رشد قدرتمند تولید بیودیزل ️و دیزل تجدیدپذیر نیز باعث شده آمریکا در ماه‌های اخیر از صادرکننده خالص به واردکننده خالص روغن سویا تبدیل شود. در همین حال، ابهام درباره معافیت پالایشگاه‌های کوچک در آمریکا، با وجود عوامل بنیادی حمایتی در بخش سوخت زیستی، بر قیمت روغن سویا در بورس شیکاگو فشار وارد کرده است؛ ضمن آنکه بهبود پیش‌بینی بارندگی در مناطق غرب میانه آمریکا، با تقویت چشم‌انداز محصول سویای ۲۰۲۶، بخشی از صرف ریسک آب‌وهوایی بازار را کاهش داده است.
در نتیجه، معاملات روغن سویا در بورس شیکاگو طی هفته با نوسانات قابل‌توجهی همراه بود، هرچند قرارداد دسامبر در ۶ اوت، همزمان با بازگشت قیمت نفت خام  و تقویت قیمت دانه سویا، تا حدود ۶۷.۳۷ سنت به ازای هر پوند بهبود یافت. عرضه قابل‌دسترس آمریکا برای صادرات همچنان محدود است؛ به‌طوری‌که فروش هفتگی صادراتی روغن سویا تنها ۳,۹۰۰ تن و صادرات واقعی حدود ۱,۰۰۰ تن بود که نشان‌دهنده نقش فزاینده مصرف داخلی در جذب عرضه این کشور است.
در بازار بین‌المللی نیز تغییر جریان تجارت روغن‌های گیاهی، اهمیت بیشتری برای روغن سویا پیدا کرده است. برزیل در ماه ژوئیه به‌طور غیرمعمول ۳۱۸ هزار تن روغن سویا صادر کرد که بیش از دو برابر ماه قبل و مدت مشابه سال گذشته بود؛ از این میزان، ۲۶۹ هزار تن به هند ارسال شد. مجموع صادرات روغن سویای برزیل و آرژانتین نیز در ماه ژوئیه به حدود ۹۵۰ هزار تن رسید. با این حال، انتظار می‌رود از ماه اوت عرضه صادراتی آمریکای جنوبی محدودتر ️شود، زیرا فرآوری سویا در برزیل به‌صورت فصلی کاهش  می‌یابد و افزایش تولید بیودیزل در برزیل و آرژانتین سهم بیشتری از روغن‌های گیاهی را در بازار داخلی این کشورها جذب می‌کند. این محدودیت عرضه همزمان با کاهش  شدید صادرات روغن آفتابگردان  از دریای سیاه است و می‌تواند بخشی از تقاضای وارداتی را به سمت روغن سویا و روغن پالم سوق دهد.
در مجموع، شرایط عرضه و تقاضای روغن سویا همچنان نسبتاً حمایتی است؛ رشد مصرف سوخت‌های زیستی در آمریکای شمالی و احتمال افزایش تقاضای جایگزینی در پی محدودیت صادرات روغن آفتابگردان، عرضه قابل‌دسترس در بازار جهانی را محدودتر ️می‌کند، در حالی که چشم‌انداز برداشت بالای سویا در آمریکا، کاهش  قیمت نفت خام  و ابهام درباره سیاست سوخت‌های تجدیدپذیر آمریکا مهم‌ترین عوامل کاهشی📉 پیش روی بازار هستند.
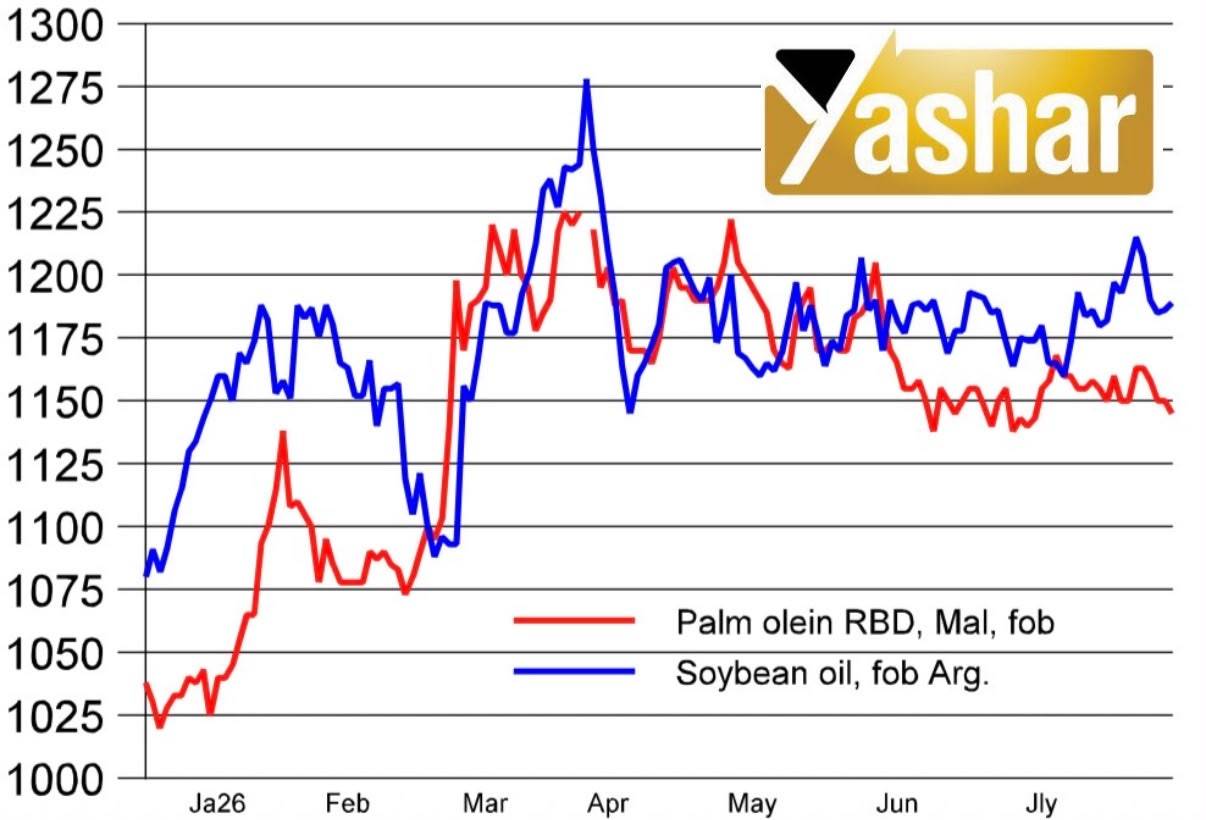
نمودار زیر روند قیمت روغن سویای آرژانتین (خط آبی) و پالم مالزی (خط قرمز) را از ابتدای ژانویه تا ۳۰ ژوئیه ۲۰۲۶ مقایسه می‌کند. پس از رشد قابل‌توجه هر دو روغن در سه‌ماهه نخست سال، قیمت‌ها از آوریل وارد دوره‌ای پرنوسان‌تر شدند؛ با این حال از ماه ژوئن فاصله قیمتی دوباره به نفع روغن پالم افزایش یافته است.

IMG 20260808 WA0005

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ دوازدهم تا ۱۸ام ماه آگوست را اعلام كرد؛

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ دوازدهم تا ۱۸ام ماه آگوست را اعلام كرد؛بر اين اساس، عوارض صادراتی گندم  با افزایش به ۳۲۶ روبل رسید. عوارض صادراتی جو كماكان صفر باقى خواهد ماند.عوارض صادراتی ذرت  با کاهش مجدد  به ۱۰۵ روبل رسید.بازار غلات روسیه در آغاز فصل ۲۰۲۶/۲۷ با حجم نسبتاً بالای تولید، اما در عین حال با شکاف فزاینده میان عرضه داخلی و ظرفیت صادراتی روبه‌رو است. برآوردهای فعلی، کل برداشت غلات این کشور را نزدیک به ۱۳۹ میلیون تن نشان می‌دهد که شامل حدود ۹۰ میلیون تن گندم، ۱۹ تا ۱۹.۵ میلیون تن جو و حدود ۱۶ میلیون تن ذرت است. از این رو، چشم‌انداز عرضه گندم همچنان نسبتاً مناسب است، در حالی که انتظار می‌رود تولید جو اندکی کمتر  از سال گذشته باشد و ظرفیت صادرات آن حدود ۵ میلیون تن، در مقایسه با ۵.۷ میلیون تن در فصل گذشته، برآورد می‌شود.
همزمان با شتاب گرفتن برداشت، ورود محصول جدید به بازار داخلی سریع‌تر از توان جذب صادرکنندگان است و همین موضوع فشار  قابل‌توجهی بر قیمت‌های داخلی وارد کرده است. قیمت گندم طی هفته اخیر حدود ۵۰۰ تا ۸۰۰ روبل در هر تن کاهش یافته و گندم روسیه با پروتئین ۱۲.۵ درصد در محدوده ۲۳۰ دلار در هر تن فوب قرار گرفته است، در حالی که یک هفته قبل حدود ۲۴۰ دلار بود. قیمت جو  نیز در محدوده ۲۱۵ دلار در هر تن فوب قرار دارد. سازوکار شناور عوارض صادراتی نیز همچنان بخش مهمی از ساختار بازار است؛ این عوارض هر هفته بر مبنای ۷۰ درصد اختلاف میان قیمت شاخص صادراتی و قیمت پایه محاسبه می‌شود که برای گندم ۱۸ هزار روبل و برای جو و ذرت ۱۷ هزار و ۸۷۵ روبل در هر تن تعیین شده است.
بنابراین، چالش  اصلی بازار روسیه نه کمبود غلات، بلکه محدودیت  در انتقال این حجم عرضه به بازارهای بین‌المللی است. محدودیت‌های کشتیرانی در دریای آزوف، حملات در اطراف تامان و نووروسیسک، افزایش  هزینه‌های بیمه و حمل دریایی و کاهش تمایل مالکان کشتی به ورود به منطقه، روند معمول افزایش فصلی صادرات را به‌شدت کند کرده است. صادرات گندم، جو و ذرت روسیه در ماه ژوئیه تنها ۱.۸۵ میلیون تن برآورد شد که از ۲.۶۵ میلیون تن در ژوئن کاهش  یافته و شامل ۱.۶ میلیون تن گندم، ۱۰۰ هزار تن جو و ۱۵۰ هزار تن ذرت بوده است. به نظر من ، انتقال محموله‌ها از طریق سایر بنادر دریای سیاه و بنادر شمال‌غربی تنها می‌تواند بخشی از ظرفیت ازدست‌رفته را جبران کند و زیرساخت‌های ریلی و بندری نیز همچنان تحت فشار قرار دارند. در صورت تداوم محدودیت  کشتیرانی در دریای آزوف، روسیه ممکن است ماهانه حدود ۱ تا ۲ میلیون تن از صادرات گندم  خود را از دست بدهد و اگر این اختلالات ادامه پیدا کند، مجموع کاهش  صادرات غلات روسیه و اوکراین تا پایان سال ۲۰۲۶ می‌تواند به حدود ۲۰ میلیون تن برسد. در نتیجه، بازار با دو روند متفاوت روبه‌رو است: عرضه فراوان ناشی از برداشت و تقاضای ضعیف‌تر صادرکنندگان، قیمت داخلی غلات و حاشیه سود کشاورزان روسیه را تحت فشار قرار می‌دهد، در حالی که کاهش  عرضه صادراتی از منطقه دریای سیاه، افزایش هزینه‌های لجستیکی و ریسک اجرای قراردادها همچنان از شکل‌گیری صرف ریسک ژئوپلیتیکی در قیمت جهانی گندم  حمایت می‌کند.
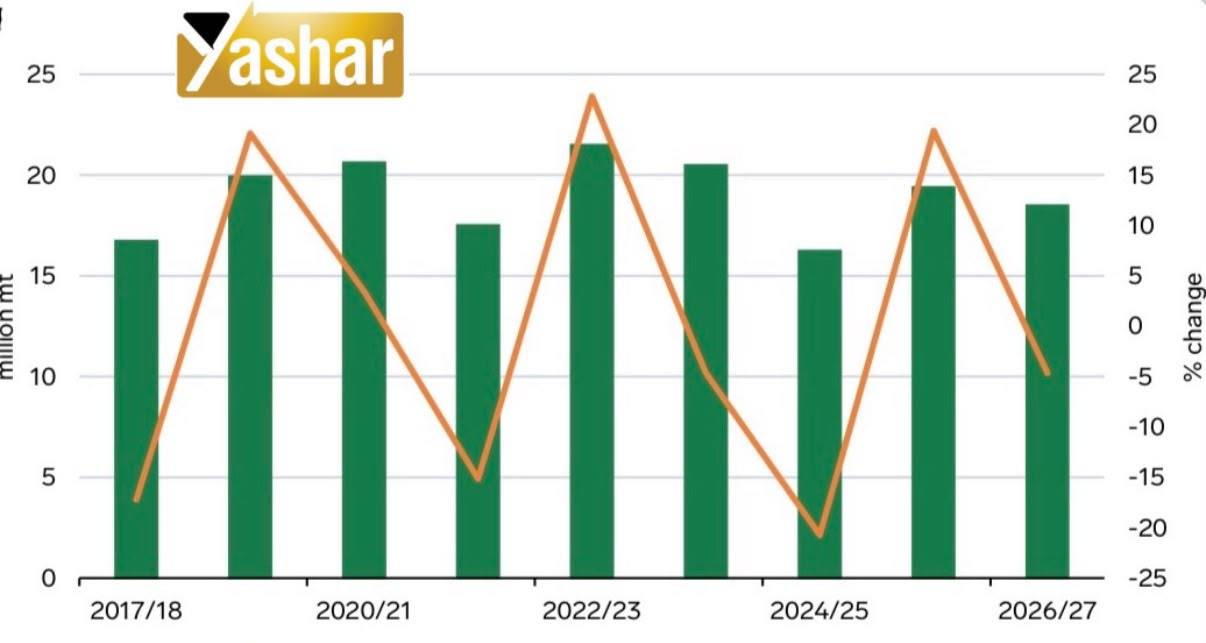
نمودار زیر روند تولید جو روسیه و تغییرات سالانه آن را نشان می‌دهد. پس از افزایش تولید به حدود ۱۹.۵ میلیون تن در فصل ۲۰۲۵/۲۶، پیش‌بینی می‌شود تولید در فصل ۲۰۲۶/۲۷ با حدود ۴.۶٪ کاهش به ۱۸.۵ میلیون تن برسد. این کاهش پس از رشد قابل‌توجه سال قبل رخ می‌دهد و تولید را همچنان در محدوده متوسط سال‌های اخیر نگه می‌دارد.