
بازار جهانی جو دامی در سال زراعی ۲۰۲۶/۲۷ در مجموع از نظر عرضه در شرایط نسبتاً مناسبی قرار دارد، اما حجم جو دامی قابل عرضه در بازار صادراتی رو به کاهش است و شکاف قیمت میان مبادی مختلف نیز بیشتر شده است.
تولید جهانی جو حدود ۱۵۵.۶ میلیون تن پیشبینی میشود که اندکی بالاتر از فصل گذشته است، در حالی که ذخایر پایانی نیز انتظار میرود از ۲۰.۵ میلیون تن به ۲۰.۹ میلیون تن افزایش یابد؛ بنابراین در سطح جهانی کمبود مطلق عرضه وجود ندارد. با این حال، تولید در چند کشور عمده صادرکننده رو به کاهش است. تولید جو اتحادیه اروپا پس از موجهای متوالی گرما و خشکسالی و افت عملکرد، بهویژه در فرانسه، حدود ۵۳.۱ تا ۵۷.۶ میلیون تن برآورد میشود که بهمراتب کمتر از ۶۳.۸ میلیون تن فصل گذشته است. برداشت روسیه نیز حدود ۱۸.۵ تا ۱۹.۵ میلیون تن پیشبینی میشود که پایینتر از سال گذشته است و برآورد ظرفیت صادراتی آن در محدوده تقریبی ۳.۸ تا ۵ میلیون تن قرار دارد. تولید استرالیا نیز انتظار میرود از رکورد ۱۶.۷ میلیون تنی سال گذشته به حدود ۱۳.۶ تا ۱۴.۱ میلیون تن کاهش قابلتوجهی داشته باشد؛ کاهش سطح زیر کشت، فشار بر عملکرد و تقویت پدیده النینو، ریسک کاهش بیشتر تولید را افزایش داده است. تولید آرژانتین در حدود ۵.۲۵ میلیون تن نسبتاً باثبات باقی مانده و تولید کانادا نیز حدود ۸.۳ تا ۹.۳ میلیون تن پیشبینی میشود. اوکراین در این میان یک استثنای قابلتوجه است؛ برداشت جو این کشور تاکنون به حدود ۵.۷ میلیون تن رسیده و از سال گذشته بیشتر است، اما به دلیل محدودیتهای ️ شدید مسیرهای صادراتی دریای سیاه، این افزایش عرضه فیزیکی بهراحتی وارد بازار بینالمللی نمیشود.
در سمت تقاضا، مصرف همچنان برای جذب جو دامی موجود کافی است، اما بهتنهایی قدرت لازم برای ایجاد یک روند صعودی ساختاری در بازار را ندارد.
چین، بهعنوان بزرگترین واردکننده جو جهان، احتمالاً واردات خود را از ۱۲.۵ میلیون تن به ۱۰.۷ میلیون تن کاهش خواهد داد و واردات عربستان سعودی نیز حدود ۴.۳ میلیون تن پیشبینی میشود که ۴.۴ درصد کمتر از سال گذشته است؛ با این حال، آمار اخیر صادرات روسیه نشان میدهد تقاضای خاورمیانه همچنان فعال است. روسیه طی روزهای اول تا هفتم ماه جاری میلادی ۱۳۷ هزار تن جو صادر کرد که شامل ۸۹ هزار تن به عربستان سعودی، ۳۷ هزار تن به امارات و ۹ هزار تن به ایران بود. اردن نیز برای خرید حداکثر ۱۲۰ هزار تن جو دامی مناقصه برگزار کرده که تداوم تقاضای خرید در منطقه خاورمیانه و شمال آفریقا را نشان میدهد.
بنابراین عامل اصلی حمایت از قیمتها نه رشد تقاضا، بلکه کاهش قابلیت اتکای عرضه دریای سیاه است؛ بنادر آبعمیق اوکراین عمدتاً غیرفعال ماندهاند، سطح آب دانوب بهشدت پایین است، فعالیت پایانههای روسیه در دریای سیاه با وقفه انجام میشود، نرخ کرایه حمل بهطور محسوسی افزایش یافته و حتی کشتیهای حامل جو نیز در معرض حملات قرار گرفتهاند. همزمان، وخامت چشمانداز تولید ذرت اروپا و ابهامهای آبوهوایی در آمریکا از دیگر عوامل حمایتی مهم هستند، زیرا محدودتر ️ شدن عرضه ذرت ، ارزش نسبی جو را در جیرههای خوراک دام افزایش میدهد. در نتیجه، قیمت جو دامی در مبادی مختلف اختلاف قابلتوجهی دارد.
در مجموع، شرایط بازار بیشتر حمایتی است تا کاملاً صعودی؛ کاهش تقاضای وارداتی چین و مناسب بودن سطح ذخایر جهانی، ظرفیت رشد شدید قیمتها را محدود ️میکند، اما افت تولید در اتحادیه اروپا و استرالیا، کاهش ظرفیت صادراتی روسیه، ریسکهای جدی لجستیکی در دریای سیاه، افزایش هزینه حمل و عدم قطعیت درباره تولید جهانی ذرت همچنان کف قیمتی محکمی برای بازار ایجاد کرده و جو دامی را در معرض نوسانات صعودی یشتر قرار داده است.
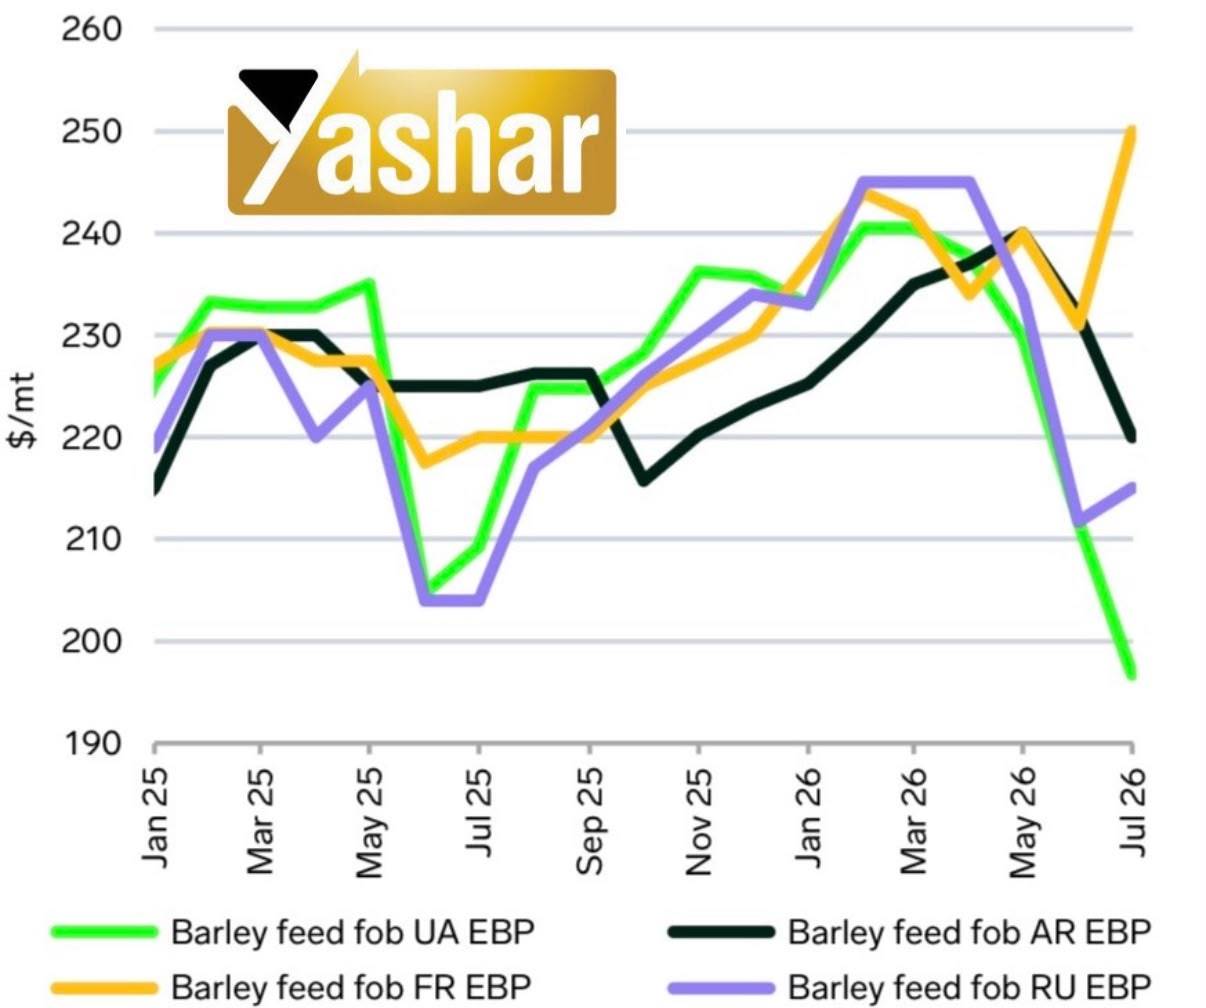
نمودار زیر روند قیمت جو دامی در مبادی اصلی صادراتی را از ژانویه ۲۰۲۵ تا ژوئیه ۲۰۲۶ نشان میدهد. پس از افزایش عمومی قیمتها تا اوایل ۲۰۲۶، از ماه مه مسیر بازارها بهشدت از یکدیگر جدا شده است؛ قیمت جو دامی اوکراین با افت شدید به حدود ۱۹۷ دلار در تن رسیده و روسیه نیز تا محدوده ۲۱۵ دلار کاهش یافته، در حالی که فرانسه با جهش به حدود ۲۵۰ دلار در تن بالاترین قیمت را ثبت کرده است. آرژانتین نیز پس از صعود تا محدوده ۲۴۰ دلار، در ژوئیه به حدود ۲۲۰ دلار در تن عقبنشینی کرده است. این واگرایی نشاندهنده تفاوت قابلتوجه شرایط عرضه، تقاضا و رقابتپذیری صادراتی میان مبادی اصلی بازار جو دامی است.
بدون دیدگاه