IMG 20260915 WA0082

بازار غلات چین در آستانه سه‌ماهه پایانی سال ۲۰۲۶، در بخش گندم  و ذرت با تقاضای وارداتی نسبتاً کمی  روبه‌رو است.

بازار غلات چین در آستانه سه‌ماهه پایانی سال ۲۰۲۶، در بخش گندم  و ذرت با تقاضای وارداتی نسبتاً کمی  روبه‌رو است.
در بازار ذرت  آمار نشان می‌دهد مجموع صادرات چهار صادرکننده اصلی جهان به چین در فصل ۲۰۲۶/۲۵ تنها به حدود ۲.۵ میلیون تن رسیده، در حالی که صادرات همین کشورها به سایر بازارهای آسیایی رشد قابل‌توجهی داشته است. بنابراین، برخلاف بسیاری از بازارهای آسیایی، چین در مقطع فعلی عامل اصلی رشد تجارت جهانی ذرت  نیست.
در گندم نیز با وجود کاهش  صادرات روسیه و اوکراین و افزایش قیمت‌های جهانی، موجودی پایان فصل چین در آخرین برآوردها افزایش  یافته است، موضوعی که نشان می‌دهد بازار داخلی فعلاً با محدودیت جدی عرضه مواجه نیست.
در نتیجه، تا پایان سال افزایش قابل‌توجه واردات گندم و ذرت چین در شرایط فعلی محتمل به نظر نمی‌رسد و حرکت بازار بیشتر به تحولات قیمت‌های داخلی، شرایط محصول و جذابیت قیمت وارداتی وابسته خواهد بود.
از نظر تولید نیز ریسک آب‌وهوایی باید زیر نظر باشد، ال‌نینوی بسیار قوی برای پاییز و زمستان پیش‌بینی شده که معمولاً با بارندگی  بیشتر در جنوب و شرق و شرایط خشک‌تر  در شمال چین همراه است.
در مقابل، دانه سویا  مهم‌ترین بخش بازار وارداتی چین در ماه‌های باقی‌مانده سال است و شرایط آن با گندم و ذرت تفاوت دارد.
واردات چین از ژوئیه تا سپتامبر نسبت به سال قبل کاهش  یافته، زیرا رشد تقاضای داخلی کنجاله سویا کند شده و حجم فرآوری را محدود کرده است. مجموع صادرات پنج مبدأ اصلی به چین در ژوئن تا اوت نیز با کاهش ۲.۸ میلیون تنی به ۲۸.۷۵ میلیون تن رسید.
با این حال، برای سه‌ماهه چهارم شرایط در حال تغییر  است. ذخایر محصول قدیم برزیل کاهش یافته و عرضه برزیل برای این دوره رقابت‌پذیری کمتری دارد، در نتیجه خرید چین از آمریکا به‌طور محسوسی افزایش  یافته است. چین تا اوایل سپتامبر حدود ۱۰.۵ تا ۱۱.۵ میلیون تن سویای آمریکا خریداری کرده بود و در هفته منتهی به ۳ سپتامبر نیز ۱.۲۲ میلیون تن خرید جدید ثبت شد.
در عین حال، برآوردهای فصل ۲۰۲۷/۲۶ از افزایش  مجدد فرآوری و تقاضای وارداتی چین حکایت دارد و کاهش ذخایر سویای چین نیز پیش‌بینی شده است.
بنابراین تا پایان سال ۲۰۲۶، بازار گندم  و ذرت  چین احتمالاً آرام‌تر باقی  می‌ماند، اما بازار دانه سویا  با کاهش تدریجی عرضه برزیل و بازگشت چین به خرید گسترده‌تر از آمریکا، بخش فعال‌تر و حساس‌تر بازار خواهد بود.
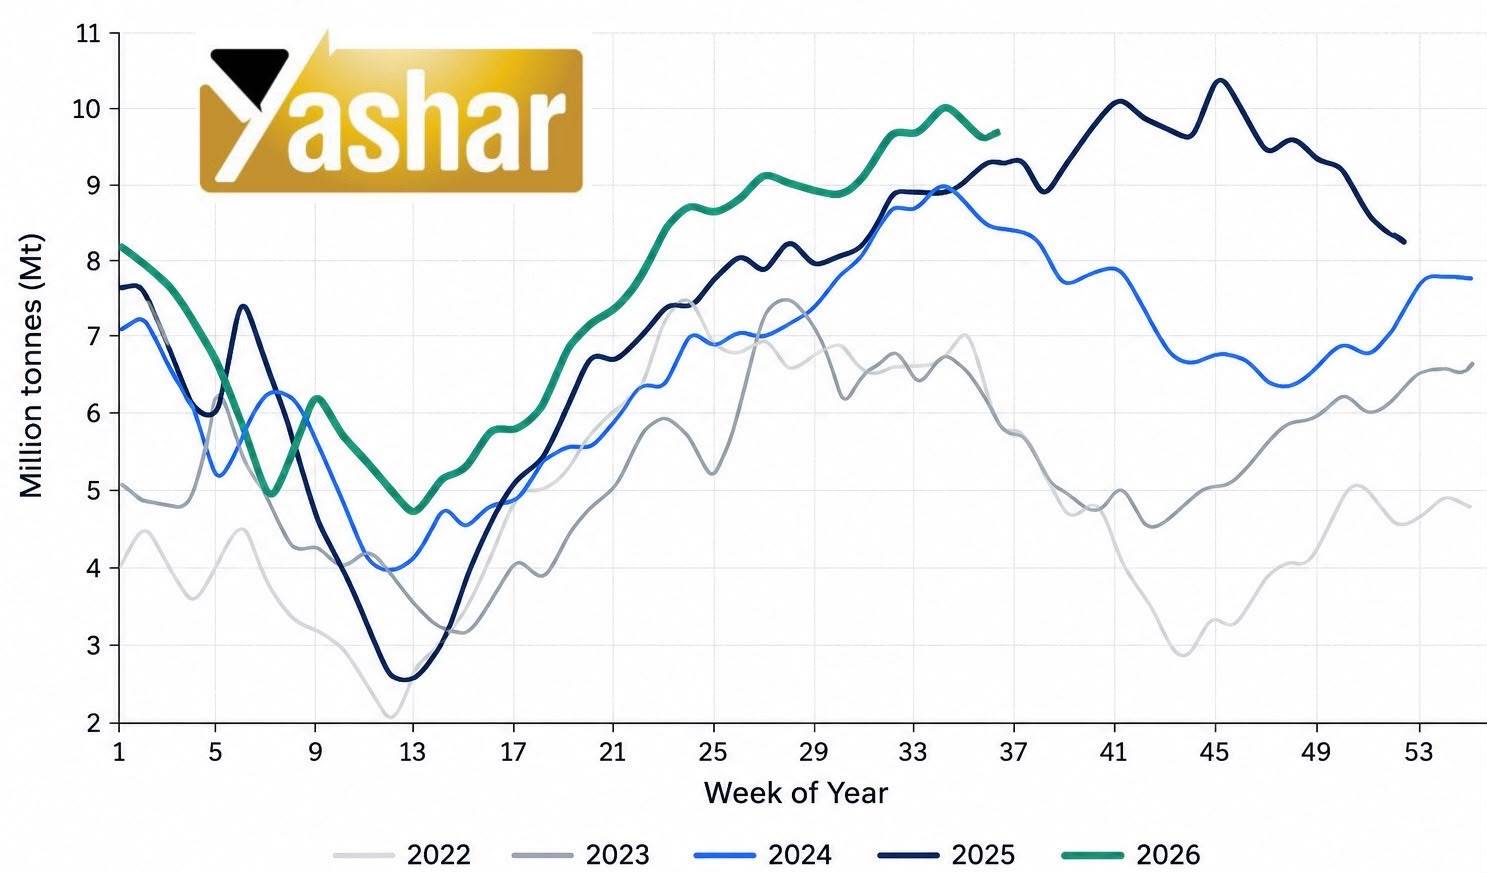
نمودار زیر روند هفتگی ذخایر سویای  بنادر چین را در سال‌های ۲۰۲۲ تا ۲۰۲۶ نشان می‌دهد. در سال ۲۰۲۶، ذخایر پس از کاهش تا حدود ۴.۸ میلیون تن در حوالی هفته سیزدهم، با ورود محموله‌های وارداتی به‌سرعت افزایش یافته و در هفته‌های اخیر به حدود ۹.۵ تا ۱۰ میلیون تن رسیده است؛ سطحی که نسبت به اغلب سال‌های گذشته بالا محسوب می‌شود.
بنابراین، با وجود نگرانی درباره محدودتر شدن عرضه سویا در سه‌ماهه چهارم، موجودی بالای فعلی بنادر چین فعلاً یک حاشیه اطمینان مناسب برای بازار ایجاد کرده است. با این حال، در صورت کاهش ورود محموله‌های برزیلی و تداوم مصرف و فرآوری داخلی، این ذخایر می‌تواند در ماه‌های آینده وارد روند نزولی شود و اهمیت خریدهای جدید چین از آمریکا را افزایش دهد
WhatsApp Image 2026 09 14 at 13 33 31

بازار جهانی گندم  در آستانه ماه‌های پایانی سال ۲۰۲۶، از نظر تولید کلی با کمبود جدی مواجه نیست،

بازار جهانی گندم  در آستانه ماه‌های پایانی سال ۲۰۲۶، از نظر تولید کلی با کمبود جدی مواجه نیست، اما دسترسی واقعی به عرضه صادراتی به‌طور محسوسی محدودتر  شده است.
مهم‌ترین عامل این وضعیت همچنان اختلال در صادرات حوزه دریای سیاه است، صادرات مجموع روسیه و اوکراین در ماه‌های ژوئیه و اوت حدود ۳ میلیون تن کمتر  از سال گذشته بوده و در صورت تداوم شرایط فعلی، این کسری می‌تواند تا پایان اکتبر به حدود ۱۰ میلیون تن برسد. برای جبران چنین حجمی، سایر صادرکنندگان بزرگ باید به‌طور متوسط هفته‌ای حدود ۸۰۰ تا ۹۰۰ هزار تن بیشتر از فصل گذشته وارد بازار کنند. همزمان، برآورد صادرات گندم  روسیه برای فصل ۲۷/۲۰۲۶ با کاهش  ۳.۲ میلیون تنی به ۴۱.۴ میلیون تن رسیده است. اوکراین نیز با وجود برداشت حدود ۲۴.۹ میلیون تن گندم، همچنان با محدودیت‌های  لجستیکی، کمبود ظرفیت حمل و ریسک‌های مربوط به بنادر و بیمه مواجه است. در اروپا نیز وضعیت تولید در برخی کشورهای مهم ضعیف‌تر شده، در حالی که افزایش  برآورد تولید استرالیا به حدود ۲۹.۹ میلیون تن و آرژانتین به حدود ۲۱ میلیون تن بخشی از این فشار را جبران می‌کند. در آمریکا نیز برداشت و کیفیت گندم  به‌طور کلی مناسب گزارش شده و می‌تواند عرضه بیشتری را در اختیار بازار جهانی قرار دهد.
در سمت تقاضا، قیمت‌های بالاتر،
هزینه حمل و نااطمینانی در تحویل کالا، باعث شده بخشی از واردکنندگان فعلاً محتاط‌تر عمل کنند. لغو  مناقصه عربستان، کاهش  پیش‌بینی واردات بنگلادش به ۶.۶ میلیون تن در مقایسه با ۷.۴ میلیون تن سال گذشته و کند شدن  خرید مصر نمونه‌هایی از این وضعیت هستند.
تعهدات صادراتی آمریکا نیز در
محدوده ۸.۷۷ میلیون تن و معادل حدود ۴۲ درصد هدف سالانه قرار دارد که نشان می‌دهد هنوز جهش گسترده‌ای در تقاضا برای جایگزینی گندم دریای سیاه شکل نگرفته است. این ضعف نسبی تقاضا فعلاً مانع  از جهش پیوسته قیمت‌ها می‌شود، اما در صورت ادامه محدودیت صادرات روسیه و اوکراین، سهم عرضه‌کنندگان جایگزین از جمله اتحادیه اروپا، آمریکا، استرالیا و آرژانتین به‌تدریج افزایش خواهد یافت.
به نظر من ، چشم‌انداز بازار گندم  تا پایان سال را می‌توان نسبتاً صعودی  اما بسیار پرنوسان ارزیابی کرد؛ به این معنا که قیمت‌ها احتمالاً در سطوح بالا باقی خواهند ماند، اما دوره‌های افزایش قیمت با عقب‌نشینی‌های مقطعی همراه خواهد بود و انتظار نمی‌رود بازار تا پایان سال روند صعودی پیوسته‌ای داشته باشد. پیش‌بینی بازار هم برای سه‌ماهه چهارم، گندم شیکاگو را حدود ۷ دلار در هر بوشل و گندم یورونکست را حدود ۲۳۲ یورو در هر تن برآورد می‌کند؛ با این حال، مهم‌ترین متغیر تعیین‌کننده تا پایان سال همچنان میزان واقعی صادرات روسیه و اوکراین و توان سایر صادرکنندگان برای جبران کاهش عرضه دریای سیاه خواهد بود.
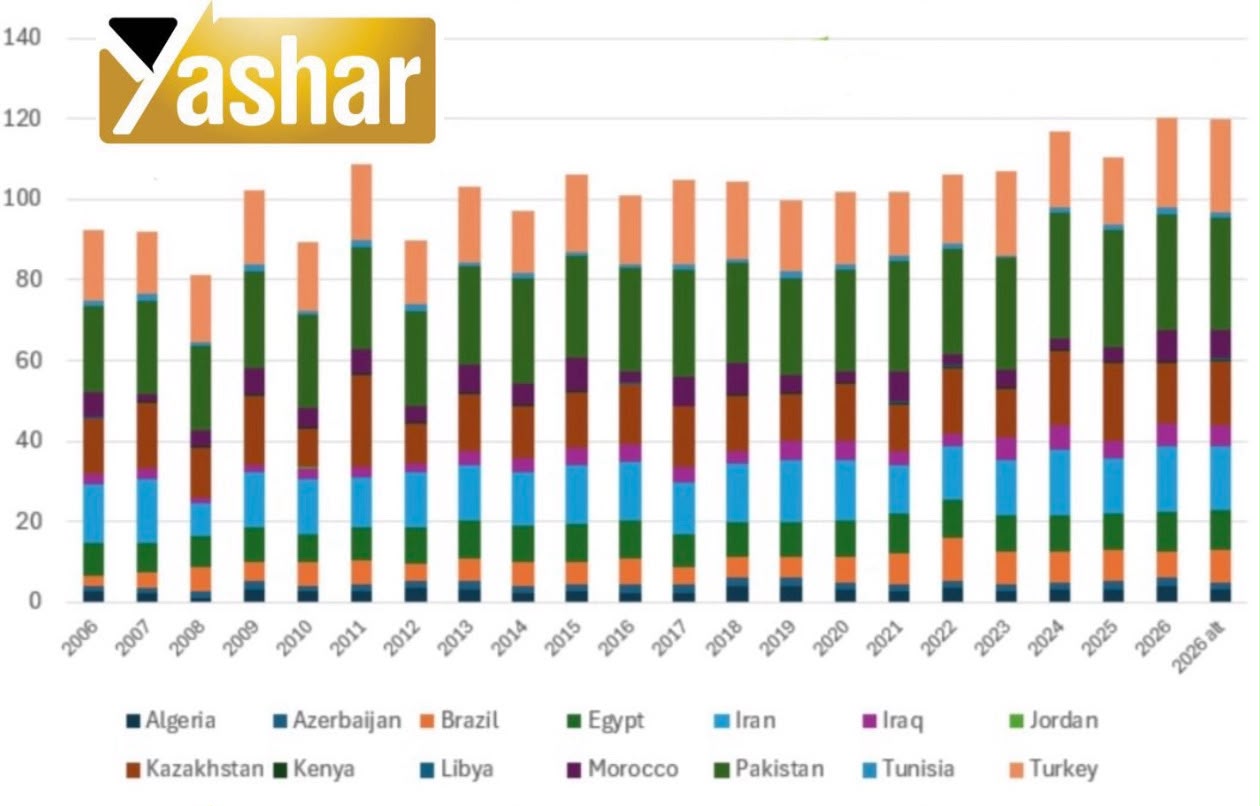
نمودار زیر مجموع تولید گندم در تعدادی از کشورهای مهم واردکننده را نشان می‌دهد. پس از نوسان تولید در سال‌های گذشته، از سال ۲۰۲۲ روند افزایشی محسوسی شکل گرفته و تولید مجموع این کشورها در سال‌های ۲۰۲۴ تا ۲۰۲۶ به بالاترین سطوح دوره مورد بررسی، نزدیک ۱۲۰ میلیون تن رسیده است. افزایش تولید داخلی در کشورهایی مانند پاکستان، ترکیه، ایران و برخی واردکنندگان دیگر می‌تواند بخشی از نیاز آنها به خرید خارجی را کاهش دهد. بنابراین، در شرایط فعلی بهبود تولید در کشورهای واردکننده یکی از عوامل محدودکننده رشد تقاضای جهانی برای گندم و تا حدی خنثی‌کننده کاهش عرضه صادراتی از منطقه دریای سیاه محسوب می‌شود.

IMG 20260913 WA0006

بازار جهانی روغن پالم در شرایطی قرار دارد که عرضه فراوان کوتاه‌مدت در مالزی، در مقابل عواملی قرار گرفته که می‌توانند در ماه‌های آینده از قیمت‌ها حمایت کنند.

بازار جهانی روغن پالم در شرایطی قرار دارد که عرضه فراوان کوتاه‌مدت در مالزی، در مقابل عواملی قرار گرفته که می‌توانند در ماه‌های آینده از قیمت‌ها حمایت کنند.
ذخایر روغن پالم  مالزی در پایان ماه اوت به ۲.۸۲ میلیون تن رسید که حدود ۶۰۰ هزار تن بیشتر  از سال گذشته است؛ افزایش  تولید همزمان با کاهش  صادرات، عامل اصلی رشد ذخایر بوده و برآوردهای اولیه نیز از افت ۱۱.۷ تا ۱۷.۵ درصدی صادرات در اوایل سپتامبر نسبت به ماه قبل حکایت دارد. این افزایش موجودی، رشد قیمت‌ها را محدود ️ کرده و به اصلاح اخیر معاملات آتی مالزی منجر شده است، هرچند قرارداد نوامبر پس از حفظ سطح حمایتی حدود ۴,۸۷۶ رینگیت، بار دیگر به محدوده ۴,۹۰۰ تا ۴,۹۵۰ رینگیت در هر تن بازگشته است. با این حال، فراوانی فعلی عرضه احتمالاً موقتی خواهد بود. خشکی  غیرمعمول در کالیمانتان و بخش‌هایی از سوماترا مشاهده شده و برخی مناطق حدود شش هفته بارندگی مؤثری نداشته‌اند. در کنار آن، کاهش  مصرف کود از اواخر سال ۲۰۲۵ می‌تواند از اواخر ۲۰۲۶ بر عملکرد نخل‌های پالم اندونزی فشار وارد کند. از آنجا که اثر تنش خشکی بر نخل با وقفه زمانی قابل‌توجهی ظاهر می‌شود، پیامد اصلی آن بر تولید احتمالاً در سال ۲۰۲۷ نمایان خواهد شد. تقویت پدیده ال‌نینو نیز این ریسک را افزایش  داده و پیش‌بینی‌ها نشان می‌دهد این پدیده ممکن است در اواخر ۲۰۲۶ به اوج برسد و تا اوایل ۲۰۲۷ ادامه یابد.
در سمت تقاضا و قیمت، بازار انرژی  و مصرف سوخت‌های زیستی به عامل حمایتی  مهم‌تری برای روغن پالم تبدیل شده‌اند. نفت برنت  به حدود ۱۰۸ دلار در هر بشکه رسیده و افزایش  شدید قیمت گازوئیل، صرفه اقتصادی استفاده از روغن‌های گیاهی به‌عنوان ماده اولیه تولید بیودیزل را بهبود داده است. تا ۱۰ سپتامبر، افزایش فاصله قیمت گازوئیل با روغن پالم و روغن سویا، رقابت‌پذیری بیودیزل را به شکل محسوسی تقویت کرده بود. برنامه رو به گسترش بیودیزل ️ اندونزی نیز همچنان سهم بیشتری از روغن پالم  تولید داخل را جذب می‌کند و احتمال حرکت به سمت اجرای B60 در سال ۲۰۲۷ می‌تواند حجم قابل‌دسترس برای صادرات را بیش از پیش محدود ️ کند.
همزمان، تقاضای قوی برای سویا، به‌ویژه خریدهای چین از آمریکا، استحکام بازار کانولا و روغن کلزا، رشد سریع مصرف سوخت‌های زیستی در آمریکا و تداوم ابهام در صادرات روغن‌های گیاهی از منطقه دریای سیاه، از مجموعه بازار روغن‌های گیاهی حمایت می‌کنند. تقاضای جهانی روغن سویا نیز با محوریت تولید بیودیزل آمریکا و واردات بالای هند در حال افزایش است، روندی که تا حدی ناشی از محدودیت جریان صادرات روغن آفتابگردان و کمبود عرضه روغن پالم با قیمت رقابتی است. بنابراین، اگرچه موجودی بالای مالزی و ضعف صادرات می‌تواند در کوتاه‌مدت ظرفیت رشد قیمت را محدود کرده و تثبیت قیمت بالاتر از ۵,۰۰۰ رینگیت در هر تن را دشوار کند، ترکیب قیمت بالای انرژی، مصرف بیودیزل ️اندونزی، ریسک کاهش تولید ناشی از ال‌نینو و احتمال محدودتر ️ شدن عرضه صادراتی چشم‌انداز بازار روغن پالم  را در مسیر ورود به سال ۲۰۲۷ حمایت‌کننده‌تر کرده است.
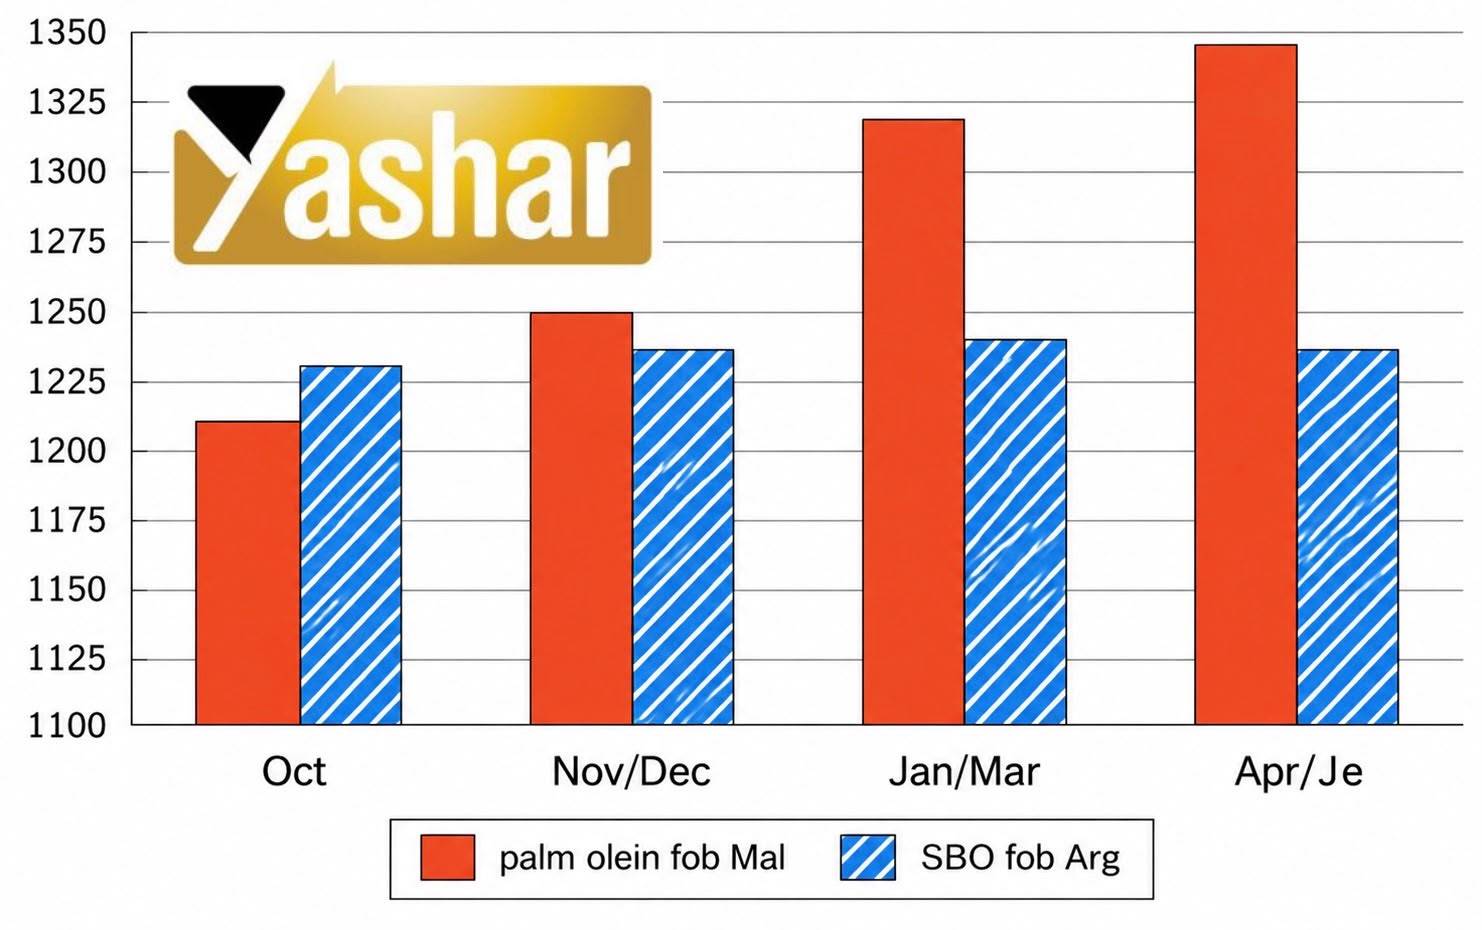
نمودار زیر مقایسه قیمت روغن پالم اولئین مالزی  و روغن سویای آرژانتین  را نشان می‌دهد که جهت تحویل در دوره های نزدیک، روغن پالم اندکی ارزان‌تر از روغن سویاست. اما برای تحویل‌های آتی، این وضعیت به‌طور محسوسی معکوس  می‌شود. قیمت پالم برای ژانویه تا ژوئن ۲۰۲۷ به حدود ۱۳۲۰ تا ۱۳۴۵ دلار در هر تن افزایش  می‌یابد، در حالی که روغن سویا تقریباً در محدوده ۱۲۳۵ تا ۱۲۴۰ دلار باقی  می‌ماند. این افزایش  پریمیوم پالم در سررسیدهای دورتر، بازتاب انتظار بازار برای کاهش  تولید و محدودتر ️شدن عرضه صادراتی روغن پالم  در سال ۲۰۲۷ است.

IMG 20260912 WA0029

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ شانزدهم الی ۲۲ام سپتامبر را اعلام كرد؛

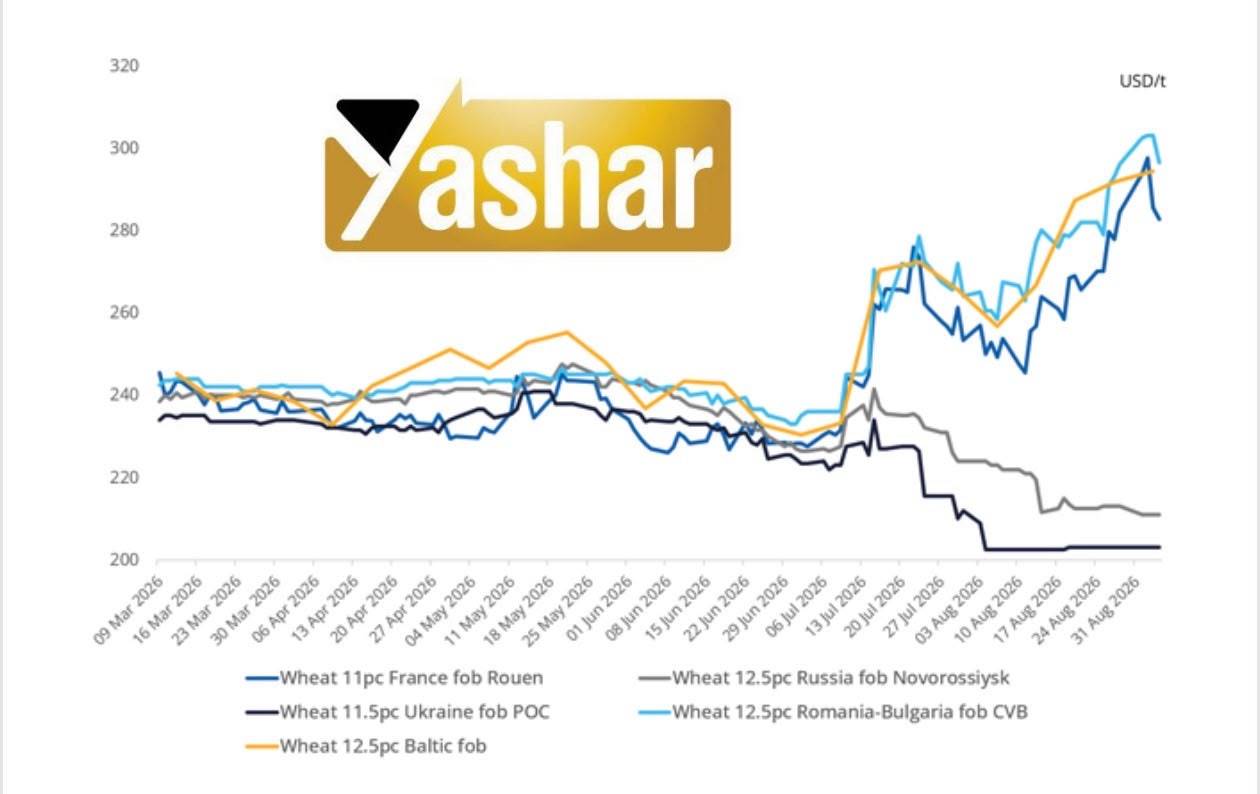
وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ شانزدهم الی ۲۲ام سپتامبر را اعلام كرد؛بر اين اساس، عوارض صادراتی گندم و ذرت با اندکی کاهش به ترتیب به ۱،۱۴۶ و ۶۱۷ روبل رسید. عوارض صادراتی جو كماكان صفر باقى خواهد ماند. بازار غلات روسیه در هفته جاری بیش از هر چیز تحت تأثیر پیشرفت سریع ️ برداشت و نشانه‌های نزدیک‌شدن قیمت داخلی گندم به کف قرار داشت. تا ۸ سپتامبر، برداشت غلات و حبوبات به حدود ۱۱۳.۴۵ میلیون تن رسید و گندم با برداشت ۸۴.۹ درصد از سطح زیر کشت، ۸۶.۰۵ میلیون تن محصول ( در مقایسه با ۷۶.۲۴ میلیون تن در مدت مشابه سال گذشته ) بر مبنای وزن اولیه ثبت کرد. متوسط عملکرد گندم نیز از ۳.۶۲ به ۳.۷۶ تن در هکتار افزایش یافته است. فشار ناشی از ورود محصول جدید همچنان قیمت‌های داخلی را پایین نگه داشته، اما سرعت کاهش قیمت به‌وضوح کمتر شده است. این تغییر می‌تواند نخستین نشانه از نزدیک‌شدن بازار روبلی گندم به محدوده کف باشد؛ به‌ویژه اگر تقاضای صادرکنندگان در هفته‌های آینده تقویت شود.در بخش صادرات، مهم‌ترین تحول جدید افزایش همزمان فرصت‌های تقاضا و ریسک مسیرهای جایگزین است. پاکستان مناقصه خرید ۷۵۰ هزار تن گندم خوراکی با تحویل ۱۱ تا ۳۰ اکتبر در کراچی را اعلام کرده که با توجه به مزیت قیمتی گندم روسیه می‌تواند بازار مهمی باشد؛ البته محدودیت‌های ️ لجستیکی همچنان تعیین‌کننده توان روسیه برای استفاده از این فرصت است. در بالتیک نیز ریسک تازه‌ای شکل گرفته است، بیش از ۹۰ درصد ترانزیت فعلی روسیه از کشورهای بالتیک از مسیر لتونی انجام می‌شود و دولت این کشور علاوه بر تشدید کنترل مبدأ محموله‌ها، موضوع محدودیت بیشتر یا حتی ممنوعیت را بررسی می‌کند؛ بنابراین نمی‌توان روی این مسیر برای انتقال چندین میلیون تن غله حساب قطعی باز کرد. همزمان، حملات اخیر به نووروسیسک، ماخاچکالا و کشتی‌های اطراف اودسا بار دیگر ریسک کشتیرانی منطقه را افزایش داده است. در مقابل، روسیه در حال تقویت زیرساخت‌های بلندمدت خود است؛ ۹.۷ میلیارد روبل یارانه حمل ریلی و برنامه احداث ترمینال جدید سوخودول با ظرفیت ۳ میلیون تن در سال تا پایان ۲۰۳۰ نشان می‌دهد جهت‌گیری راهبردی صادرات روسیه به‌تدریج به سمت مسیرهای متنوع‌تر، به‌ویژه بازارهای آسیا، در حال تغییر است.نمودار زیر نشان می‌دهد از اواسط ژوئیه، با تشدید اختلالات صادراتی دریای سیاه، قیمت گندم اروپا و حوزه بالتیک به‌شدت افزایش یافته و تا محدوده ۲۹۰–۳۰۰ دلار در تن رسیده است. در مقابل، قیمت اسمی گندم روسیه و اوکراین به دلیل محدودیت شدید امکان صادرات کاهش یافته و فاصله قابل‌توجهی با سایر مبادی ایجاد کرده است؛ شکافی که بیش از آنکه نشان‌دهنده ضعف تقاضا باشد، بازتاب مشکلات لجستیکی و دشواری اجرای واقعی صادرات از دریای سیاه است.