IMG 20260910 WA0049

بازار ذرت آمریکا در آستانه ورود گسترده‌تر به فصل برداشت، با چشم‌اندازی به‌مراتب محدود‌تر ️از نظر عرضه نسبت به ابتدای تابستان روبه‌رو شده است.

بازار ذرت آمریکا در آستانه ورود گسترده‌تر به فصل برداشت، با چشم‌اندازی به‌مراتب محدود‌تر ️از نظر عرضه نسبت به ابتدای تابستان روبه‌رو شده است.
تداوم گرما و خشکی در مرحله نهایی رشد و تکمیل دانه باعث شده برآوردهای بخش خصوصی از عملکرد ذرت کاهش یابد و به‌طور محسوسی پایین‌تر  از برآورد رسمی ماه اوت، یعنی ۱۸۰.۷ بوشل در ایکر (حدود ۱۱.۳۵ تن در هکتار) قرار گیرد. در یکی از برآوردهای تراز عرضه و تقاضا، تولید آمریکا ۱۵.۷۷ میلیارد بوشل، معادل حدود ۴۰۰.۶ میلیون تن پیش‌بینی شده که ۲۴۳ میلیون بوشل کمتر  از برآورد رسمی ۱۶.۰۱۳ میلیارد بوشلی ماه اوت است. برداشت، اندکی سریع‌تر از میانگین معمول آغاز شده، اما بخش قابل‌توجهی از مناطق تولید همچنان با خشکسالی مواجه است و به همین دلیل بازار به نتایج واقعی عملکرد مزارع حساسیت زیادی دارد. در سمت تقاضا، شرایط دوگانه است: حجم صادراتی فصل ۲۰۲۶/۲۵ با رکورد ۳.۳۴ میلیارد بوشل به پایان رسید و فصل جدید نیز با حجم مناسب بازار صادراتی، از جمله ۱.۶۶ میلیون تن در آخرین هفته، آغاز شده است؛ با این حال، فروش‌های صادراتی برای محصول جدید که هنوز حمل‌نشده حدود ۳۱ درصد کمتر  از سال گذشته است و افزایش قیمت  ذرت آمریکا نیز قدرت رقابت  آن را در برابر برزیل و آرژانتین کاهش  داده است. در نتیجه، کاهش احتمالی عرضه، اختلالات دریای سیاه و خرید سنگین صندوق‌های سرمایه‌گذاری همچنان از قیمت‌ها حمایت می‌کنند، با این حال، حجم بالای خرید صندوق‌های سرمایه‌گذاری می‌تواند بازار را در برابر اصلاح قیمت آسیب‌پذیر کند؛ به‌ویژه اگر نتایج برداشت نشان دهد عملکرد ذرت بهتر از انتظارات بوده است. از این رو، گزارش سپتامبر عرضه و تقاضا نقش مهمی در تعیین تداوم یا توقف روند صعودی اخیر خواهد داشت.
بازار گندم  آمریکا از نظر عوامل بنیادی حتی با شرایط حمایتی‌تری روبه‌رو است. بر اساس آخرین گزارش‌ها، برآورد تولید گندم آمریکا کاهش  یافته و محصول امسال در مسیر تبدیل شدن به کمترین  میزان تولید از فصل ۱۹۷۱/۱۹۷۰ قرار گرفته است؛ موضوعی که همراه با کاهش پیش‌بینی ذخایر پایان فصل، تراز عرضه را محدود‌تر کرده است. همزمان، توجه بازار به کشت گندم زمستانه فصل آینده معطوف شده؛ حدود ۵۹ درصد از مناطق گندم زمستانه آمریکا درگیر خشکسالی هستند و در برخی مناطق مهم تولید، میزان بارندگی  از ابتدای ژوئن تاکنون حدود ۵۰ تا ۷۰ درصد کمتر  از حد معمول بوده است.
این شرایط نگرانی درباره استقرار مناسب محصول را افزایش داده و در صورت تداوم خشکی، می‌تواند صرف ریسک آب‌وهوایی بیشتری، به‌ویژه در بازار گندم زمستانه ایجاد کند. در مقابل، برداشت گندم بهاره نسبتاً مطلوب پیش رفته و تا اوایل سپتامبر به ۸۶ درصد رسیده که بالاتر از میانگین پنج‌ساله است؛ نتایج اولیه عملکرد و میزان پروتئین نیز عموماً رضایت‌بخش گزارش شده است. در بازار جهانی نیز اختلال  شدید صادرات روسیه و اوکراین از مسیر دریای سیاه، برخی خریداران را به بررسی مبدأهای جایگزین از جمله آمریکای شمالی سوق داده است، هرچند گندم زمستانه آمریکا تحویل خلیج مکزیک با قیمت حدود ۳۵۰ دلار همچنان در مقایسه با چند مبدأ رقیب گران‌تر است.
در نتیجه، قیمت گندم  شیکاگو به تحولات جنگ روسیه و اوکراین بسیار حساس شده، بطوریکه شکست مذاکرات صلح از قیمت‌ها حمایت  و هر نشانه‌ای از احتمال بازگشت جریان صادرات دریای سیاه فشار نزولی  ایجاد می‌کند. در مجموع، تراز گندم آمریکا از نظر بنیادی محدود‌تر ️ شده، اما تداوم روند صعودی قیمت‌ها به وضعیت تقاضای صادراتی، میزان بارندگی پاییزی در دشت‌های آمریکا و ادامه یا کاهش اختلالات صادراتی دریای سیاه بستگی خواهد داشت.
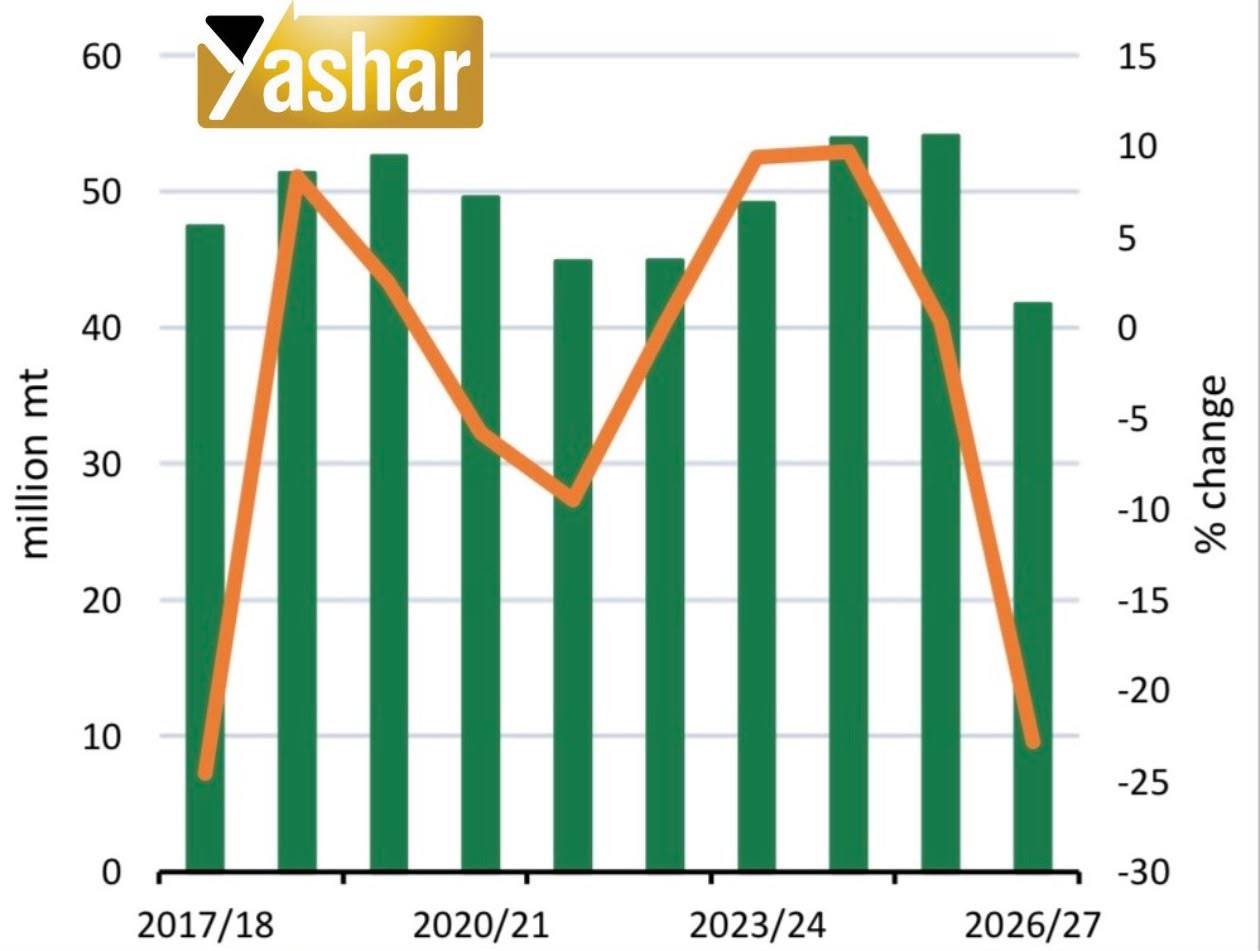
نمودار زیر تولید گندم  آمریکا را نشان می‌دهد که پس از قرار گرفتن در محدوده ۵۰ تا ۵۴ میلیون تن در سال‌های اخیر، در فصل ۲۰۲۷/۲۰۲۶ به حدود ۴۲ میلیون تن کاهش می‌یابد؛ افتی  بیش از ۲۰ درصد نسبت به سال قبل که پایین‌ترین سطح تولید در دوره مورد بررسی است و بر محدودیت عرضه گندم آمریکا تأکید دارد.
IMG 20260908 WA0040

با وجود چشم‌انداز تولید بالای دانه سویا  در جهان، تحولات اخیر نشان می‌دهد عرضه واقعی در بازار فیزیکی به اندازه‌ای که ارقام تولید نشان می‌دهند فراوان نیست.

با وجود چشم‌انداز تولید بالای دانه سویا  در جهان، تحولات اخیر نشان می‌دهد عرضه واقعی در بازار فیزیکی به اندازه‌ای که ارقام تولید نشان می‌دهند فراوان نیست.
برزیل پس از برداشت محصولی بسیار بزرگ در فصل ۲۰۲۶/۲۵ همچنان مهم‌ترین تأمین‌کننده بازار جهانی است؛ تولید این کشور در یکی از برآوردها حدود ۱۸۲ میلیون تن، صادرات تا سطح رکورد ۱۱۴ میلیون تن و فرآوری داخلی حدود ۶۳ میلیون تن پیش‌بینی شده است. با این حال، تقاضای قوی  چین، صادرات گسترده و افزایش فرآوری داخلی بخش بزرگی از رشد تولید برزیل را جذب کرده است. برآورد دیگری صادرات این کشور از فوریه تا اکتبر را حدود ۱۰۸ میلیون تن نشان می‌دهد که نزدیک به ۸ میلیون تن بیشتر  از سال گذشته است. در همین حال، کندی  فروش کشاورزان موجب تقویت قیمت‌های داخلی و پریمیوم‌های صادراتی شده است. حدود ۳۰ میلیون تن سویای  محصول قدیم همچنان در اختیار کشاورزان برآورد می‌شود، اما با توجه به نیاز حدود ۱۳.۵ میلیون تنی صنایع فرآوری در فاصله نوامبر تا ژانویه، مازاد واقعی قابل عرضه به بازار صادراتی چندان بالا نیست. برای فصل ۲۰۲۷/۲۶ نیز یکی از برآوردها تولید برزیل را ۱۷۸ میلیون تن پیش‌بینی می‌کند؛ ثبات سطح زیرکشت، بازگشت عملکرد به سطوح متعارف و احتمال وقوع ال‌نینوی قدرتمند، به‌ویژه در صورت تأخیر بارندگی  و کند شدن روند کاشت در مناطق مرکزی، از مهم‌ترین ریسک‌های  پیش‌روی تولید این کشور هستند.
در سمت تقاضا، چین بار دیگر نقش محوری در تعیین جهت بازار جهانی سویا  پیدا کرده و آمریکا نیز در حال بازیابی بخشی از سهم خود در تجارت جهانی است. فروش صادراتی سویای آمریکا برای فصل ۲۰۲۷/۲۶ تا اواخر اوت به ۱۶.۳ میلیون تن، بالاترین  سطح چهار سال اخیر، رسیده؛ در حالی که این رقم در مدت مشابه سال گذشته ۸ میلیون تن بود. مجموع خریدهای تأییدشده و برآوردی چین از آمریکا نیز تا اوایل سپتامبر به حدود ۹.۵ تا ۱۰.۵ میلیون تن رسیده و با محدودتر شدن عرضه محصول قدیم برزیل و رقابتی‌تر شدن سویای آمریکا، خرید چین می‌تواند به ۲۵ میلیون تن یا بیشتر افزایش  یابد؛ به‌خصوص اگر تأخیر در کاشت برزیل، ورود محصول جدید این کشور به بازار را عقب بیندازد.
همزمان، تقاضای کارخانه‌های روغن‌کشی برای سویا همچنان بالاست؛ حجم روغن کشی از دانه سویا در آمریکا به سطوح بی‌سابقه‌ای رسیده و افزایش مصرف روغن سویا در تولید سوخت‌های زیستی ️، از تقاضای داخلی برای سویا حمایت می‌کند، در حالی که فرآوری آرژانتین در فاصله آوریل تا اوت به حدود ۲۰.۱ میلیون تن، بالاترین  سطح هفت  سال اخیر، رسیده است.
به نظر من ، رشد  فرآوری در چین و آمریکا و کاهش  برآورد ذخایر پایانی نشان می‌دهد که با وجود عرضه بالای جهانی، ساختار بازار فعلاً فشار نزولی شدیدی را منعکس  نمی‌کند؛ از این رو عملکرد نهایی محصول آمریکا، سرعت خرید چین، میزان عرضه کشاورزان برزیلی و وضعیت بارندگی در فصل کاشت برزیل، مهم‌ترین متغیرهای تعیین‌کننده مسیر قیمت‌ها 💲در هفته‌های پیش رو خواهند بود.
نمودار زیر روند قیمت سویا در بازارهای اصلی جهان از اوت ۲۰۲۵ تا اوت ۲۰۲۶ را نشان می‌دهد. قیمت سویا در چین با رشد قابل توجه از حدود ۵۷۰ دلار به بیش از ۷۳۰ دلار در هر تن، بیشترین افزایش را ثبت کرده است. در برزیل نیز قیمت‌ها با نوسان، روندی صعودی داشته و در پایان دوره به حدود ۴۶۰ دلار رسیده‌اند؛ در حالی که قیمت سویا در آرژانتین عمدتاً در محدوده ۳۲۰ تا ۳۶۰ دلار باقی مانده است. این اختلاف قابل توجه قیمت میان بازارها، تفاوت شرایط عرضه و تقاضا و ساختار بازار داخلی کشورهای اصلی تولیدکننده و مصرف‌کننده را نشان می‌دهد.

IMG 20260907 WA0047

بازار غلات اوکراین در آغاز ماه سپتامبر، با وجود برخورداری از حجم نسبتاً مناسب محصول، بیش از هر عامل دیگری تحت تأثیر محدودیت‌های ️ لجستیکی و اختلال در زیرساخت‌های صادراتی قرار دارد.

بازار غلات اوکراین در آغاز ماه سپتامبر، با وجود برخورداری از حجم نسبتاً مناسب محصول، بیش از هر عامل دیگری تحت تأثیر محدودیت‌های ️ لجستیکی و اختلال در زیرساخت‌های صادراتی قرار دارد. برداشت گندم  سال زراعی جاری به حدود ۲۵ میلیون تن رسیده و کیفیت گندم خوراکی نیز عموماً مطلوب  گزارش شده است؛ با این حال، آسیب به سیلوها و زیرساخت‌های حمل‌ونقل و صادرات در پی حملات موشکی و پهپادی، محدودیت ظرفیت ذخیره‌سازی و احتیاط کشاورزان در فروش، موجودی کالا در بازار را کاهش  داده است. صادرات غلات در ماه اوت تنها ۹۸۷.۱ هزار تن بود که شامل ۶۱۲.۷ هزار تن گندم، ۳۰۵.۷ هزار تن ذرت و ۶۸.۷ هزار تن جو می‌شد. با این حال، در سه روز نخست سپتامبر سرعت صادرات گندم  افزایش یافت و به ۱۱۶.۸ هزار تن، معادل روزانه نزدیک به ۳۹ هزار تن در مقایسه با متوسط حدود ۲۰ هزار تن در اوت، رسید. همزمان ساختار مسیرهای صادراتی به‌شدت تغییر کرده است؛ انتقال ریلی غلات به بنادر اودسای بزرگ افت  چشمگیری داشته و در مقابل، استفاده از بنادر دانوب و گذرگاه‌های زمینی غربی افزایش یافته است، هرچند این مسیرها قادر به جبران کامل ظرفیت بنادر دریایی نیستند و هزینه حمل بالاتری دارند. ظرفیت عملیاتی صادرات دریایی از بنادر اودسای بزرگ در حال حاضر تنها حدود ۳۰ درصد ظرفیت بالقوه برآورد می‌شود و مسیر دانوب نیز با محدودیت سطح آب و ریسک‌های امنیتی مواجه است. همین وضعیت سبب شده قیمت‌های عرضه در داخل اوکراین، برخلاف افت بازارهای آتی جهانی، نسبتاً مقاوم باقی بماند؛ گندم ۱۱.۵٪ در اودسا حدود ۱۸۵ دلار در تن، گندم دامی ۱۷۵ دلار و ذرت  ۱۸۵ دلار قیمت دارد، در حالی که ذرت در مرز غربی حدود ۲۲۵ دلار در تن معامله می‌شود. این فاصله ۴۰ دلاری نشان می‌دهد که در شرایط فعلی، دسترسی به مسیر صادراتی مطمئن بیش از نوسانات کوتاه‌مدت بورس‌های جهانی بر قیمت داخلی اثرگذار است. در کنار مشکلات لجستیکی، تداوم خشکی و کاهش شدید رطوبت خاک نیز به یک ریسک جدی تبدیل شده و ضمن تسریع رسیدگی ذرت، آفتابگردان و سویا، شرایط کشت پاییزه، به‌ویژه کلزا و گندم زمستانه، را دشوار کرده است.بازار دانه‌های روغنی اوکراین نیز تحت تأثیر همین محدودیت‌های لجستیکی قرار دارد، اما در این بخش تغییر ساختاری مهمی به سمت فرآوری داخلی و صادرات محصولات با ارزش افزوده بالاتر شکل گرفته است.
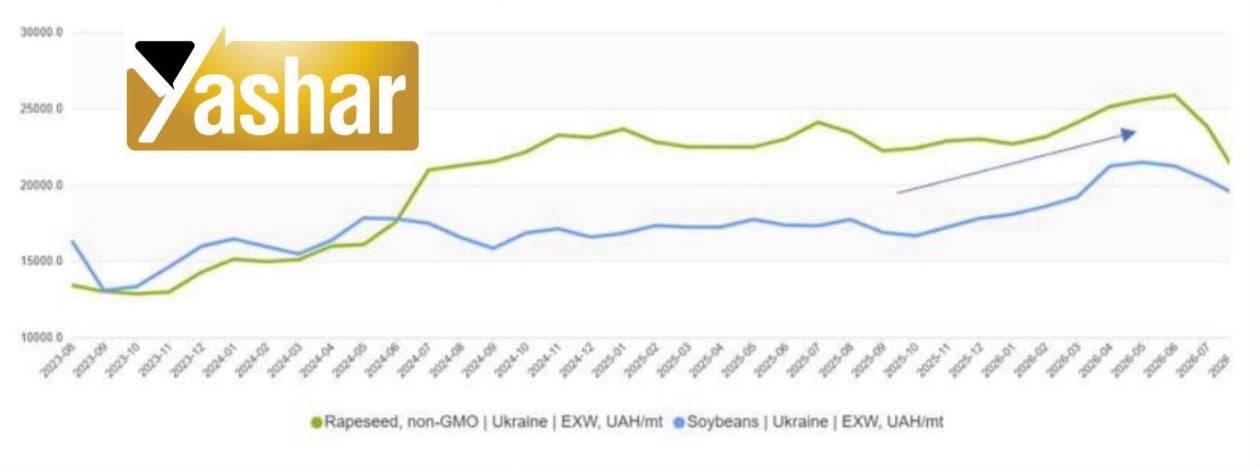
تعرفه ۱۰ درصدی صادرات سویا و کلزا باعث شد در فصل ۲۰۲۶/۲۵ سهم بیشتری از مواد اولیه به کارخانه‌های داخلی هدایت شود؛ فرآوری کلزا  به حدود ۱.۳ میلیون تن، معادل ۴۰ درصد تولید و فرآوری سویا  به ۲.۷ میلیون تن، معادل ۵۰ درصد تولید افزایش یافت، در حالی که صادرات دانه کلزا با افت ۳۹ درصدی به ۱.۹ میلیون تن رسید. محصول جدید کلزا نیز بسیار مناسب بوده و با برداشت ۹۹ درصد سطح زیر کشت، تولید به حدود ۳.۸ میلیون تن، نزدیک به ۲۰ درصد بیشتر از سال گذشته رسیده است؛ با این حال محدودیت دسترسی به بنادر دریایی مانع استفاده کامل از ظرفیت صادراتی این محصول شده است. در ماه اوت، اوکراین ۲۹۲.۶ هزار تن دانه کلزا ، ۱۴۷.۱ هزار تن روغن آفتابگردان، ۹۵.۴ هزار تن روغن کلزا ، ۳۶.۶ هزار تن روغن سویا و ۷۷.۲ هزار تن کنجاله سویا صادر کرد. در ابتدای سپتامبر نیز تقاضای صنایع داخلی تقویت شده و قیمت آفتابگردان تحویل کارخانه طی یک هفته ۲۳ دلار افزایش یافته و به ۴۸۳ دلار در تن رسیده، در حالی که کلزا تحویل کارخانه به ۴۸۵ دلار رسیده و قیمت سویا تقریباً بدون تغییر مانده است. با این حال، موفقیت این حرکت به سمت فرآوری داخلی همچنان به امکان صادرات مطمئن روغن و کنجاله وابسته است؛ موضوعی که با توجه به اینکه در گذشته حدود ۸۲ درصد صادرات کلزای اوکراین از مسیر بنادر دریایی انجام می‌شد، اهمیت بیشتری پیدا می‌کند. در مجموع، بازار کشاورزی اوکراین در آغاز سپتامبر با ترکیبی غیرمعمول از عرضه نسبتاً مناسب محصول، قیمت‌های داخلی مقاوم، محدودیت شدید ظرفیت صادراتی و افزایش هزینه‌های لجستیکی روبه‌روست و تا زمانی که فعالیت بنادر اودسای بزرگ به شکل محسوسی بهبود نیابد، انتقال بیشتر محموله‌ها به دانوب و مرزهای غربی اروپا ادامه خواهد یافت؛ شرایطی که ضمن محدود کردن ️ درآمد کشاورزان و سرعت صادرات اوکراین، همچنان بخشی از ریسک ژئوپلیتیکی بازار جهانی غلات را حفظ خواهد کرد.نمودار زیر، روند قیمت داخلی سویا  و کلزا  در اوکراین را نشان می‌دهد. قیمت هر دو محصول طی سال‌های اخیر روندی صعودی داشته، اما در ماه‌های اخیر پس از رسیدن به اوج، با ورود محصول جدید و فشار عرضه، کاهش محسوسی را تجربه کرده است؛ با این حال کلزا همچنان با فاصله بالاتر از سویا معامله می‌شود.

IMG 20260903 WA0004

بازار غلات آرژانتین در آستانه ماه سپتامبر، با تشدید اختلالات دریای سیاه و انتقال بخشی از تقاضای جهانی به آمریکای جنوبی، اهمیت بیشتری پیدا کرده است.

بازار غلات آرژانتین در آستانه ماه سپتامبر، با تشدید اختلالات دریای سیاه و انتقال بخشی از تقاضای جهانی به آمریکای جنوبی، اهمیت بیشتری پیدا کرده است.
برداشت ذرت  فصل ۲۰۲۶/۲۵ به مراحل پایانی رسیده و برآوردهای داخلی، تولید را در محدوده ۷۰ تا ۷۰.۵ میلیون تن قرار می‌دهند؛ سطحی که آرژانتین را به یکی از مهم‌ترین گزینه‌های جایگزین برای ذرت اوکراین، به‌ویژه در بازارهای اروپا و آسیا، تبدیل کرده است.
ذرت تحویل بنادر پارانا در اواخر اوت حدود ۲۲۸ تا ۲۳۰ دلار در هر تن فوب قیمت داشت و برای محموله‌های اکتبر تا دسامبر رقابتی‌تر از برزیل ارزیابی می‌شد. فروش کشاورزان نیز شتاب گرفته و مجموع فروش محصول ۲۰۲۶/۲۵ تا اوایل سپتامبر به حدود ۴۰ میلیون تن نزدیک شده، در حالی که ثبت صادرات ذرت  در اوت تقریباً به ۶ میلیون تن رسیده است. رشد قیمت جهانی ذرت، کاهش  انتظارات عملکرد محصول آمریکا و محدودیت ️عرضه دریای سیاه نیز از قیمت‌های آرژانتین حمایت می‌کند.
در بازار گندم ، اختلالات روسیه و اوکراین خریداران را به سمت مبادی جایگزین سوق داده و گندم آرژانتین با حدود ۲۶۰ دلار در هر تن فوب همچنان رقابتی است.
جو  نیز حدود ۲۴۰ دلار در هر تن فوب گزارش شده است. شرایط مناطق اصلی تولید عموماً مناسب است و شکل‌گیری ال‌نینو می‌تواند در ادامه فصل وضعیت رطوبتی را بهبود دهد.
در بخش دانه‌های روغنی، آرژانتین به‌ویژه از اختلال صادرات روسیه و اوکراین در بازار آفتابگردان منتفع شده است. فرآوری دانه آفتابگردان در سال ۲۰۲۶ نزدیک به ۵.۵ میلیون تن پیش‌بینی می‌شود که حدود ۸۵۰ هزار تن بیشتر  از سال گذشته است. صادرات روغن آفتابگردان طی ژانویه تا ژوئیه با رشد  ۳۸ درصدی به رکورد ۱.۲۴ میلیون تن رسیده که حدود ۶۷۳ هزار تن آن به هند و نزدیک به ۲۰۰ هزار تن به آفریقا صادر شده است. صادرات کنجاله آفتابگردان نیز با ۵۵ درصد افزایش  به ۱.۲۷ میلیون تن رسیده و اتحادیه اروپا و بریتانیا از مهم‌ترین مقاصد بوده‌اند. در بازار سویا، آرژانتین همچنان نقش اصلی خود را به‌عنوان فرآوری‌کننده و صادرکننده محصولات سویا حفظ کرده است؛ صادرات کنجاله سویا  در ژوئیه به ۲.۶ میلیون تن رسید و برنامه بارگیری اوت حجمی نزدیک به ۳ میلیون تن را نشان می‌داد. قیمت کنجاله سویای  تحویل اکتبر نیز حدود ۳۸۰ دلار و روغن سویا نزدیک به ۱,۲۰۰ دلار در هر تن فوب ارزیابی شده است. با این حال، صادرات حدود ۹ میلیون تنی دانه سویای  آرژانتین به چین در فصل ۲۰۲۶/۲۵، با توجه به افزایش خرید چین از آمریکا، احتمالاً در فصل جاری تکرار نخواهد  شد. در مجموع، عرضه بالای ذرت ، رشد فرآوری آفتابگردان و صادرات قدرتمند محصولات سویا، جایگاه آرژانتین را در شرایط فعلی تجارت جهانی تقویت کرده است.
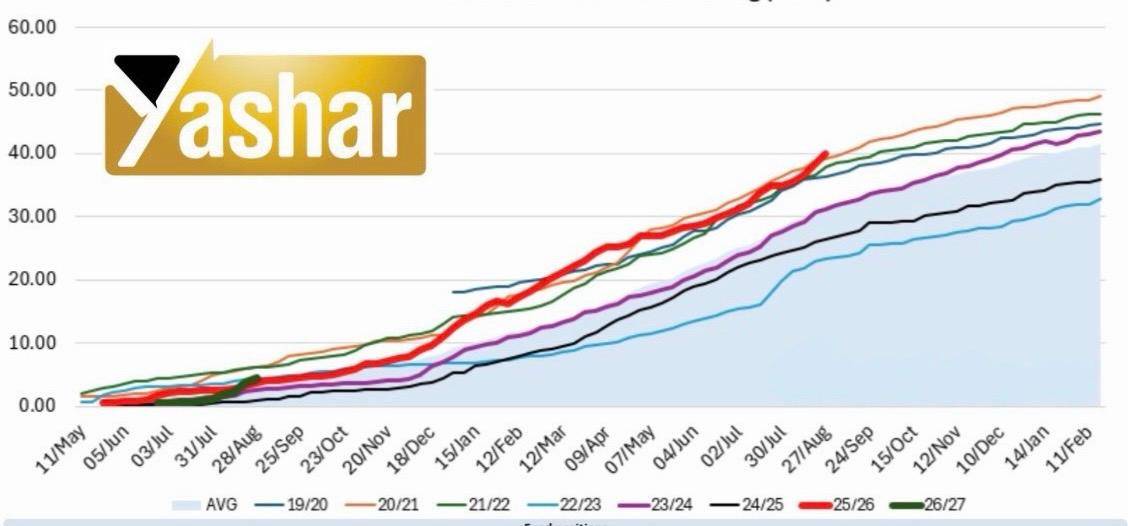
نمودار زیر فروش تجمعی ذرت کشاورزان آرژانتین در فصل ۲۰۲۶/۲۵ را نشان می‌دهد که تا اواخر اوت به حدود ۴۰ میلیون تن رسیده و به‌طور محسوسی بالاتر  از میانگین تاریخی و فصل گذشته قرار گرفته است؛ روندی که بازتاب محصول بزرگ و تقاضای قوی صادراتی است.