IMG 20260905 WA0000

بازار غلات روسیه در آستانه ورود به ماه سپتامبر با شکاف قابل‌توجهی میان وضعیت نسبتاً مطلوب تولید و محدودیت ️ شدید در لجستیک صادراتی روبه‌رو شده است

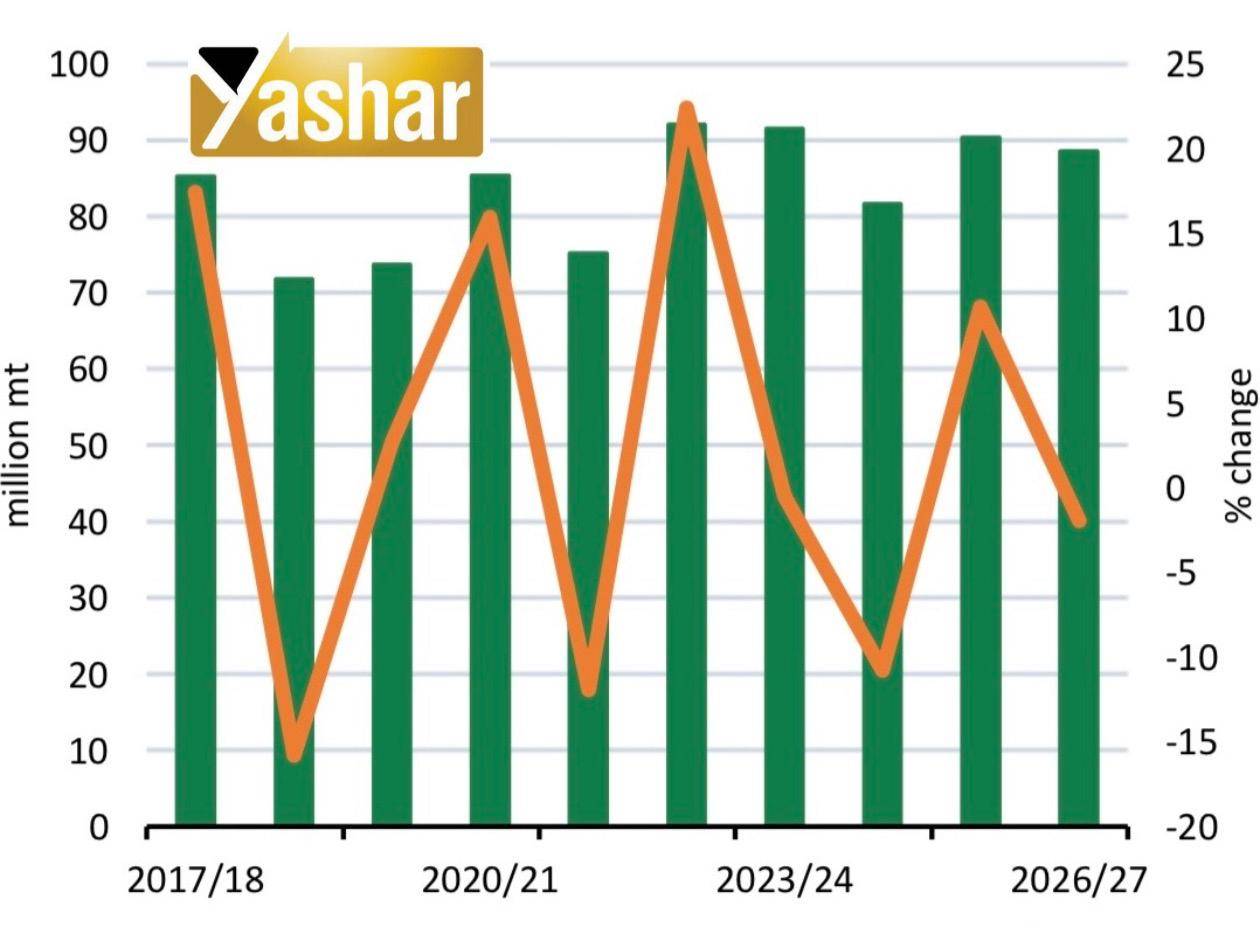
بازار غلات روسیه در آستانه ورود به ماه سپتامبر با شکاف قابل‌توجهی میان وضعیت نسبتاً مطلوب تولید و محدودیت ️ شدید در لجستیک صادراتی روبه‌رو شده است. تا اول سپتامبر، برداشت غلات و حبوبات به ۱۰۷.۳ میلیون تن از سطح ۳۰.۶ میلیون هکتار رسیده و متوسط عملکرد نیز ۳.۵۱ تن در هکتار، در مقایسه با ۳.۳۹ تن در سال گذشته، گزارش شده است. برآوردهای بخش خصوصی برای تولید گندم  عمدتاً در محدوده ۸۴ تا ۸۶ میلیون تن قرار دارد، اما انتقال این عرضه به بازار جهانی به گلوگاه اصلی تبدیل شده است. دریای آزوف همچنان برای کشتیرانی  بسته ️ است و اگرچه بنادر روسیه در دریای سیاه از نظر عملیاتی فعال هستند، افزایش  شدید حق بیمه ریسک جنگ باعث شده تمایل مالکان کشتی برای ورود به این منطقه بسیار محدود باشد. در نتیجه، صادرات گندم روسیه در سپتامبر تنها حدود ۱.۲۵ تا ۲.۳۵ میلیون تن برآورد می‌شود، در حالی که این رقم در سپتامبر ۲۰۲۵ حدود ۴.۴ میلیون تن و در سپتامبر ۲۰۲۴ حدود ۵.۵ میلیون تن بود. انتقال اجباری بخشی از محموله‌ها به مسیرهای بالتیک و خزر نیز هزینه حمل را به‌شدت افزایش  داده است؛ به‌طوری‌که نرخ حمل در مسیر آستراخان به بنادر شمالی ایران از حدود ۳۳ تا ۳۵ دلار در هر تن در اواسط ژوئیه به ۸۰ تا ۸۵ دلار در اوایل سپتامبر رسیده است.در مقابل، دولت روسیه در تلاش است با کاهش  هزینه‌های صادرات و توسعه مسیرهای جایگزین فشار موجود را تعدیل  کند. بیش از ۹.۷ میلیارد روبل برای یارانه حمل ریلی  غلات اختصاص یافته، استفاده از ظرفیت‌های جایگزین بندری در حال بررسی است و تصمیم اولیه برای تعلیق  عوارض صادراتی گندم  جو و ذرت تا پایان دسامبر می‌تواند حاشیه سود صادرکنندگان و تقاضای آنها برای خرید غلات را تقویت کند؛ هرچند تا زمان اطلاعات مورد بررسی، اجرای این تصمیم هنوز با سند رسمی نهایی تأیید نشده بود و در کوتاه‌مدت نیز مشکل اصلی نه عوارض، بلکه کمبود ظرفیت لجستیکی است. در بلندمدت، احداث ترمینال جدید سوخودول در خاور دور با ظرفیت سالانه ۳ میلیون تن تا سال ۲۰۳۰ بخشی از راهبرد تنوع‌بخشی مسیرهای صادراتی روسیه محسوب می‌شود. هم‌زمان، اظهارات ولادیمیر پوتین در سوم سپتامبر مبنی بر وجود «شانس» برای توافق  صلح با اوکراین، بخشی از پریمیوم ریسک ژئوپلیتیکی را از قیمت گندم خارج کرد و موجب افت قیمت‌ها از اوج چندساله شد، هرچند بخشی از این کاهش بعداً جبران شد. در مجموع، روسیه با عرضه داخلی قابل‌توجه و امکان بهبود اقتصاد صادرات از یک سو، و محدودیت جدی در مهم‌ترین کریدور صادراتی خود از سوی دیگر مواجه است؛ بازگشایی معتبر و پایدار مسیر دریای سیاه می‌تواند حجم بزرگی از عرضه انباشته روسیه را وارد بازار جهانی کرده و فشار نزولی محسوسی بر قیمت‌ها ایجاد کند، اما در صورت تداوم اختلال، مسیرهای بالتیک، خزر و خاور دور تنها بخشی از ظرفیت ازدست‌رفته بنادر جنوبی را جبران خواهند کرد.نمودار زیر روند تولید گندم روسیه و تغییرات سالانه آن را نشان می‌دهد. تولید گندم این کشور با وجود نوسانات سالانه، در سال‌های اخیر در سطوح بالایی باقی مانده و برای فصل ۲۰۲۶/۲۷ حدود ۸۹ میلیون تن برآورد شده است؛ رقمی که اندکی کمتر از فصل قبل، اما همچنان بالاتر از سال‌های ابتدایی دوره مورد بررسی است.

IMG 20260831 WA00131

بازار جهانی روغن کلزا در آستانه فصل ۲۰۲۶/۲۷ با شرایط محدودتر و آسیب‌پذیرتری از نظر عرضه، به‌ویژه در اروپا، روبه‌رو است.

بازار جهانی روغن کلزا در آستانه فصل ۲۰۲۶/۲۷ با شرایط محدودتر و آسیب‌پذیرتری از نظر عرضه، به‌ویژه در اروپا، روبه‌رو است.
پس از آنکه عملکرد محصول کمتر  از انتظار بود، برآورد تولید کلزای اتحادیه اروپا به حدود ۲۰ میلیون تن کاهش  یافته است؛ به‌ویژه اینکه عملکرد محصول در آلمان، سوئد و جمهوری چک ضعیف‌تر بوده، در حالی که تقاضای صنایع روغن‌کشی اروپا همچنان در سطح بالایی  قرار دارد. اتحادیه اروپا در فصل ۲۰۲۵/۲۶ نیز به واردکننده خالص روغن کلزا تبدیل شده بود؛ به‌طوری‌که واردات این محصول طی اکتبر تا ژوئن با بیش از دو برابر افزایش  به ۵۳۷ هزار تن رسید که ۴۱۰ هزار تن آن از اوکراین تأمین شد. در اوکراین نیز روند صادرات به‌تدریج از دانه کلزا به سمت روغن کلزا تغییر کرده است؛ صادرات دانه کلزا در ماه اوت حدود ۳۰ درصد کمتر  از سال گذشته بود، در حالی که صادرات روغن کلزا ۱۱۵ درصد افزایش  یافت؛ روندی که بخشی از آن ناشی از افزایش روغن‌کشی داخلی و اعمال عوارض صادراتی بر دانه کلزاست. با این حال، اختلال در بنادر دریای سیاه، محدودیت ️ ظرفیت مسیر دانوب و پایین بودن سطح آب رودخانه‌ها، جابه‌جایی دانه و روغن را با مشکل مواجه کرده و کاهش سطح آب راین نیز بر حمل‌ونقل  داخلی اروپا فشار وارد کرده است. این محدودیت‌ها در کنار رکورد تقاضا برای روغن‌کشی در اتحادیه اروپا، با وجود اصلاح شدید قیمت‌ها در اواخر اوت، همچنان از بازار حمایت می‌کنند. استرالیا نیز می‌تواند عرضه قابل‌توجهی وارد بازار کند، هرچند برآورد تولید این کشور در محدوده ۶.۲ تا ۶.۸ میلیون تن قرار دارد و خشکی هوا در فصل بهار همچنان ریسکی برای تولید محسوب می‌شود.
در همین حال، کانادا بیش از گذشته در حال تبدیل شدن به یکی از ارکان اصلی عرضه جهانی روغن کانولا، به‌جای صرفاً صادرات دانه کانولا است. پس از تولید رکورد ۲۱.۸ میلیون تن در فصل ۲۰۲۵/۲۶، تولید کانادا در فصل ۲۰۲۶/۲۷ حدود ۲۱.۶ میلیون تن پیش‌بینی شده که از سطح زیرکشت رکورد ۹.۵ میلیون هکتاری حاصل می‌شود و مجموع عرضه را به حدود ۲۳.۴۶ میلیون تن می‌رساند. نکته مهم‌تر، توسعه سریع ظرفیت فرآوری داخلی و تقاضای قوی برای روغن کانولا به‌عنوان ماده اولیه است که انتظار می‌رود حجم روغن‌کشی کانادا را به رکورد ۱۳.۷ میلیون تن  برساند؛ رقمی ۱۰ درصد بیشتر  از سال گذشته و ۲۸ درصد بالاتر  از متوسط پنج‌ساله. در مقابل، صادرات دانه کانولا حدود ۸ میلیون تن پیش‌بینی شده و ذخایر پایان فصل نیز احتمالاً به ۱.۵ میلیون تن کاهش خواهد یافت. این تغییر ساختاری هم‌اکنون نیز در آمارها مشهود است؛ حجم روغن‌کشی کانولا در نیمه نخست ۲۰۲۶ به ۶.۳۶ میلیون تن رسید، در حالی که در مدت مشابه سال قبل ۵.۵۲ میلیون تن بود و تولید روغن کانولا نیز از ۲.۳۴ به ۲.۷۲ میلیون تن افزایش یافت. بنابراین، افزایش  ظرفیت فرآوری کانادا می‌تواند عرضه روغن کانولا در بازار جهانی را تقویت کند، اما لزوماً به معنای فراوانی دانه کلزا در بازار بین‌المللی نیست؛ زیرا بخش بیشتری از محصول کانادا در داخل فرآوری می‌شود، درست در شرایطی که اروپا با محصول کوچک‌تر و دسترسی محدودتر به دانه اوکراین مواجه است.
در مجموع، اختلالات  دریای سیاه و مشکلات لجستیکی اروپا، تقاضای بالای  روغن‌کشی و عدم قطعیت نسبت به تولید استرالیا، در کوتاه‌مدت از بازار روغن کلزا و کانولا حمایت  می‌کنند؛ هرچند بازگشت جریان عادی تجارت از دریای سیاه می‌تواند در ادامه فصل فشار کاهشی بر قیمت‌ها وارد کند.
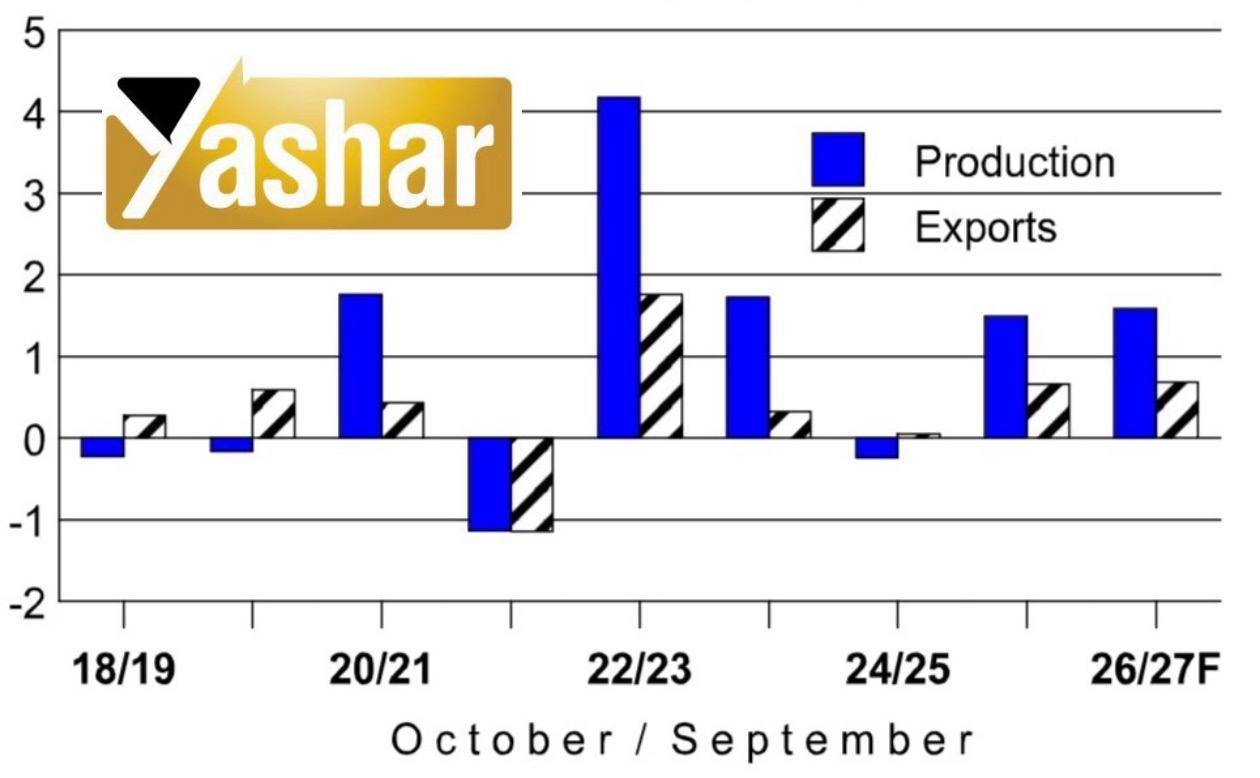
نمودار زیر تغییرات سالانه تولید و صادرات جهانی روغن کلزا  را نشان می‌دهد. پس از افت تولید و صادرات در فصل ۲۰۲۱/۲۲، بازار در ۲۰۲۲/۲۳ با جهش  قابل‌توجه عرضه روبه‌رو شد. برای فصل ۲۰۲۶/۲۷ نیز تولید جهانی حدود ۱.۶ میلیون تن و صادرات نزدیک به ۷۰۰ هزار تن نسبت به سال قبل افزایش می‌یابد که نشان‌دهنده ادامه روند رشد عرضه جهانی روغن کلزا است.

IMG 20260827 WA0068

بازار جهانی حمل‌ونقل  دریایی فله در اواخر ماه جاری میلادی همچنان در سطوح نسبتاً  بالایی قرار دارد و شاخص بالتیک درای به حدود ۲,۸۴۱ واحد رسیده است.

بازار جهانی حمل‌ونقل  دریایی فله در اواخر ماه جاری میلادی همچنان در سطوح نسبتاً  بالایی قرار دارد و شاخص بالتیک درای به حدود ۲,۸۴۱ واحد رسیده است.
با این حال، شرایط میان کلاس‌های مختلف کشتی یکسان نیست؛ بازار کشتی‌های کیپ‌سایز با حمایت تقاضای اقیانوس آرام و فعالیت شرکت‌های معدنی نسبتاً مقاوم  باقی مانده، در حالی که بازار پاناماکس در اقیانوس اطلس و آرام تحت فشار عرضه نسبتاً بالای کشتی  و محدودتر بودن تقاضای ️ بار قرار گرفته است. در بخش سوپراماکس و اولتراماکس نیز بازار دوگانه بوده؛ نرخ‌ها در بخش عمده اقیانوس اطلس تضعیف شده، اما در آسیا به کمک حمل غلات از شمال اقیانوس آرام و زغال‌سنگ اندونزی اندکی تقویت شده‌اند. برای نمونه، کرایه روزانه یک کشتی ۶۳ هزار تنی برای سفر رفت‌وبرگشت شمال اقیانوس آرام به حدود ۱۸,۷۵۰ دلار  رسیده که حدود هزار دلار بیشتر  از هفته قبل است. در مجموع، بازار بیش از آنکه با کمبود عمومی ظرفیت مواجه باشد، تحت تأثیر توزیع نامتوازن کشتی‌ها، تغییر مسیرهای تجاری، افزایش هزینه سوخت و ریسک‌های ژئوپلیتیکی قرار دارد.
مهم‌ترین عامل بی‌ثبات‌کننده بازار در حال حاضر، هم‌زمانی مشکلات دریای سیاه و تنگه هرمز است. در دریای سیاه، حمل غلات روسیه و اوکراین به‌شدت مختل شده و ظرفیت صادراتی بنادر دو کشور بیش از ۹۷ درصد نسبت به فصل گذشته کاهش  یافته است؛ بارگیری در پایانه‌های اوکراین متوقف ️شده و بخش عمده پایانه‌های مهم روسیه در نووروسیسک، تامان و دریای آزوف نیز از مدار خارج شده‌اند. این شرایط بخشی از تجارت غلات را به سمت بنادر جایگزین و مبادی دورتر سوق می‌دهد؛ در نتیجه مسافت سفر کشتی‌ها افزایش  یافته، هر کشتی مدت  بیشتری برای انجام یک محموله درگیر می‌شود و تعداد کشتی‌های آزاد برای حمل محموله‌های جدید کاهش  می‌یابد که می‌تواند از نرخ‌های کرایه  حمایت کند. هم‌زمان، تنگه هرمز نیز همچنان یک ریسک مهم برای بازار محسوب می‌شود؛ تجربه اختلال امسال نشان داد کاهش  شدید تردد از هرمز می‌تواند تعداد قابل‌توجهی کشتی  را در خلیج فارس محبوس و عرضه مؤثر ناوگان را کاهش دهد؛ در اوج اختلال، حدود ۲۸۰ فروند کشتی فله‌بر، معادل ۱ تا ۲ درصد ناوگان جهانی فله خشک، در منطقه گرفتار شده بودند.
افزایش  ریسک امنیتی در خلیج فارس می‌تواند هزینه بیمه جنگ، سوخت و عملیات کشتی‌ها را بالا برده و تمایل مالکان برای ورود به منطقه را کاهش دهد. بنابراین، هم‌زمانی اختلالات هرمز و دریای سیاه می‌تواند نوسان بازار را بالا نگه داشته و به حفظ نرخ‌های بالاتر  در مسیرهای پرریسک منجر شود.
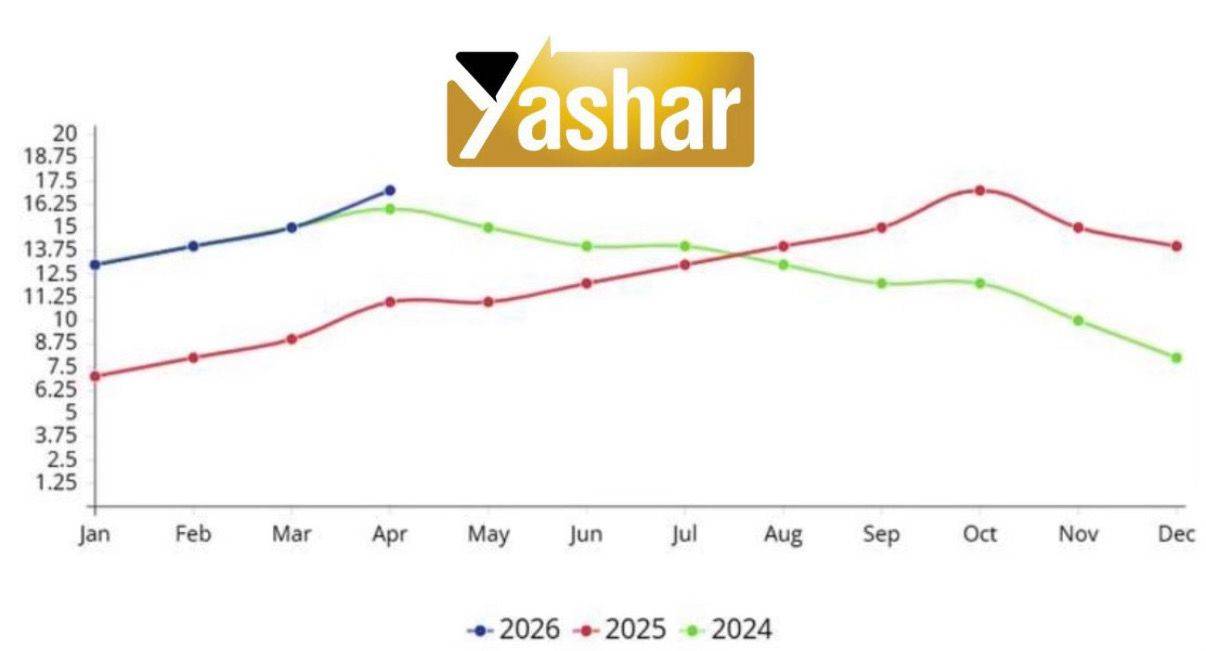
نمودار زیر نرخ اجاره زمانی کشتی‌های کامسارمکس نشان می‌دهد که نرخ‌ها در سال ۲۰۲۶ از حدود ۱۲.۵ هزار دلار در روز در ژانویه روندی صعودی داشته و تا آوریل به حدود ۱۶.۵ هزار دلار در روز رسیده‌اند. این سطح به‌طور محسوسی بالاتر  از مدت مشابه سال ۲۰۲۵ است و نشان می‌دهد بازار امسال، با وجود فشار اخیر ناشی از افزایش عرضه کشتی و کاهش فعالیت در اقیانوس اطلس، همچنان از وضعیت نسبتاً قوی‌تری نسبت به سال گذشته برخوردار است.

IMG 20260829 WA0053

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ دوم الی هشتم سپتامبر را اعلام كرد؛

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ دوم الی هشتم سپتامبر را اعلام كرد؛
بر اين اساس، عوارض صادراتی گندم  و ذرت با کاهش  به ترتیب به ۷۸۷ و ۴۰۶ روبل رسید. عوارض صادراتی جو كماكان صفر باقى خواهد ماند.
بازار غلات روسیه در پایان ماه جاری میلادی تحت فشار شدید اختلال  در مسیرهای صادراتی دریای سیاه و آزوف قرار گرفته و این مسئله فاصله قابل‌توجهی میان عرضه فراوان داخلی و دسترسی واقعی به بازار جهانی ایجاد کرده است.
بیش از ۹۵ درصد ظرفیت صادرات غلات روسیه در این دو حوزه عملاً از مدار خارج شده  و برآورد صادرات گندم  در ماه اوت به حدود ۱.۹ تا ۲ میلیون تن کاهش  یافته است؛ در حالی که سال گذشته حدود ۴.۵ میلیون تن بود. داده‌های حمل نیز نشان می‌دهد در هفته منتهی به ۲۱ اوت تنها حدود ۱۵۵ هزار تن گندم از بنادر روسیه صادر شده که پایین‌ترین  سطح هفتگی در این مقطع طی دست‌کم ۱۱ فصل گذشته است. در نتیجه، قیمت گندم در مناطق جنوبی روسیه به شدت تحت فشار قرار گرفته و گزارش‌ها از افت قابل‌توجه قیمت داخلی حکایت دارند، در حالی که قیمت اسمی گندم ۱۲.۵ درصد روسیه در دریای سیاه کماکان در سطوح بالایی قرار دارد. صادرکنندگان در حال انتقال بخشی از جریان محموله‌ها به بنادر بالتیک، دریای خزر و مسیرهای زمینی هستند، اما ظرفیت این مسیرها محدود و هزینه آنها بالاتر است؛ انتقال غلات از جنوب روسیه به بالتیک می‌تواند حدود ۳۰ تا ۵۰ دلار در تن به هزینه لجستیک اضافه کند. دولت روسیه برای کاهش فشار بر تولیدکنندگان و بازآرایی مسیرهای صادراتی، بیش از ۹.۵ میلیارد روبل یارانه حمل ریلی غلات اختصاص داده و دامنه مسیرهای مشمول حمایت را به بنادر دریای سیاه، بالتیک و خاور دور گسترش داده است؛ اقدامی که می‌تواند انتقال غلات از مناطق مازاد تولید به مسیرهای جایگزین را تسهیل کند، اما به دلیل محدودیت ظرفیت بنادر جایگزین نمی‌تواند در کوتاه‌مدت جایگزین کامل مسیر جنوبی شود.
هم‌زمان، بحث تعلیق یا حذف ️ عوارض صادراتی، حمایت اعتباری و مداخله دولت در بازار نیز مطرح است؛ هرچند خرید مداخله‌ای به دلیل هزینه بالای حمل و نگهداری، ابزار کم‌اثر و پرهزینه‌ای برای جذب مازاد فعلی تلقی می‌شود. فشار ناشی از محدودیت صادرات اکنون به تصمیمات کشت نیز رسیده و احتمال کاهش  سطح زیرکشت گندم زمستانه  مطرح شده است.
در مقابل، مسیر خزر اهمیت بیشتری پیدا کرده و در ۱ تا ۲۱ اوت حدود ۱۳۴ هزار تن غلات از بنادر خزر به ایران ارسال شده که عمدتاً شامل ذرت  و جو و همچنین چند محموله گندم بوده است.
بنابراین، با وجود چشم‌انداز مناسب تولید، مسئله اصلی بازار روسیه در حال حاضر نه کمبود غله، بلکه توان خروج محصول از کشور است؛ موضوعی که از یک سو قیمت داخلی و درآمد کشاورزان  روسیه را تحت فشار قرار می‌دهد و از سوی دیگر با محدود کردن عرضه روسیه در بازار جهانی، ریسک صعودی قیمت گندم  را افزایش داده است.
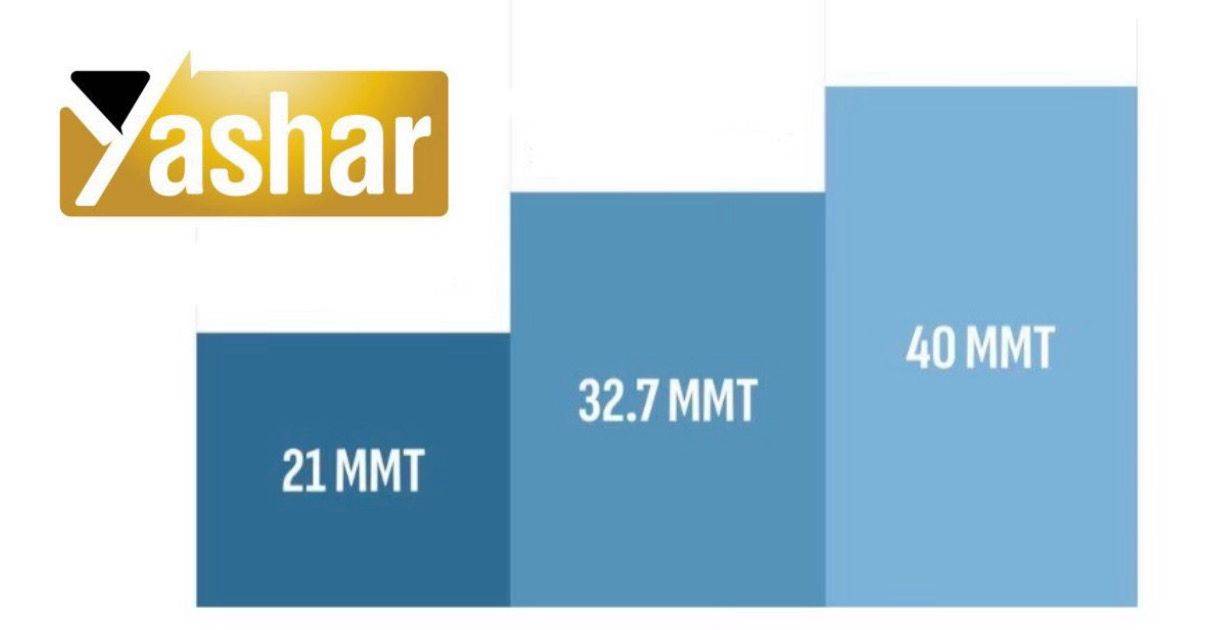
نمودار زیر سه سناریو برای صادرات گندم  روسیه در فصل ۲۰۲۶/۲۷ را در صورت تداوم محدودیت‌های صادراتی نشان می‌دهد.
در سناریوی بدبینانه ، صادرات می‌تواند به حدود ۲۱ میلیون تن کاهش  یابد؛ با بازگشت فعالیت بنادر نووروسیسک و آزوف از ژانویه، رقم صادرات به حدود ۳۲.۷ میلیون تن می‌رسد و در سناریوی خوش‌بینانه ، با بهبود تدریجی مسیرهای جنوبی از سپتامبر، صادرات می‌تواند تا ۴۰ میلیون تن افزایش یابد. هر سه سناریو همچنان پایین‌تر  از برآورد ۴۶ میلیون تنی وزارت کشاورزی آمریکا هستند.