
بازار جهانی حملونقل دریایی فله در اواخر ماه جاری میلادی همچنان در سطوح نسبتاً بالایی قرار دارد و شاخص بالتیک درای به حدود ۲,۸۴۱ واحد رسیده است.
با این حال، شرایط میان کلاسهای مختلف کشتی یکسان نیست؛ بازار کشتیهای کیپسایز با حمایت تقاضای اقیانوس آرام و فعالیت شرکتهای معدنی نسبتاً مقاوم باقی مانده، در حالی که بازار پاناماکس در اقیانوس اطلس و آرام تحت فشار عرضه نسبتاً بالای کشتی و محدودتر بودن تقاضای ️ بار قرار گرفته است. در بخش سوپراماکس و اولتراماکس نیز بازار دوگانه بوده؛ نرخها در بخش عمده اقیانوس اطلس تضعیف شده، اما در آسیا به کمک حمل غلات از شمال اقیانوس آرام و زغالسنگ اندونزی اندکی تقویت شدهاند. برای نمونه، کرایه روزانه یک کشتی ۶۳ هزار تنی برای سفر رفتوبرگشت شمال اقیانوس آرام به حدود ۱۸,۷۵۰ دلار رسیده که حدود هزار دلار بیشتر از هفته قبل است. در مجموع، بازار بیش از آنکه با کمبود عمومی ظرفیت مواجه باشد، تحت تأثیر توزیع نامتوازن کشتیها، تغییر مسیرهای تجاری، افزایش هزینه سوخت و ریسکهای ژئوپلیتیکی قرار دارد.
مهمترین عامل بیثباتکننده بازار در حال حاضر، همزمانی مشکلات دریای سیاه و تنگه هرمز است. در دریای سیاه، حمل غلات روسیه و اوکراین بهشدت مختل شده و ظرفیت صادراتی بنادر دو کشور بیش از ۹۷ درصد نسبت به فصل گذشته کاهش یافته است؛ بارگیری در پایانههای اوکراین متوقف ️شده و بخش عمده پایانههای مهم روسیه در نووروسیسک، تامان و دریای آزوف نیز از مدار خارج شدهاند. این شرایط بخشی از تجارت غلات را به سمت بنادر جایگزین و مبادی دورتر سوق میدهد؛ در نتیجه مسافت سفر کشتیها افزایش یافته، هر کشتی مدت بیشتری برای انجام یک محموله درگیر میشود و تعداد کشتیهای آزاد برای حمل محمولههای جدید کاهش مییابد که میتواند از نرخهای کرایه حمایت کند. همزمان، تنگه هرمز نیز همچنان یک ریسک مهم برای بازار محسوب میشود؛ تجربه اختلال امسال نشان داد کاهش شدید تردد از هرمز میتواند تعداد قابلتوجهی کشتی را در خلیج فارس محبوس و عرضه مؤثر ناوگان را کاهش دهد؛ در اوج اختلال، حدود ۲۸۰ فروند کشتی فلهبر، معادل ۱ تا ۲ درصد ناوگان جهانی فله خشک، در منطقه گرفتار شده بودند.
افزایش ریسک امنیتی در خلیج فارس میتواند هزینه بیمه جنگ، سوخت و عملیات کشتیها را بالا برده و تمایل مالکان برای ورود به منطقه را کاهش دهد. بنابراین، همزمانی اختلالات هرمز و دریای سیاه میتواند نوسان بازار را بالا نگه داشته و به حفظ نرخهای بالاتر در مسیرهای پرریسک منجر شود.
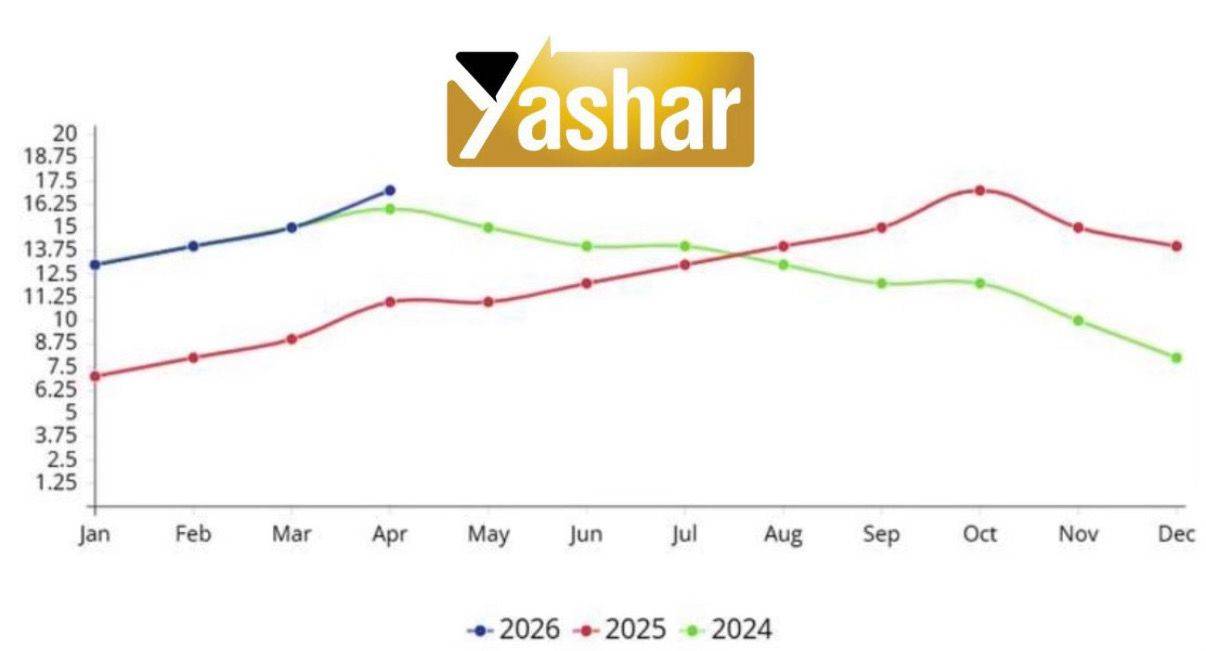
نمودار زیر نرخ اجاره زمانی کشتیهای کامسارمکس نشان میدهد که نرخها در سال ۲۰۲۶ از حدود ۱۲.۵ هزار دلار در روز در ژانویه روندی صعودی داشته و تا آوریل به حدود ۱۶.۵ هزار دلار در روز رسیدهاند. این سطح بهطور محسوسی بالاتر از مدت مشابه سال ۲۰۲۵ است و نشان میدهد بازار امسال، با وجود فشار اخیر ناشی از افزایش عرضه کشتی و کاهش فعالیت در اقیانوس اطلس، همچنان از وضعیت نسبتاً قویتری نسبت به سال گذشته برخوردار است.
بدون دیدگاه