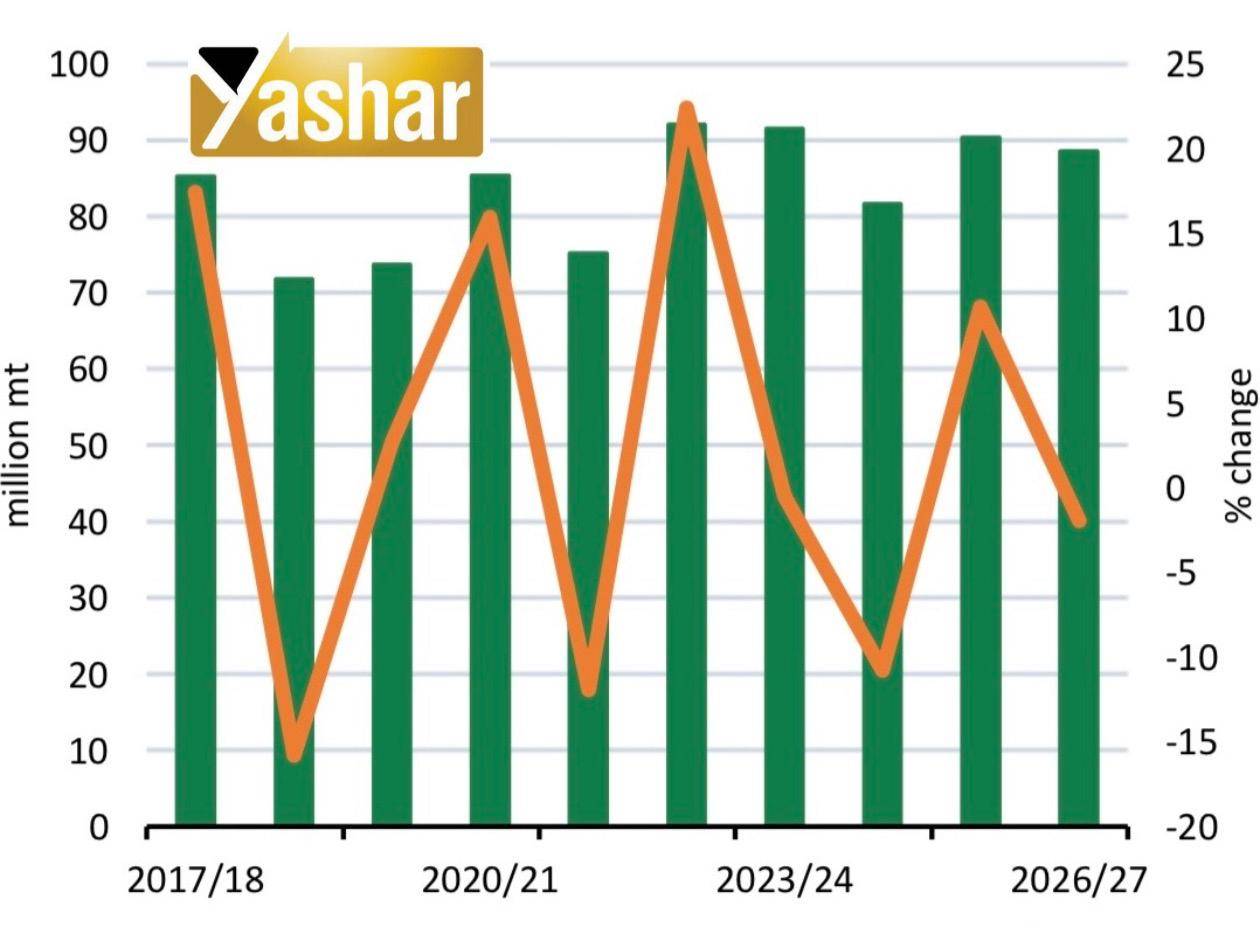
بازار غلات روسیه در آستانه ورود به ماه سپتامبر با شکاف قابلتوجهی میان وضعیت نسبتاً مطلوب تولید و محدودیت ️ شدید در لجستیک صادراتی روبهرو شده است. تا اول سپتامبر، برداشت غلات و حبوبات به ۱۰۷.۳ میلیون تن از سطح ۳۰.۶ میلیون هکتار رسیده و متوسط عملکرد نیز ۳.۵۱ تن در هکتار، در مقایسه با ۳.۳۹ تن در سال گذشته، گزارش شده است. برآوردهای بخش خصوصی برای تولید گندم عمدتاً در محدوده ۸۴ تا ۸۶ میلیون تن قرار دارد، اما انتقال این عرضه به بازار جهانی به گلوگاه اصلی تبدیل شده است. دریای آزوف همچنان برای کشتیرانی بسته ️ است و اگرچه بنادر روسیه در دریای سیاه از نظر عملیاتی فعال هستند، افزایش شدید حق بیمه ریسک جنگ باعث شده تمایل مالکان کشتی برای ورود به این منطقه بسیار محدود باشد. در نتیجه، صادرات گندم روسیه در سپتامبر تنها حدود ۱.۲۵ تا ۲.۳۵ میلیون تن برآورد میشود، در حالی که این رقم در سپتامبر ۲۰۲۵ حدود ۴.۴ میلیون تن و در سپتامبر ۲۰۲۴ حدود ۵.۵ میلیون تن بود. انتقال اجباری بخشی از محمولهها به مسیرهای بالتیک و خزر نیز هزینه حمل را بهشدت افزایش داده است؛ بهطوریکه نرخ حمل در مسیر آستراخان به بنادر شمالی ایران از حدود ۳۳ تا ۳۵ دلار در هر تن در اواسط ژوئیه به ۸۰ تا ۸۵ دلار در اوایل سپتامبر رسیده است.در مقابل، دولت روسیه در تلاش است با کاهش هزینههای صادرات و توسعه مسیرهای جایگزین فشار موجود را تعدیل کند. بیش از ۹.۷ میلیارد روبل برای یارانه حمل ریلی غلات اختصاص یافته، استفاده از ظرفیتهای جایگزین بندری در حال بررسی است و تصمیم اولیه برای تعلیق عوارض صادراتی گندم جو و ذرت تا پایان دسامبر میتواند حاشیه سود صادرکنندگان و تقاضای آنها برای خرید غلات را تقویت کند؛ هرچند تا زمان اطلاعات مورد بررسی، اجرای این تصمیم هنوز با سند رسمی نهایی تأیید نشده بود و در کوتاهمدت نیز مشکل اصلی نه عوارض، بلکه کمبود ظرفیت لجستیکی است. در بلندمدت، احداث ترمینال جدید سوخودول در خاور دور با ظرفیت سالانه ۳ میلیون تن تا سال ۲۰۳۰ بخشی از راهبرد تنوعبخشی مسیرهای صادراتی روسیه محسوب میشود. همزمان، اظهارات ولادیمیر پوتین در سوم سپتامبر مبنی بر وجود «شانس» برای توافق صلح با اوکراین، بخشی از پریمیوم ریسک ژئوپلیتیکی را از قیمت گندم خارج کرد و موجب افت قیمتها از اوج چندساله شد، هرچند بخشی از این کاهش بعداً جبران شد. در مجموع، روسیه با عرضه داخلی قابلتوجه و امکان بهبود اقتصاد صادرات از یک سو، و محدودیت جدی در مهمترین کریدور صادراتی خود از سوی دیگر مواجه است؛ بازگشایی معتبر و پایدار مسیر دریای سیاه میتواند حجم بزرگی از عرضه انباشته روسیه را وارد بازار جهانی کرده و فشار نزولی محسوسی بر قیمتها ایجاد کند، اما در صورت تداوم اختلال، مسیرهای بالتیک، خزر و خاور دور تنها بخشی از ظرفیت ازدسترفته بنادر جنوبی را جبران خواهند کرد.نمودار زیر روند تولید گندم روسیه و تغییرات سالانه آن را نشان میدهد. تولید گندم این کشور با وجود نوسانات سالانه، در سالهای اخیر در سطوح بالایی باقی مانده و برای فصل ۲۰۲۶/۲۷ حدود ۸۹ میلیون تن برآورد شده است؛ رقمی که اندکی کمتر از فصل قبل، اما همچنان بالاتر از سالهای ابتدایی دوره مورد بررسی است.

بدون دیدگاه