IMG 20260826 WA0015

بازار ذرت  برزیل همچنان از عرضه فراوان  ناشی از رکورد برداشت فصل ۲۰۲۵/۲۶ برخوردار است

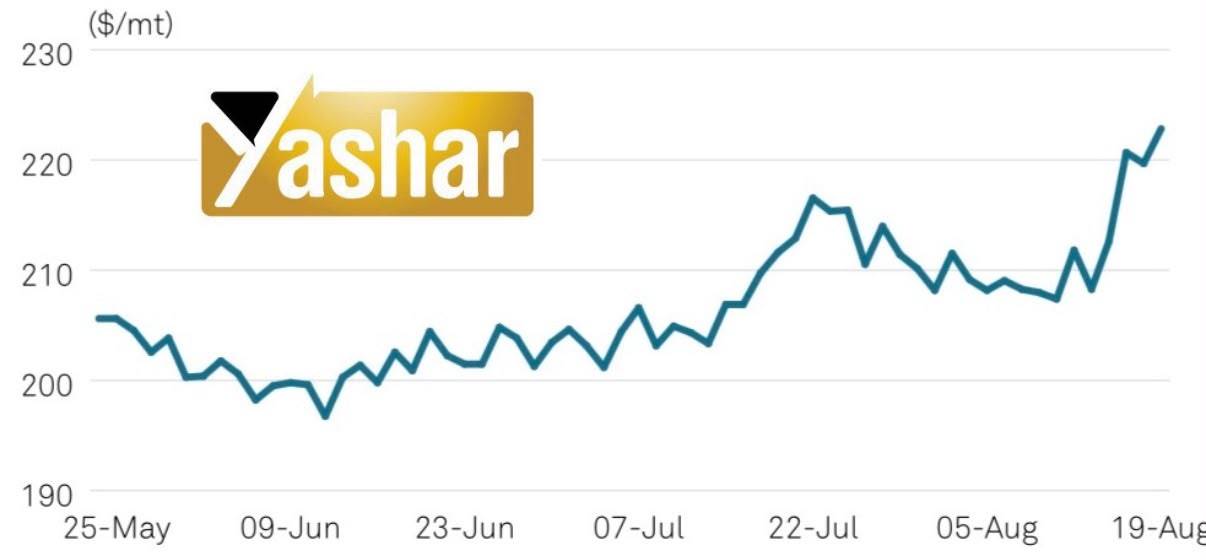
بازار ذرت  برزیل همچنان از عرضه فراوان  ناشی از رکورد برداشت فصل ۲۰۲۵/۲۶ برخوردار است و آخرین برآورد تولید، با افزایش  نسبت به ماه قبل، به حدود ۱۴۳ میلیون تن رسیده است. برداشت ذرت کشت دوم نیز به مراحل پایانی نزدیک شده و برآوردها از پیشرفت حدود ۹۲ درصدی آن حکایت دارد. عرضه گسترده محصول، با وجود رشد اخیر قیمت‌های جهانی ذرت  همچنان بر حاشیه قیمت‌های صادراتی برزیل فشار وارد می‌کند؛ به‌طوری‌که قیمت ذرت فوب بندر سانتوس برای تحویل اکتبر در محدوده ۲۳۸ تا ۲۴۰ دلار در هر تن قرار دارد. در مقابل، قیمت‌های داخلی در ماتو گروسو تحت تأثیر تقاضای مناسب داخلی افزایش  یافته است. برآورد صادرات ماه اوت نیز به حدود ۵.۴۵ میلیون تن کاهش  یافته که در مقایسه با ۷.۳۴ میلیون تن در اوت سال گذشته پایین‌تر است. در فصل ۲۰۲۶/۲۷، سطح زیرکشت ذرت  حدود ۲۳.۳ میلیون هکتار پیش‌بینی می‌شود، اما افزایش  هزینه‌های تولید، به‌ویژه کود، حاشیه سود کشاورزان را تحت فشار قرار داده است. در ماتو گروسو، کل هزینه عملیاتی تولید ذرت  به حدود ۶,۰۶۸ رئال در هکتار رسیده و قیمت‌های پیش‌فروش محصول هنوز برای پوشش کامل این هزینه‌ها کافی نیست. علاوه بر این، کاهش  احتمالی واردات کود برزیل از ۴۳.۳ به حدود ۳۸.۴ میلیون تن می‌تواند بر میزان مصرف کود و در نهایت عملکرد محصول اثرگذار باشد. همزمان، توسعه سریع تولید اتانول ️ مبتنی بر ذرت نیز سهم بیشتری از محصول داخلی را جذب می‌کند و می‌تواند ظرفیت رشد صادرات برزیل را در سال‌های آینده محدود ️ کند.
در بازار سویا ، شرایط نسبت به ذرت مستحکم‌تر است و تقاضای قوی صنایع روغن‌کشی داخلی، محدودیت فروش از سوی کشاورزان و تداوم خرید چین از قیمت‌ها حمایت  می‌کند. قیمت سویای  برزیل اخیراً به بالاترین  سطح اسمی از آوریل ۲۰۲۳ رسیده و قیمت فوب بنادر سانتوس و پاراناگوا برای تحویل اکتبر در محدوده ۵۱۰-۵۲۰ دلار در هر تن ارزیابی شده است؛ در نتیجه، مزیت قیمتی سنتی سویای برزیل نسبت به محصول آمریکا تا حد زیادی کاهش  یافته است. صادرات سویا  در ژوئیه به ۱۳.۴ میلیون تن رسید که ۹.۳ درصد بیشتر از سال گذشته بود و مجموع صادرات از ابتدای سال تا پایان ژوئیه را به حدود ۸۳ میلیون تن رساند. با این حال، سرعت صادرات در نیمه نخست اوت نسبت به سال گذشته اندکی کاهش یافت، هرچند کل صادرات ماه اوت همچنان حدود ۱۰.۲۵ میلیون تن پیش‌بینی می‌شود؛ صادرات کنجاله سویا  نیز حدود ۲.۵ میلیون تن برآورد شده است. چین همچنان مهم‌ترین مقصد سویای برزیل است و حجم صادرات به این کشور در فصل ۲۰۲۵/۲۶ حدود ۸۵ میلیون تن پیش‌بینی می‌شود.
برای فصل ۲۰۲۶/۲۷، سطح زیرکشت سویا در حدود ۴۹.۲ میلیون هکتار تقریباً ثابت  خواهد ماند، اما افزایش  هزینه نهاده‌ها، به‌ویژه کود، حاشیه سود تولیدکنندگان را محدود می‌کند. در کنار این عوامل، برخی گزارش‌ها نسبت به شکل‌گیری ال‌نینو و تأثیر احتمالی آن بر محصول ۲۰۲۶/۲۷ هشدار داده‌اند. بنابراین، اگرچه برزیل فصل جدید را با عرضه فراوان و ظرفیت صادراتی بسیار بالا آغاز می‌کند، افزایش هزینه‌های تولید، محدودیت احتمالی عرضه کود، رشد محدود سطح زیرکشت و ریسک‌های آب‌وهوایی، عدم‌قطعیت بیشتری را برای چشم‌انداز تولید فصل آینده ایجاد کرده است.
در زیر، متوسط روند قیمت ذرت  تحویل بندر سانتوس برزیل را طی سه ماه، بررسی می‌کنیم.

IMG 20260824 WA00002

بازار ذرت آرژانتین با وجود برخورداری از عرضه داخلی مناسب، به پشتوانه روند پرقدرت صادرات و محدودتر شدن عرضه از برخی مبادی رقیب، با تقویت قیمت‌ها و شرایط بازار مواجه شده است

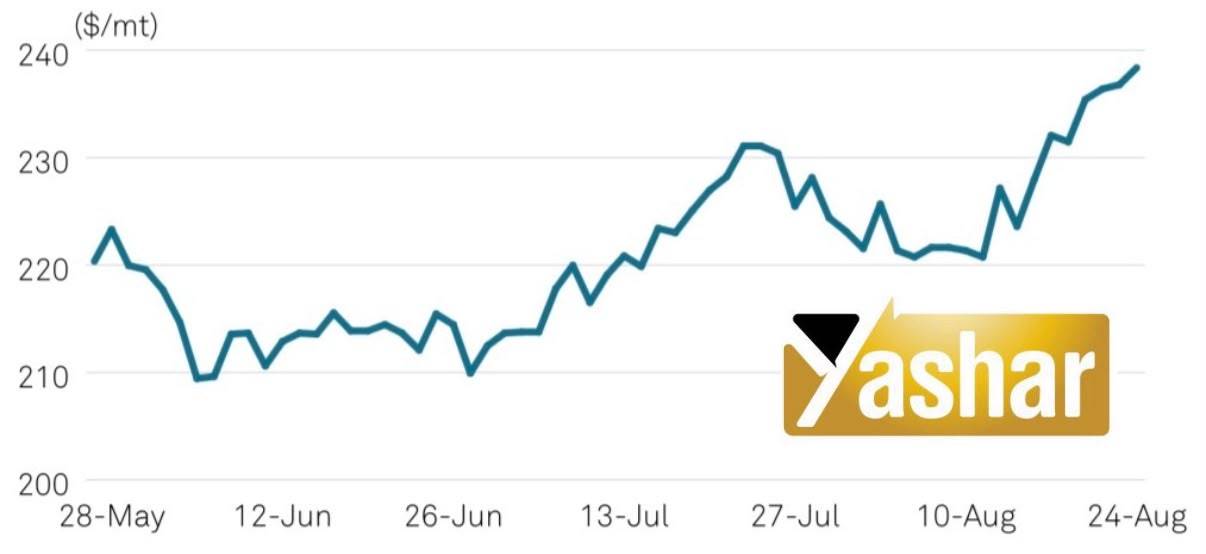
بازار ذرت  آرژانتین با وجود برخورداری از عرضه داخلی مناسب، به پشتوانه روند پرقدرت  صادرات و محدودتر شدن عرضه از برخی مبادی رقیب، با تقویت قیمت‌ها و شرایط بازار مواجه شده است.تولید ذرت  فصل ۲۰۲۶/۲۵ تا ۷۰.۵ میلیون تن برآورد می‌شود و تا اواسط ماه جاری میلادی حدود ۸۹ درصد محصول برداشت شده است، هرچند روند برداشت در مراحل پایانی کندتر شده است. صادرات در ژوئیه با ۵.۱۴ میلیون تن به رکورد  تاریخی رسید و ثبت صادرات در ماه اوت نیز تا اواخر هفته قبل به حدود ۳.۶۱ میلیون تن رسیده که نشان‌دهنده تداوم تقاضای قوی برای ذرت آرژانتین است. قیمت فوب بنادر بالادست رودخانه پارانا نیز از حدود ۲۰۸ دلار در هر تن در اوایل اوت به نزدیک ۲۲۳ دلار در هر تن برای تحویل اکتبر افزایش  یافته، با این حال آرژانتین همچنان یکی از رقابتی‌ترین مبادی عرضه در بازار جهانی محسوب می‌شود. کاهش ⬇️ چشم‌انداز تولید ذرت  اروپا و اختلال  در صادرات دریای سیاه نیز بر اهمیت این مزیت افزوده است. در بازار جو دامی ، قیمت فوب آرژانتین در محدوده ۲۲۰ دلار در هر تن قرار دارد و نسبت به سه‌ماهه قبل حدود ۷ درصد افزایش  یافته است. شرایط رطوبتی خاک در مجموع مطلوب ارزیابی می‌شود و اگرچه بارندگی‌های سنگین  موجب تأخیر در کاشت برخی مناطق شده، تاکنون تهدید جدی برای چشم‌انداز تولید ایجاد نکرده است. در شرایط محدودیت ️ عرضه از دریای سیاه و احتمال کاهش  عرضه استرالیا، جایگاه آرژانتین در بازار صادراتی جو دامی تقویت شده است.بازار کنجاله سویا  آرژانتین نیز در هفته گذشته روندی صعودی  داشته و از افزایش قیمت سویا و سایر غلات در بازار جهانی و تداوم حجم بالای فرآوری داخلی حمایت گرفته است. استحصال دانه سویا  در ماه ژوئیه به حدود ۴.۱۵ میلیون تن رسید و در سطح بالای ماه ژوئن باقی ماند؛ در مقابل، سرعت پایین فروش سویا از سوی کشاورزان ، دسترسی کارخانه‌ها به دانه  را محدود کرده و به افزایش  قیمت محصولات فرآوری‌شده کمک کرده است. قیمت کنجاله سویا آرژانتین در بازار صادراتی طی هفته افزایش  یافت و در ۱۹ اوت به حدود ۳۶۶ دلار در هر تن فوب بنادر بالادست رودخانه پارانا رسید. روند افزایشی در معاملات آتی نیز ادامه داشت و برای محموله‌های تحویل سپتامبر، اکتبر و نوامبر، قیمت‌ها به‌ترتیب حدود ۳۶۹، ۳۷۱ و ۳۷۴ دلار در هر تن گزارش شد.در مجموع، قیمت کنجاله سویا در بازارهای صادراتی آمریکای جنوبی طی هفته حدود ۴ درصد افزایش  یافت. آرژانتین همچنان یکی از مهم‌ترین و رقابتی‌ترین تأمین‌کنندگان کنجاله سویا در بازار جهانی است و اختلال در صادرات غلات و محصولات خوراک دام از منطقه دریای سیاه می‌تواند تقاضای بیشتری را به سمت عرضه این کشور هدایت کند؛ هرچند افزایش هزینه خوراک دام می‌تواند در ادامه، بخشی از رشد تقاضا را محدود کند.در زیر، روند قیمت ذرت تحویل بنادر پارانا آرژانتین را طی سه ماه، بررسی می‌کنیم.
IMG 20260823 WA00091

بازار جهانی روغن آفتابگردان ، با وجود نزدیک‌شدن به عرضه محصول جدید فصل ۲۰۲۶/۲۷، همچنان با محدودیت ️ عرضه در بازار نقدی مواجه است و قیمت‌ها در سطوح بالایی قرار دارند.

بازار جهانی روغن آفتابگردان ، با وجود نزدیک‌شدن به عرضه محصول جدید فصل ۲۰۲۶/۲۷، همچنان با محدودیت ️ عرضه در بازار نقدی مواجه است و قیمت‌ها در سطوح بالایی قرار دارند.
مهم‌ترین عامل حمایت از بازار، اختلال  شدید در صادرات روسیه و اوکراین، به‌عنوان دو قطب اصلی تجارت جهانی روغن آفتابگردان، است. صادرات اوکراین در ماه ژوئیه به تنها ۲۵۹ هزار تن کاهش  یافت که ۲۰۵ هزار تن کمتر از مدت مشابه سال گذشته بود؛ زیرا فعالیت صادراتی بنادر دریای سیاه به‌شدت محدود شده و مسیرهای جایگزین از طریق دانوب و حمل زمینی نیز ظرفیت کافی برای جبران این کاهش را ندارند. صادرات روسیه نیز در پی حملات  و اختلال در زیرساخت‌های بندری دریای آزوف و دریای سیاه، از جمله تامان و نووروسیسک، با محدودیت ️ مواجه شده است. اگرچه بخشی از محموله‌های روسیه به مسیر دریای خزر منتقل شده، این مسیر در حال حاضر تنها حدود ۱۵ تا ۱۸ درصد از حمل‌ها را پوشش می‌دهد و تغییر مسیر نیز هزینه‌های لجستیکی را حدود ۲۵ تا ۳۵ درصد افزایش  داده و زمان تحویل را طولانی‌تر کرده است. در نتیجه، معاملات فیزیکی در دریای سیاه به‌شدت محدود  شده است.
قیمت روغن آفتابگردان اوکراین در ۱۹ اوت حدود ۱٬۳۸۰ دلار در هر تن فوب دریای سیاه ارزیابی شد، اما عرضه برای تحویل نزدیک بسیار محدود بوده و پیشنهادهای فروش عمدتاً به اکتبر و ماه‌های بعد منتقل شده‌اند. در چنین شرایطی، روغن آفتابگردان همچنان با قیمت بالاتری  نسبت به سایر روغن‌های گیاهی معامله می‌شود و تداوم ریسک‌های لجستیکی دریای سیاه از قیمت محصول جدید نیز حمایت می‌کند.
با ورود محصول جدید، انتظار می‌رود وضعیت عرضه دانه آفتابگردان تا حدودی بهبود یابد، اما حاشیه اطمینان بازار نسبت به عرضه کافی کاهش  یافته است. تولید دانه آفتابگردان روسیه در فصل ۲۰۲۶/۲۷ حدود ۲۰.۷ میلیون تن و اوکراین حدود ۱۳ میلیون تن پیش‌بینی می‌شود، در حالی که برآورد تولید اتحادیه اروپا از ۹.۸ به ۹.۵ میلیون تن کاهش  یافته و پیش‌بینی عملکرد نیز در پی گرمای شدید و کمبود رطوبت به ۱.۹۴ تن در هکتار تنزل کرده است.
هم‌زمان، جریان تجارت جهانی در حال تطبیق با محدودیت عرضه دریای سیاه است؛ آرژانتین از قیمت‌های بالای جهانی منتفع شده و فرآوری دانه آفتابگردان این کشور در سال ۲۰۲۶ حدود ۵.۵ میلیون تن برآورد می‌شود که ۸۵۰ هزار تن بیشتر  از سال قبل است. بلغارستان نیز به‌عنوان یکی از عرضه‌کنندگان جایگزین نقش پررنگ‌تری پیدا کرده و طی آوریل تا ژوئن حدود ۹۰ هزار تن روغن آفتابگردان به هند صادر کرده است؛ صادرات قزاقستان نیز در دوره اکتبر تا ژوئن با رشد ۴۳ درصدی  به رکورد ۷۱۲ هزار تن رسیده است.
هند پس از واردات ۱.۰۳ میلیون تن روغن آفتابگردان در آوریل تا ژوئن، ذخایر خود را تقویت کرده بود، اما کاهش  ورود محموله‌های دریای سیاه در کنار تقاضای فصلی بالا می‌تواند این ذخایر را به‌سرعت کاهش داده و مصرف‌کنندگان را به سمت روغن سویا  و پالم  سوق دهد. در مجموع، حتی با چشم‌انداز افزایش عرضه محصول جدید، بازار جهانی روغن آفتابگردان همچنان در برابر اختلالات عرضه آسیب‌پذیر است؛ زیرا در شرایط فعلی، عامل تعیین‌کننده تنها حجم تولید نیست، بلکه امکان واقعی و مستمر صادرات روغن از روسیه و اوکراین و دسترسی آن به بازارهای جهانی است.
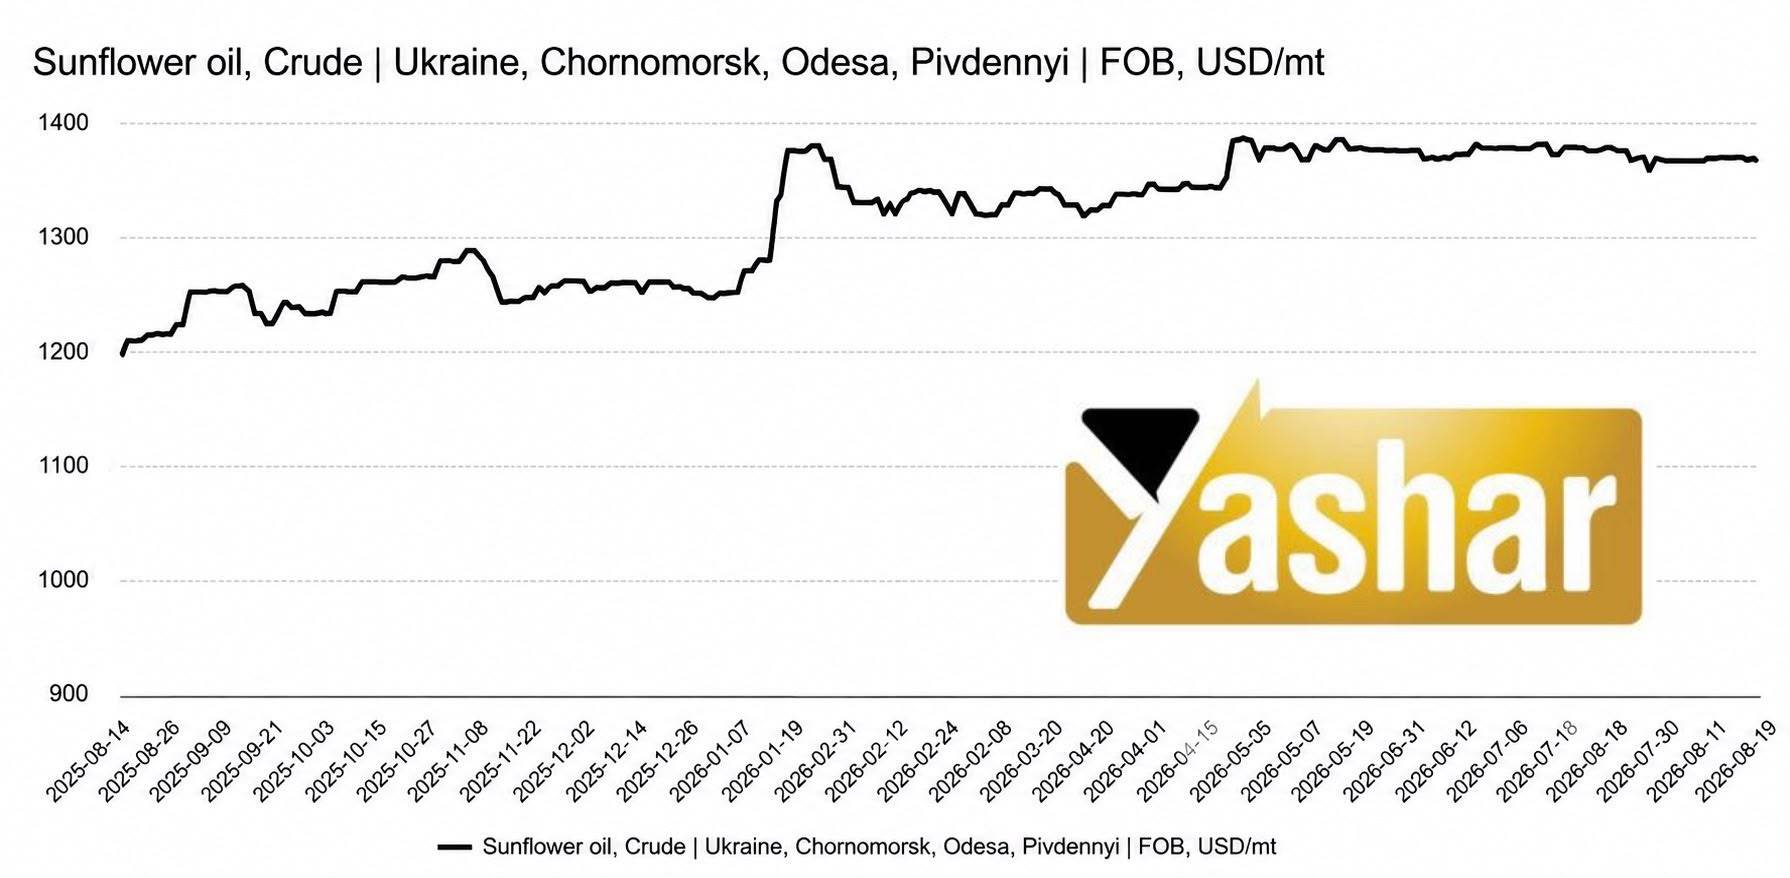
نمودار زیر قیمت روغن خام آفتابگردان اوکراین را طی یک سال گذشته نشان می‌دهد که روندی صعودی  داشته و از حدود ۱۲۰۰ دلار در هر تن در اوت ۲۰۲۵ به محدوده ۱۳۷۰ تا ۱۴۰۰ دلار رسیده است.
از ابتدای سال ۲۰۲۶ جهش قیمت‌ها محسوس‌تر بوده و در ماه‌های اخیر، با وجود نوسانات محدود، قیمت در سطوح بالا تثبیت شده است؛ وضعیتی که عمدتاً بازتاب محدودیت عرضه و اختلال در صادرات از بنادر دریای سیاه است.

IMG 20260822 WA0008

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ ۲۶ام آگوست تا یکم سپتامبر را اعلام كرد؛

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ ۲۶ام آگوست تا یکم سپتامبر را اعلام كرد؛
بر اين اساس، عوارض صادراتی گندم  و ذرت با افزایش  به ترتیب به ۱،۰۱۲ و ۶۰۷ روبل رسید. عوارض صادراتی جو كماكان صفر  باقى خواهد ماند.
بازار غلات روسیه همچنان به‌شدت تحت تأثیر اختلال  در مسیرهای صادراتی دریای سیاه و آزوف قرار دارد. پس از حملات  اخیر به زیرساخت‌های بندری و کاهش  شدید ورود کشتی‌ها ، بخش عمده ظرفیت صادراتی جنوب روسیه عملاً از دسترس خارج شده است. برآورد صادرات گندم روسیه در ماه اوت که پیش‌تر حدود ۲.۲ میلیون تن بود، اکنون به محدوده ۱.۸ تا ۲ میلیون تن کاهش  یافته؛ در حالی که در اوت سال گذشته حدود ۴.۵ تا ۴.۶ میلیون تن صادر شده بود و در صورت تداوم شرایط فعلی، صادرات ماه جاری می‌تواند به پایین‌ترین  سطح اوت از سال ۲۰۱۰ برسد.
مسیرهای جایگزین از طریق بالتیک، دریای خزر و خاور دور فعال‌تر شده‌اند، اما قادر به جبران ظرفیت از دست‌رفته جنوب نیستند. هم‌زمان کمبود کشتی  و افزایش  ریسک، کرایه حمل از نووروسیسک را به‌شدت بالا برده است؛ به‌طوری‌که نرخ حمل به مصر طی یک هفته از حدود ۴۵ به ۶۰ دلار در تن افزایش  یافته و در برخی موارد ارقام بالاتری نیز مطرح شده است. در نتیجه، بازار فوب دریای سیاه موجودی بسیار پایینی  دارد و قیمت گندم  ۱۲.۵ درصد روسیه عمدتاً به‌صورت اسمی در محدوده ۲۲۰ دلار در تن قرار دارد، در حالی که همین گندم در بنادر بالتیک حدود ۲۵۲ تا ۲۶۰ دلار در تن قیمت‌گذاری می‌شود.
در مقابل این محدودیت ️شدید صادراتی، عرضه داخلی روسیه همچنان قابل توجه است و همین تضاد فشار زیادی بر بازار داخلی ایجاد کرده است.
برداشت غلات تاکنون به حدود ۱۰۰ میلیون تن رسیده و آخرین برآورد فنی تولید گندم ۲۰۲۶ به ۸۸.۹ میلیون تن کاهش یافته، در حالی که برآورد تولید جو به ۱۹.۶ میلیون تن افزایش  یافته است. محدودیت خروج غله، پر شدن ظرفیت برخی سیلوهای بندری و کاهش خرید صادرکنندگان باعث افت قیمت گندم و جو در مناطق تولیدکننده شده و دولت نیز در حال بررسی حمایت‌های بیشتر از کشاورزان است.
به نظر من ، مدت‌زمان اختلال در صادرات، عامل کلیدی  بازار خواهد بود. بطوریکه ادامه وضعیت فعلی می‌تواند به انباشت بیشتر غله و فشار بر قیمت‌های داخلی روسیه منجر شود، اما هم‌زمان کاهش  عرضه قابل دسترس روسیه در بازار بین‌المللی، ریسک صعودی قیمت جهانی گندم  را افزایش می‌دهد. بازار تاکنون واکنش نسبتاً محدودی نشان داده، زیرا معامله‌گران از سال ۲۰۲۲ به موقتی بودن اختلالات دریای سیاه عادت کرده‌اند؛ با این حال، در صورت طولانی شدن توقف صادرات، احتمال افزایش محسوس‌تر ریسک‌پریمیوم و قیمت جهانی گندم  وجود دارد.
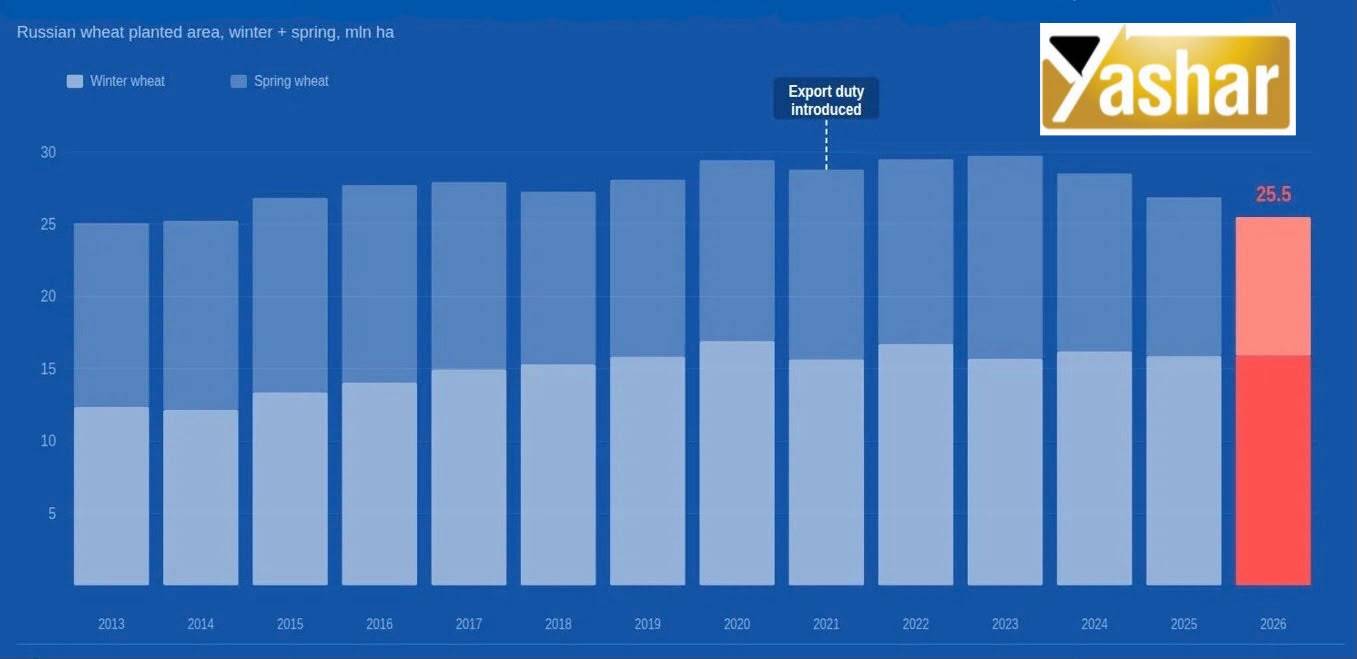
نمودار زیر نشان می‌دهد سطح زیرکشت گندم  روسیه در سال ۲۰۲۶ به حدود ۲۵.۵ میلیون هکتار، پایین‌ترین  سطح از سال ۲۰۱۴، کاهش یافته است. بخش عمده این افت مربوط به کاهش سطح زیرکشت گندم بهاره است و کاهش حاشیه سود کشاورزان، به‌ویژه تحت تأثیر عوارض صادراتی، از عوامل اصلی آن محسوب می‌شود. تولید گندم  روسیه نیز در سال جاری حدود ۸۸.۲ – ۸۸.۹ میلیون تن برآورد شده است.