
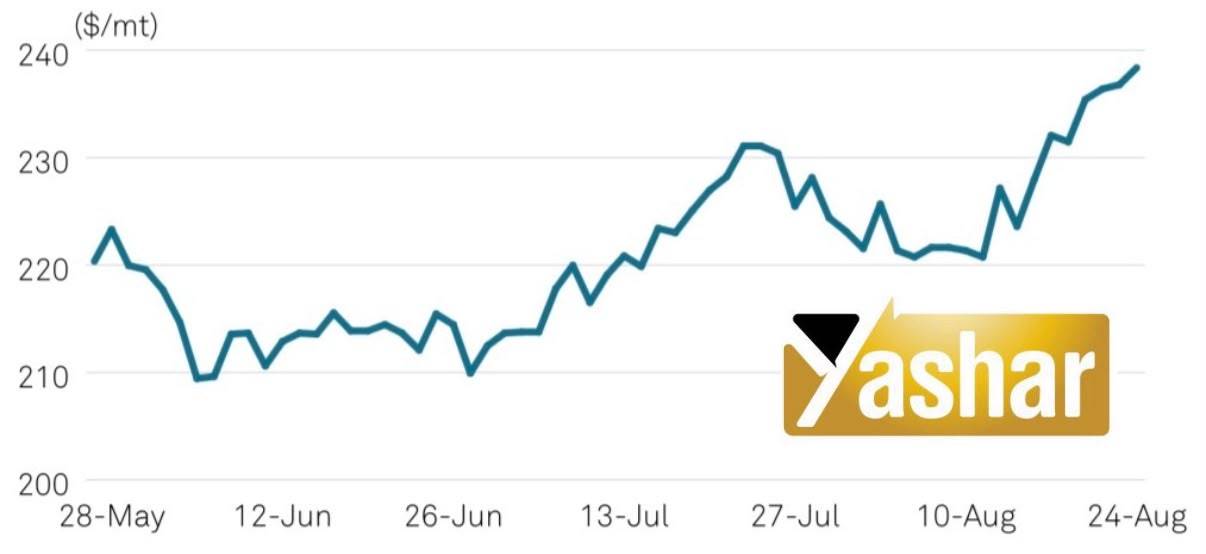
بازار ذرت برزیل همچنان از عرضه فراوان ناشی از رکورد برداشت فصل ۲۰۲۵/۲۶ برخوردار است و آخرین برآورد تولید، با افزایش نسبت به ماه قبل، به حدود ۱۴۳ میلیون تن رسیده است. برداشت ذرت کشت دوم نیز به مراحل پایانی نزدیک شده و برآوردها از پیشرفت حدود ۹۲ درصدی آن حکایت دارد. عرضه گسترده محصول، با وجود رشد اخیر قیمتهای جهانی ذرت همچنان بر حاشیه قیمتهای صادراتی برزیل فشار وارد میکند؛ بهطوریکه قیمت ذرت فوب بندر سانتوس برای تحویل اکتبر در محدوده ۲۳۸ تا ۲۴۰ دلار در هر تن قرار دارد. در مقابل، قیمتهای داخلی در ماتو گروسو تحت تأثیر تقاضای مناسب داخلی افزایش یافته است. برآورد صادرات ماه اوت نیز به حدود ۵.۴۵ میلیون تن کاهش یافته که در مقایسه با ۷.۳۴ میلیون تن در اوت سال گذشته پایینتر است. در فصل ۲۰۲۶/۲۷، سطح زیرکشت ذرت حدود ۲۳.۳ میلیون هکتار پیشبینی میشود، اما افزایش هزینههای تولید، بهویژه کود، حاشیه سود کشاورزان را تحت فشار قرار داده است. در ماتو گروسو، کل هزینه عملیاتی تولید ذرت به حدود ۶,۰۶۸ رئال در هکتار رسیده و قیمتهای پیشفروش محصول هنوز برای پوشش کامل این هزینهها کافی نیست. علاوه بر این، کاهش احتمالی واردات کود برزیل از ۴۳.۳ به حدود ۳۸.۴ میلیون تن میتواند بر میزان مصرف کود و در نهایت عملکرد محصول اثرگذار باشد. همزمان، توسعه سریع تولید اتانول ️ مبتنی بر ذرت نیز سهم بیشتری از محصول داخلی را جذب میکند و میتواند ظرفیت رشد صادرات برزیل را در سالهای آینده محدود ️ کند.
در بازار سویا ، شرایط نسبت به ذرت مستحکمتر است و تقاضای قوی صنایع روغنکشی داخلی، محدودیت فروش از سوی کشاورزان و تداوم خرید چین از قیمتها حمایت میکند. قیمت سویای برزیل اخیراً به بالاترین سطح اسمی از آوریل ۲۰۲۳ رسیده و قیمت فوب بنادر سانتوس و پاراناگوا برای تحویل اکتبر در محدوده ۵۱۰-۵۲۰ دلار در هر تن ارزیابی شده است؛ در نتیجه، مزیت قیمتی سنتی سویای برزیل نسبت به محصول آمریکا تا حد زیادی کاهش یافته است. صادرات سویا در ژوئیه به ۱۳.۴ میلیون تن رسید که ۹.۳ درصد بیشتر از سال گذشته بود و مجموع صادرات از ابتدای سال تا پایان ژوئیه را به حدود ۸۳ میلیون تن رساند. با این حال، سرعت صادرات در نیمه نخست اوت نسبت به سال گذشته اندکی کاهش یافت، هرچند کل صادرات ماه اوت همچنان حدود ۱۰.۲۵ میلیون تن پیشبینی میشود؛ صادرات کنجاله سویا نیز حدود ۲.۵ میلیون تن برآورد شده است. چین همچنان مهمترین مقصد سویای برزیل است و حجم صادرات به این کشور در فصل ۲۰۲۵/۲۶ حدود ۸۵ میلیون تن پیشبینی میشود.
برای فصل ۲۰۲۶/۲۷، سطح زیرکشت سویا در حدود ۴۹.۲ میلیون هکتار تقریباً ثابت خواهد ماند، اما افزایش هزینه نهادهها، بهویژه کود، حاشیه سود تولیدکنندگان را محدود میکند. در کنار این عوامل، برخی گزارشها نسبت به شکلگیری النینو و تأثیر احتمالی آن بر محصول ۲۰۲۶/۲۷ هشدار دادهاند. بنابراین، اگرچه برزیل فصل جدید را با عرضه فراوان و ظرفیت صادراتی بسیار بالا آغاز میکند، افزایش هزینههای تولید، محدودیت احتمالی عرضه کود، رشد محدود سطح زیرکشت و ریسکهای آبوهوایی، عدمقطعیت بیشتری را برای چشمانداز تولید فصل آینده ایجاد کرده است.
در زیر، متوسط روند قیمت ذرت تحویل بندر سانتوس برزیل را طی سه ماه، بررسی میکنیم.
بدون دیدگاه