IMG 20260820 WA0000

بازار غلات چین همچنان از عرضه نسبتاً مناسبی  برخوردار است و حجم بالای تولید داخلی در کنار تضعیف تقاضای بخش خوراک دام، نیاز این کشور به واردات گسترده را محدود ️ کرده است.

بازار غلات چین همچنان از عرضه نسبتاً مناسبی  برخوردار است و حجم بالای تولید داخلی در کنار تضعیف تقاضای بخش خوراک دام، نیاز این کشور به واردات گسترده را محدود ️ کرده است.
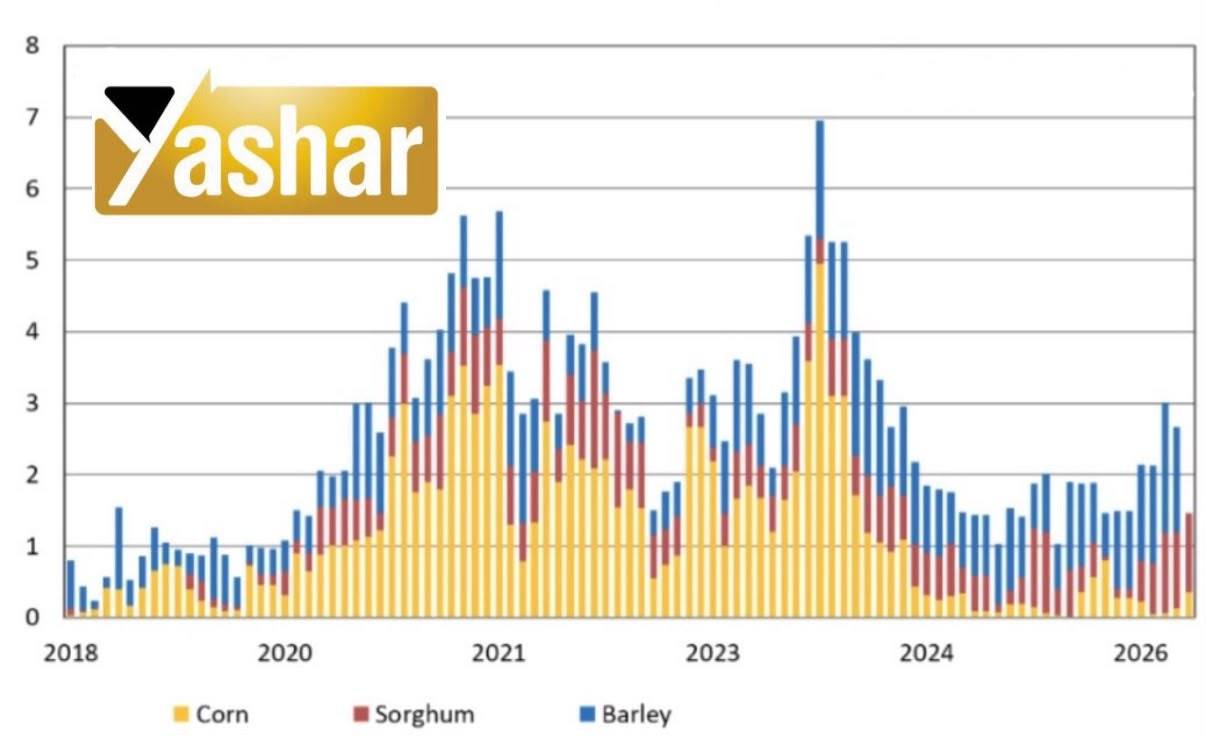
تولید ذرت چین در سال زراعی ۲۰۲۵/۲۶ حدود ۳۰۱.۲۴ میلیون تن برآورد می‌شود که ۲.۱ درصد نسبت به سال قبل افزایش  دارد، در حالی که مصرف با رشد  ۵ درصدی به ۳۱۲.۸ میلیون تن می‌رسد. پیش‌بینی رسمی واردات ذرت همچنان ۶ میلیون تن است، هرچند برخی برآوردهای بازار رقم پایین‌تر ۴ میلیون تن را نشان می‌دهند. شرایط مساعد جوی در مناطق اصلی تولید، ورود ذرت محصول جدید از جنوب چین و افزایش دسترسی به غلات جایگزین در جیره خوراک دام، از جمله سورگوم و جو، در کوتاه‌مدت به بهبود توازن عرضه و تقاضای داخلی کمک کرده است. در همین راستا، پیش‌بینی واردات ذرت چین برای هر دو سال زراعی ۲۰۲۵/۲۶ و ۲۰۲۶/۲۷ نیز یک میلیون تن کاهش  یافته است. با این حال، واردات غلات خوراک دام اخیراً روند بهتری داشته؛ واردات ذرت در ماه ژوئیه به حدود ۳۵۰ هزار تن رسید و مجموع واردات ژانویه تا ژوئیه را به ۱.۳۶ میلیون تن رساند. همزمان، تقاضای چین برای جو وارداتی، از جمله محموله‌های استرالیایی، همچنان فعال است. در بازار دانه‌های روغنی، فعالیت تجاری به‌ویژه در بخش سویا پررنگ‌تر است. چین خرید سویای آمریکا برای سال زراعی ۲۰۲۶/۲۷ را افزایش  داده و همزمان همچنان خریدار فعال سویای برزیل است. تا ۱۲ اوت، تعهدات قطعی خرید سویای آمریکا توسط چین به حدود ۴.۴۷ میلیون تن رسیده بود و خرید جدید ۲۴۴ هزار تنی نیز به آن اضافه شد؛ ضمن آنکه در روزهای بعد نیز روند اعلام خریدهای جدید ادامه یافت. پوشش نیاز وارداتی ماه سپتامبر تقریباً به ۹۸ درصد، معادل حدود ۷.۳ میلیون تن رسیده و پوشش ماه اکتبر نیز حدود ۷۸ درصد است که نزدیک به دوسوم حجم خریداری‌شده برای اکتبر از مبدأ آمریکا تأمین شده است. در عین حال، سطح بالای  ذخایر و حاشیه سود ضعیف فرآوری سویا که در ۱۲ اوت حدود منفی ۱.۵۷ دلار در هر تن بود، تمایل به خرید تهاجمی در کوتاه‌مدت را محدود ️ می‌کند. عرضه ذخایر دولتی نیز به افزایش موجودی بازار کمک کرده و در مزایده ۱۲ اوت، ۴۶۱,۲۱۳ تن سویای وارداتی با متوسط قیمت حدود ۶۰۳ دلار در هر تن به فروش رسید. پیش‌بینی رسمی واردات سویای  چین در سال ۲۰۲۶/۲۷ همچنان ۹۵.۵ میلیون تن است، هرچند برخی برآوردهای دیگر رقم بسیار بالاتر و نزدیک به ۱۰۸ میلیون تن را مطرح می‌کنند. در بخش روغن‌های گیاهی نیز معاملات روغن پالم در بورس دالیان تقویت شده، در حالی که اعمال تعرفه موقت ضددامپینگ ۷۵.۸ درصدی بر کانولای کانادا می‌تواند جریان واردات کانولا از این کشور را محدود ️کرده و انگیزه چین برای تأمین دانه‌های روغنی و روغن‌های گیاهی از منابع جایگزین را افزایش دهد. نمودار زیر واردات ماهانه غلات خوراک دام چین را نشان می‌دهد که پس از اوج واردات ذرت ، سورگوم و جو در سال‌های ۲۰۲۱ و به‌ویژه ۲۰۲۳، حجم خرید خارجی از سال ۲۰۲۴ به‌شدت کاهش  یافته است. با این حال، در ماه‌های اخیر نشانه‌هایی از بهبود واردات مشاهده می‌شود که عمدتاً ناشی از افزایش خرید جو و سورگوم است، در حالی که واردات ذرت همچنان در سطوح بسیار پایینی قرار دارد. این روند نشان‌دهنده کاهش  وابستگی چین به ذرت  وارداتی و افزایش  سهم غلات جایگزین در تأمین خوراک دام است.
IMG 20260819 WA0010

بازار غلات اوکراین همچنان بیش از هر عامل دیگری تحت تأثیر محدودیت ️ شدید ظرفیت صادراتی و اختلال در مسیرهای دریای سیاه قرار دارد.

بازار غلات اوکراین همچنان بیش از هر عامل دیگری تحت تأثیر محدودیت ️ شدید ظرفیت صادراتی و اختلال در مسیرهای دریای سیاه قرار دارد.
برداشت گندم  با سرعت بالایی پیش می‌رود و تا ۱۰ ام ماه جاری میلادی، ۱۹.۷۴ میلیون تن از ۷۹ درصد اراضی با متوسط عملکرد ۴.۸۵ تن در هکتار برداشت شده است؛ اما افزایش  عرضه محصول جدید هنوز به بهبود جریان صادرات منجر نشده و صادرات غلات اوکراین در اوت حدود ۷۵ درصد کمتر  از سال گذشته گزارش می‌شود. قیمت گندم  ۱۱.۵ درصد در اودسا حدود ۱۹۵ دلار در تن و گندم دامی ۱۸۵ دلار باقی مانده و رشد بازارهای جهانی نیز به‌دلیل ضعف تقاضای صادراتی و محدودیت لجستیکی، تأثیر چندانی بر بازار داخلی نداشته است.
مسیرهای جایگزین نیز ظرفیت محدودی دارند؛ ظرفیت ریلی از طریق مولداوی حدود ۵۰۰ تا ۸۰۰ هزار تن در ماه برآورد می‌شود و کاهش  شدید سطح آب دانوب، ظرفیت بارگیری شناورها  را به تنها ۲۰ تا ۳۰ درصد شرایط عادی رسانده است. در نتیجه، هزینه حمل از بنادر دانوب اوکراین به مصر به حدود ۶۸ تا ۶۹ دلار در تن افزایش  یافته است.
در بازار ذرت  نیز نگرانی اصلی، ورود محصول جدید به بازاری با ظرفیت ناکافی برای خروج کالا است؛ به همین دلیل، با وجود تقویت قیمت‌های جهانی، بازار فیزیکی اوکراین همچنان تحت فشار قرار دارد.
در بخش دانه‌های روغنی نیز اختلاف قابل‌توجهی میان قیمت صادراتی و خرید کارخانه‌ها شکل گرفته است. برداشت کلزا  به ۳.۲۲ میلیون تن از ۸۹ درصد اراضی رسیده و قیمت آن حدود ۵۰۰ دلار در تن تحویل بندر و ۵۵۰ دلار در مرز غربی است، در حالی که کارخانه‌های داخلی حدود ۴۸۵ تا ۴۹۰ دلار پیشنهاد می‌کنند. سویا  نیز به‌ویژه در نوع غیرتراریخته از مزیت صادرات زمینی به اروپا برخوردار است، در حالی که قیمت آفتابگردان  با ورود بازار به قیمت‌گذاری محصول جدید به‌شدت کاهش  یافته است.
در مجموع، افزایش  عرضه محصول جدید در کنار محدودیت ️ صادرات دریایی، هزینه بالای حمل و ظرفیت محدود مسیرهای زمینی و دانوب، عامل اصلی فشار بر قیمت‌های داخلی غلات و دانه‌های روغنی اوکراین است؛ هرچند همین اختلالات همچنان ریسک عرضه از منطقه دریای سیاه را برای بازار جهانی بالا نگه داشته‌اند.
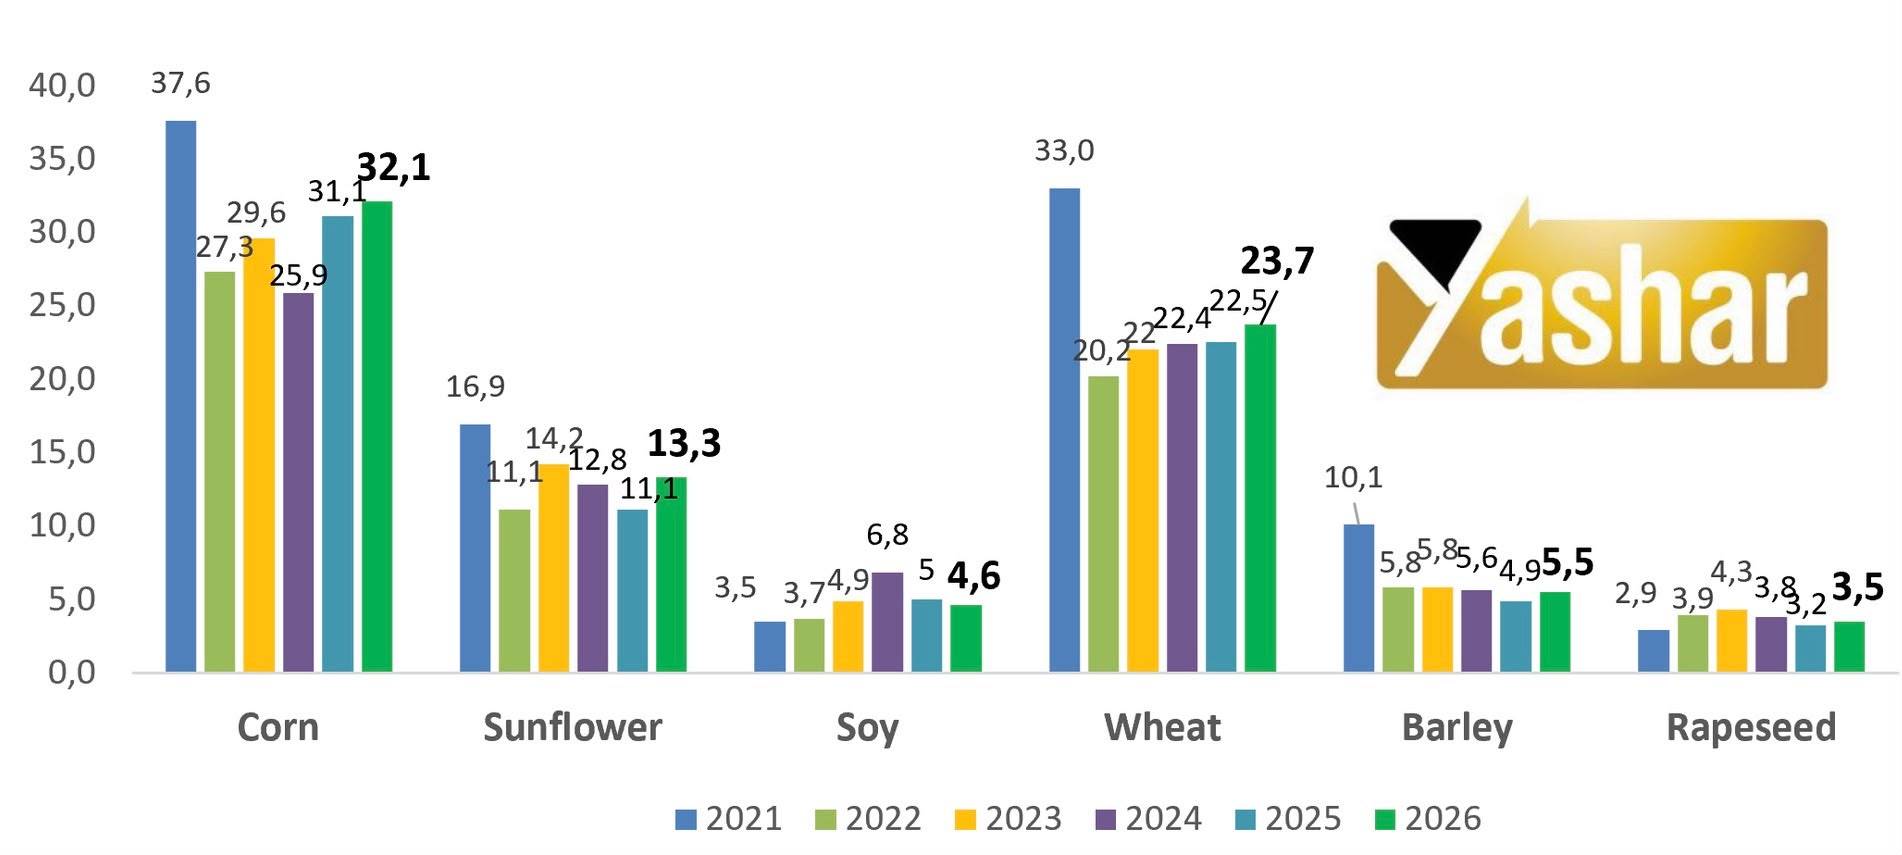
نمودار زیر نشان می‌دهد که تولید غلات و دانه‌های روغنی اوکراین در سال ۲۰۲۶ به ۸۴.۶ میلیون تن می‌رسد. تولید ذرت  ۳۲.۱ میلیون تن، گندم  ۲۳.۷ میلیون تن و آفتابگردان  ۱۳.۳ میلیون تن برآورد شده که هر سه نسبت به سال ۲۰۲۵ افزایش  قابل‌توجهی دارند. همچنین تولید جو ۵.۵ میلیون تن، سویا  ۴.۶ میلیون تن و کلزا  ۳.۵ میلیون تن پیش‌بینی شده است.
با وجود بهبود تولید، تحقق پتانسیل صادرات حدود ۵۲ میلیون تن در فصل ۲۰۲۶/۲۷ به تداوم فعالیت بنادر اودسا و دسترسی به مسیرهای صادراتی دریای سیاه وابسته خواهد بود.

IMG 20260817 WA0043

بازار غلات آمریکا پس از انتشار برآوردهای ماه اوت USDA، به‌ویژه در ذرت ، با حمایت بیشتری روبه‌رو شده است.

بازار غلات آمریکا پس از انتشار برآوردهای ماه اوت USDA، به‌ویژه در ذرت ، با حمایت بیشتری روبه‌رو شده است.
تولید ذرت آمریکا در فصل ۲۰۲۶/۲۷ حدود ۴۰۶.۷ میلیون تن برآورد شده که دومین محصول بزرگ تاریخ این کشور است؛ با این حال رشد  تقاضا، به‌خصوص در بخش صادرات، بخش مهمی از فشار ناشی از عرضه بزرگ را خنثی کرده است. افزایش  صادرات باعث کاهش  ذخایر پایانی ۲۰۲۵/۲۶ به حدود ۴۹.۴ میلیون تن شده و ذخایر ۲۰۲۶/۲۷ نیز حدود ۴۲ میلیون تن پیش‌بینی می‌شود؛ در همین حال، USDA صادرات فصل جدید را به حدود ۸۳.۲ میلیون تن افزایش داده و متوسط قیمت تحویل مزارع امریکا را معادل حدود ۱۷۷ دلار در تن برآورد کرده است.
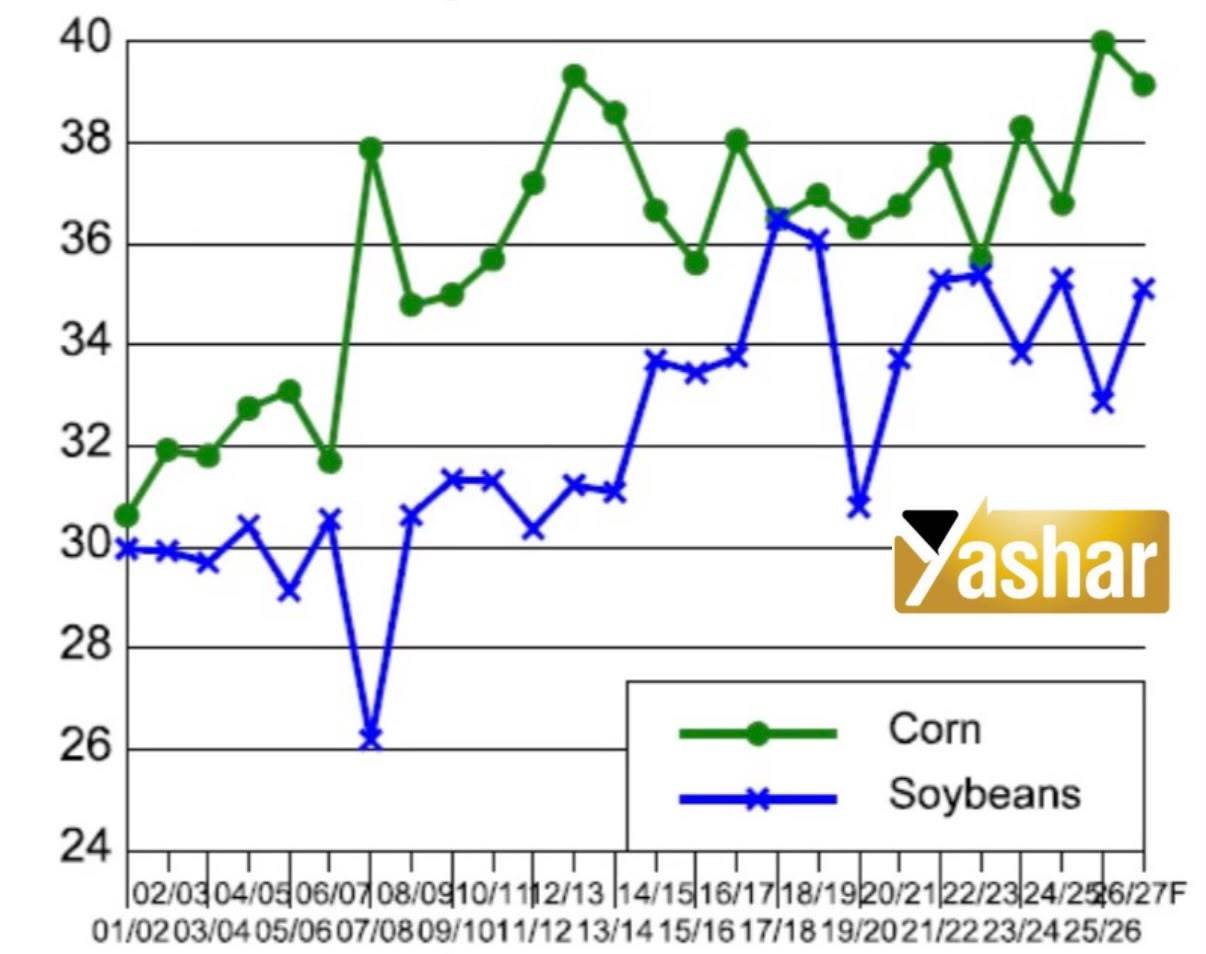
فروش هفتگی اخیر ذرت  نیز شامل حدود ۴۱۰ هزار تن برای فصل جاری و ۹۳۰ هزار تن برای فصل جدید بوده که همچنان از تقاضای مناسب صادراتی حکایت دارد. تولید اتانول  در سطح بالا نیز از مصرف داخلی حمایت می‌کند. وضعیت ۶۱ درصد از محصول ذرت خوب تا عالی ارزیابی شده و بارندگی‌های اخیر در مناطق غربی مرکزی برای مراحل نهایی رشد مساعد است، اما تداوم دمای بالاتر از نرمال، به‌ویژه گرمای شبانه، همچنان ریسکی برای عملکرد نهایی محسوب می‌شود.در بازار سویا ، تولید آمریکا برای فصل زراعی ۲۰۲۶/۲۷ حدود ۱۲۳ میلیون تن و ذخایر پایانی حدود ۸.۷ میلیون تن برآورد شده است؛ اما با توجه به حساسیت تراز عرضه و تقاضا به عملکرد محصول، هرگونه افت عملکرد در ادامه ماه جاری میلادی می‌تواند به‌سرعت شرایط بازار را فشرده‌تر  کند. USDA حجم فرآوری داخلی را به حدود ۷۵.۷ میلیون تن افزایش  داده و مجموع فروش صادراتی فصل جدید به حدود ۱۰.۱ میلیون تن رسیده که بیش از دو برابر مدت مشابه سال قبل است؛ فروش هفتگی فصل جدید نیز حدود ۱.۷۶ میلیون تن بوده که نزدیک به ۱.۴۵ میلیون تن آن به چین اختصاص داشته است. مجموع خرید فصل جدید چین حدود ۶ تا ۷ میلیون تن برآورد می‌شود، هرچند رقابت  سنگین برزیل همچنان مانع ️ مهمی برای صادرات دانه سویا  آمریکا است. متوسط قیمت دانه سویا تحویل مزارع امریکا حدود ۴۲۰ دلار در تن برآورد شده و وضعیت ۶۲ درصد محصول خوب تا عالی است.در گندم  نیز تولید آمریکا به حدود ۴۱.۷ میلیون تن و ذخایر پایانی به حدود ۱۹.۵ میلیون تن کاهش یافته که نزدیک به ۲۲ درصد کمتر از فصل قبل است؛ متوسط قیمت تحویل مزارع نیز به حدود ۲۲۸ دلار در تن افزایش یافته است. افت وضعیت گندم بهاره به ۵۱ درصد خوب تا عالی در کنار تشدید اختلالات صادراتی روسیه و اوکراین در دریای سیاه، فضای حمایتی‌تری برای گندم آمریکا ایجاد کرده و در صورت تداوم مشکلات لجستیکی منطقه دریای سیاه، می‌تواند فرصت بیشتری برای صادرات آمریکا فراهم کند.نمودار زیر روند سطح زیرکشت ذرت و سویا  در آمریکا را از فصل ۲۰۰۱/۰۲ تا پیش‌بینی ۲۰۲۶/۲۷ نشان می‌دهد. سطح زیرکشت ذرت در ۲۰۲۵/۲۶ به رکوردی نزدیک ۴۰ میلیون هکتار رسیده و برای ۲۰۲۶/۲۷ با کاهش نسبی، حدود ۳۹ میلیون هکتار پیش‌بینی شده است؛ با این حال همچنان در سطوح تاریخی بسیار بالایی قرار دارد. سطح زیرکشت سویا نیز پس از افت محسوس در ۲۰۲۵/۲۶، برای فصل ۲۰۲۶/۲۷ به حدود ۳۵ میلیون هکتار بازمی‌گردد.در مجموع، نمودار نشان می‌دهد رقابت ذرت و سویا برای سطح زیرکشت ادامه دارد، اما در دو فصل اخیر ذرت  سهم بیشتری از اراضی کشاورزی آمریکا را به خود اختصاص داده است.

IMG 20260816 WA00171

بازار جهانی روغن پالم  در کوتاه‌مدت میان فشار ناشی از افزایش  موجودی مالزی و نگرانی  فزاینده نسبت به عرضه ماه‌های آینده قرار گرفته است.

بازار جهانی روغن پالم  در کوتاه‌مدت میان فشار ناشی از افزایش  موجودی مالزی و نگرانی  فزاینده نسبت به عرضه ماه‌های آینده قرار گرفته است.
تولید پالم مالزی  در ژوئیه با رشد  ۹.۴ درصدی ماهانه به ۱.۷۹ میلیون تن رسید و با وجود افزایش  ۱۴.۵ درصدی صادرات به ۱.۳۹ میلیون تن، موجودی پایان ماه ۳.۳ درصد افزایش  یافت و با ۲.۶۳ میلیون تن به بالاترین  سطح پنج‌ماهه رسید؛ سطحی که همچنان عامل محدودکننده ️رشد قیمت‌های نقدی است. با این حال، بخش قابل‌توجهی از افزایش تولید و موجودی در قیمت‌ها منعکس شده و بهبود صادرات در ابتدای اوت (با رشد ۲.۶ تا ۱۴.۸ درصدی محموله‌ها در ده روز نخست ماه طبق برآوردهای مختلف) بخشی از این فشار را خنثی کرده است. در نتیجه، قرارداد اکتبر بورس مالزی تا حدود ۴,۷۲۴ رینگیت در هر تن و بالاترین  سطح چهارماهه پیش رفت.
رشد قیمت نفت خام و افزایش جذابیت پالم برای تولید بیودیزل ️نیز از بازار حمایت کرده است، هرچند افت اخیر قیمت روغن سویا  در آمریکای جنوبی یک عامل رقابتی منفی محسوب می‌شود؛ قیمت FOB روغن سویای آرژانتین و برزیل در ۱۲ اوت به‌طور گسترده کاهش  یافت و برای سپتامبر به محدوده حدود ۱,۱۸۹ تا ۱,۱۹۶ دلار در هر تن رسید.
در میان‌مدت، ریسک عرضه به مهم‌ترین عامل حمایتی بازار پالم  تبدیل شده است. تقویت ال‌نینو و گسترش خشکی و آتش‌سوزی  در اندونزی، به‌ویژه کالیمانتان، ریائو، جامبی و سوماترای جنوبی، نگرانی درباره عملکرد، برداشت و حمل میوه پالم را افزایش داده و انتظار می‌رود رشد تولید اندونزی که در سه‌ماهه دوم همچنان قوی بود، در نیمه دوم سال به‌طور محسوسی کند شود؛ همزمان افزایش مصرف داخلی برای برنامه بیودیزل، عرضه صادراتی این کشور را محدودتر خواهد کرد. این شرایط در زمانی شکل گرفته که اختلال صادرات روغن آفتابگردان از دریای سیاه نیز تشدید شده و صادرات اوکراین در ژوئیه با افت  ۲۰۵ هزار تنی نسبت به سال قبل به تنها ۲۵۹ هزار تن رسیده است؛ بنابراین پالم نیز با توجه به محدودیت بالقوه عرضه، ظرفیت چندانی برای جبران کامل کمبود روغن آفتابگردان نخواهد داشت. از سوی تقاضا، واردات کل روغن‌های گیاهی هند در فصل ۲۰۲۵/۲۶ حدود ۱۷.۱ میلیون تن، بالاترین  سطح سه‌ساله، برآورد می‌شود؛ هرچند در حال حاضر روغن سویا سهم بیشتری از تقاضای وارداتی این کشور را جذب کرده است.
در مجموع، موجودی بالای مالزی و روغن سویای ارزان‌تر می‌توانند در کوتاه‌مدت مانع ️ جهش قیمت شوند، اما ترکیب ال‌نینو، احتمال کاهش  عرضه اندونزی، مصرف  بالاتر بیودیزل و اختلال در عرضه روغن آفتابگردان، چشم‌انداز پالم برای اواخر ۲۰۲۶ و اوایل ۲۰۲۷ را به‌طور محسوسی حمایتی‌تر کرده است.
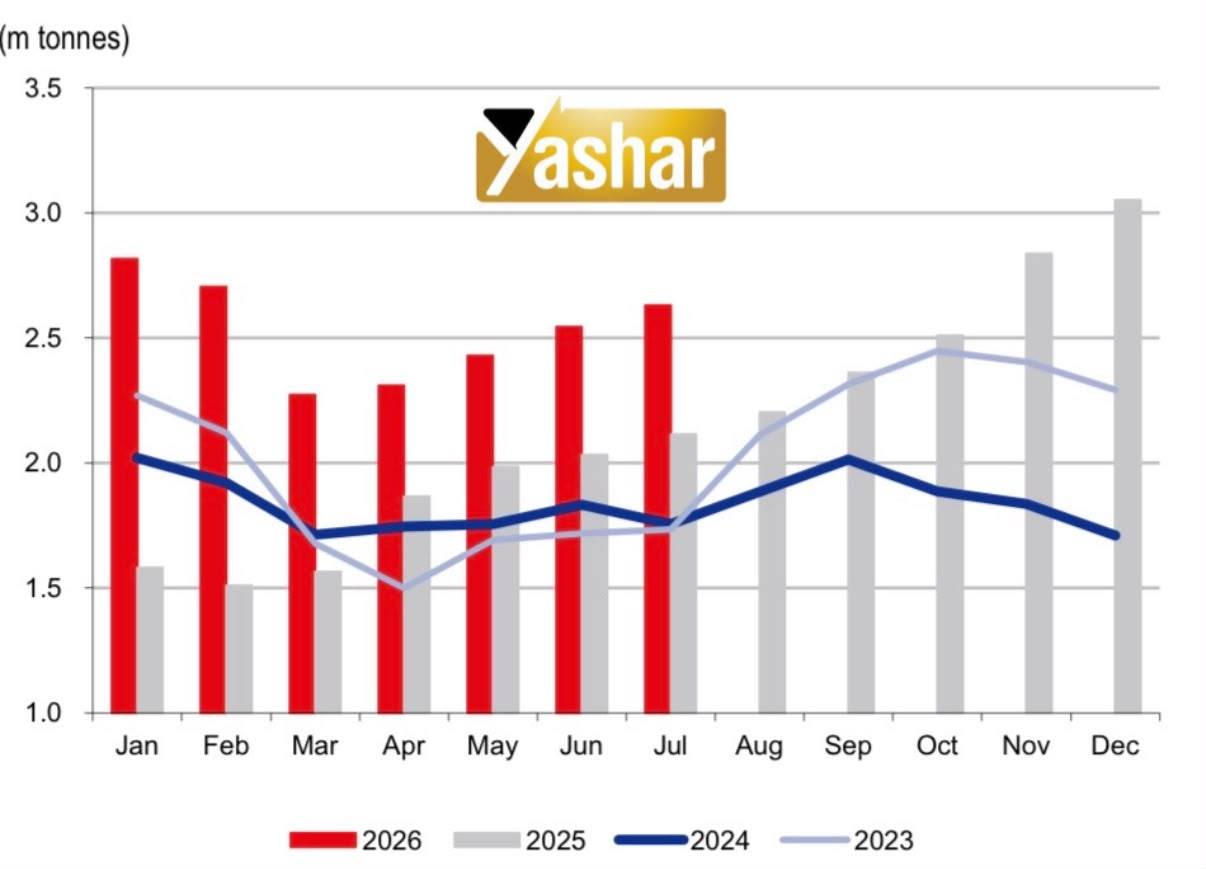
نمودار زیر موجودی روغن پالم  مالزی در سال ۲۰۲۶ را نشان میدهد که به‌طور محسوسی بالاتر از سال‌های اخیر قرار دارد؛ موجودی پس از کاهش از حدود ۲.۸ میلیون تن در ژانویه، از آوریل دوباره روند افزایشی گرفته و در ژوئیه به حدود ۲.۶۳ میلیون تن رسیده است. این سطح بالای ذخایر در کوتاه‌مدت عامل فشار بر قیمت‌هاست، هرچند نگرانی از کاهش تولید در ماه‌های آینده می‌تواند این فشار را تعدیل کند.