
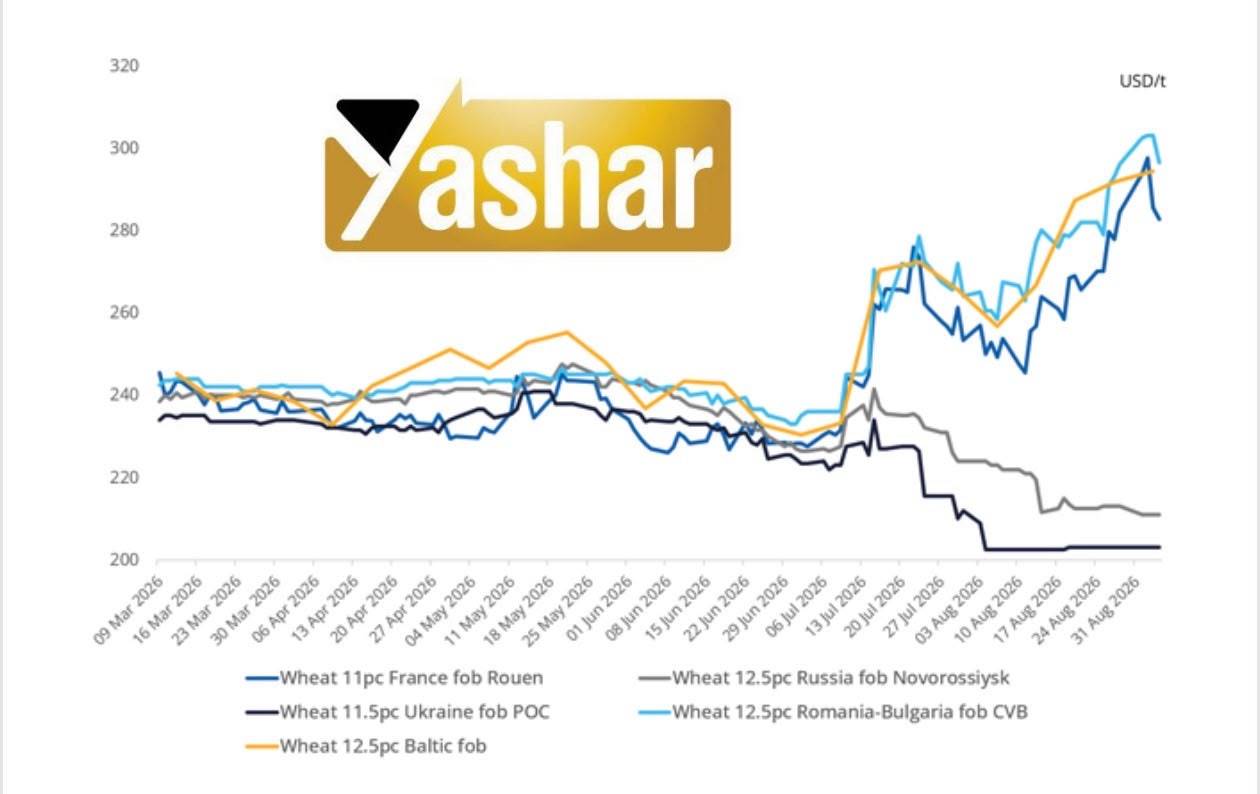
وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ شانزدهم الی ۲۲ام سپتامبر را اعلام كرد؛بر اين اساس، عوارض صادراتی گندم و ذرت با اندکی کاهش به ترتیب به ۱،۱۴۶ و ۶۱۷ روبل رسید. عوارض صادراتی جو كماكان صفر باقى خواهد ماند. بازار غلات روسیه در هفته جاری بیش از هر چیز تحت تأثیر پیشرفت سریع ️ برداشت و نشانههای نزدیکشدن قیمت داخلی گندم به کف قرار داشت. تا ۸ سپتامبر، برداشت غلات و حبوبات به حدود ۱۱۳.۴۵ میلیون تن رسید و گندم با برداشت ۸۴.۹ درصد از سطح زیر کشت، ۸۶.۰۵ میلیون تن محصول ( در مقایسه با ۷۶.۲۴ میلیون تن در مدت مشابه سال گذشته ) بر مبنای وزن اولیه ثبت کرد. متوسط عملکرد گندم نیز از ۳.۶۲ به ۳.۷۶ تن در هکتار افزایش یافته است. فشار ناشی از ورود محصول جدید همچنان قیمتهای داخلی را پایین نگه داشته، اما سرعت کاهش قیمت بهوضوح کمتر شده است. این تغییر میتواند نخستین نشانه از نزدیکشدن بازار روبلی گندم به محدوده کف باشد؛ بهویژه اگر تقاضای صادرکنندگان در هفتههای آینده تقویت شود.در بخش صادرات، مهمترین تحول جدید افزایش همزمان فرصتهای تقاضا و ریسک مسیرهای جایگزین است. پاکستان مناقصه خرید ۷۵۰ هزار تن گندم خوراکی با تحویل ۱۱ تا ۳۰ اکتبر در کراچی را اعلام کرده که با توجه به مزیت قیمتی گندم روسیه میتواند بازار مهمی باشد؛ البته محدودیتهای ️ لجستیکی همچنان تعیینکننده توان روسیه برای استفاده از این فرصت است. در بالتیک نیز ریسک تازهای شکل گرفته است، بیش از ۹۰ درصد ترانزیت فعلی روسیه از کشورهای بالتیک از مسیر لتونی انجام میشود و دولت این کشور علاوه بر تشدید کنترل مبدأ محمولهها، موضوع محدودیت بیشتر یا حتی ممنوعیت را بررسی میکند؛ بنابراین نمیتوان روی این مسیر برای انتقال چندین میلیون تن غله حساب قطعی باز کرد. همزمان، حملات اخیر به نووروسیسک، ماخاچکالا و کشتیهای اطراف اودسا بار دیگر ریسک کشتیرانی منطقه را افزایش داده است. در مقابل، روسیه در حال تقویت زیرساختهای بلندمدت خود است؛ ۹.۷ میلیارد روبل یارانه حمل ریلی و برنامه احداث ترمینال جدید سوخودول با ظرفیت ۳ میلیون تن در سال تا پایان ۲۰۳۰ نشان میدهد جهتگیری راهبردی صادرات روسیه بهتدریج به سمت مسیرهای متنوعتر، بهویژه بازارهای آسیا، در حال تغییر است.نمودار زیر نشان میدهد از اواسط ژوئیه، با تشدید اختلالات صادراتی دریای سیاه، قیمت گندم اروپا و حوزه بالتیک بهشدت افزایش یافته و تا محدوده ۲۹۰–۳۰۰ دلار در تن رسیده است. در مقابل، قیمت اسمی گندم روسیه و اوکراین به دلیل محدودیت شدید امکان صادرات کاهش یافته و فاصله قابلتوجهی با سایر مبادی ایجاد کرده است؛ شکافی که بیش از آنکه نشاندهنده ضعف تقاضا باشد، بازتاب مشکلات لجستیکی و دشواری اجرای واقعی صادرات از دریای سیاه است.
-
قبلیبازار ذرت آمریکا در آستانه ورود گستردهتر به فصل برداشت، با چشماندازی بهمراتب محدودتر ️از نظر عرضه نسبت به ابتدای تابستان روبهرو شده است.
-
بعدیبازار جهانی روغن پالم در شرایطی قرار دارد که عرضه فراوان کوتاهمدت در مالزی، در مقابل عواملی قرار گرفته که میتوانند در ماههای آینده از قیمتها حمایت کنند.
بدون دیدگاه