
بازار جهانی گندم در آستانه ماههای پایانی سال ۲۰۲۶، از نظر تولید کلی با کمبود جدی مواجه نیست، اما دسترسی واقعی به عرضه صادراتی بهطور محسوسی محدودتر شده است.
مهمترین عامل این وضعیت همچنان اختلال در صادرات حوزه دریای سیاه است، صادرات مجموع روسیه و اوکراین در ماههای ژوئیه و اوت حدود ۳ میلیون تن کمتر از سال گذشته بوده و در صورت تداوم شرایط فعلی، این کسری میتواند تا پایان اکتبر به حدود ۱۰ میلیون تن برسد. برای جبران چنین حجمی، سایر صادرکنندگان بزرگ باید بهطور متوسط هفتهای حدود ۸۰۰ تا ۹۰۰ هزار تن بیشتر از فصل گذشته وارد بازار کنند. همزمان، برآورد صادرات گندم روسیه برای فصل ۲۷/۲۰۲۶ با کاهش ۳.۲ میلیون تنی به ۴۱.۴ میلیون تن رسیده است. اوکراین نیز با وجود برداشت حدود ۲۴.۹ میلیون تن گندم، همچنان با محدودیتهای لجستیکی، کمبود ظرفیت حمل و ریسکهای مربوط به بنادر و بیمه مواجه است. در اروپا نیز وضعیت تولید در برخی کشورهای مهم ضعیفتر شده، در حالی که افزایش برآورد تولید استرالیا به حدود ۲۹.۹ میلیون تن و آرژانتین به حدود ۲۱ میلیون تن بخشی از این فشار را جبران میکند. در آمریکا نیز برداشت و کیفیت گندم بهطور کلی مناسب گزارش شده و میتواند عرضه بیشتری را در اختیار بازار جهانی قرار دهد.
در سمت تقاضا، قیمتهای بالاتر،
هزینه حمل و نااطمینانی در تحویل کالا، باعث شده بخشی از واردکنندگان فعلاً محتاطتر عمل کنند. لغو مناقصه عربستان، کاهش پیشبینی واردات بنگلادش به ۶.۶ میلیون تن در مقایسه با ۷.۴ میلیون تن سال گذشته و کند شدن خرید مصر نمونههایی از این وضعیت هستند.
تعهدات صادراتی آمریکا نیز در
محدوده ۸.۷۷ میلیون تن و معادل حدود ۴۲ درصد هدف سالانه قرار دارد که نشان میدهد هنوز جهش گستردهای در تقاضا برای جایگزینی گندم دریای سیاه شکل نگرفته است. این ضعف نسبی تقاضا فعلاً مانع از جهش پیوسته قیمتها میشود، اما در صورت ادامه محدودیت صادرات روسیه و اوکراین، سهم عرضهکنندگان جایگزین از جمله اتحادیه اروپا، آمریکا، استرالیا و آرژانتین بهتدریج افزایش خواهد یافت.
به نظر من ، چشمانداز بازار گندم تا پایان سال را میتوان نسبتاً صعودی اما بسیار پرنوسان ارزیابی کرد؛ به این معنا که قیمتها احتمالاً در سطوح بالا باقی خواهند ماند، اما دورههای افزایش قیمت با عقبنشینیهای مقطعی همراه خواهد بود و انتظار نمیرود بازار تا پایان سال روند صعودی پیوستهای داشته باشد. پیشبینی بازار هم برای سهماهه چهارم، گندم شیکاگو را حدود ۷ دلار در هر بوشل و گندم یورونکست را حدود ۲۳۲ یورو در هر تن برآورد میکند؛ با این حال، مهمترین متغیر تعیینکننده تا پایان سال همچنان میزان واقعی صادرات روسیه و اوکراین و توان سایر صادرکنندگان برای جبران کاهش عرضه دریای سیاه خواهد بود.
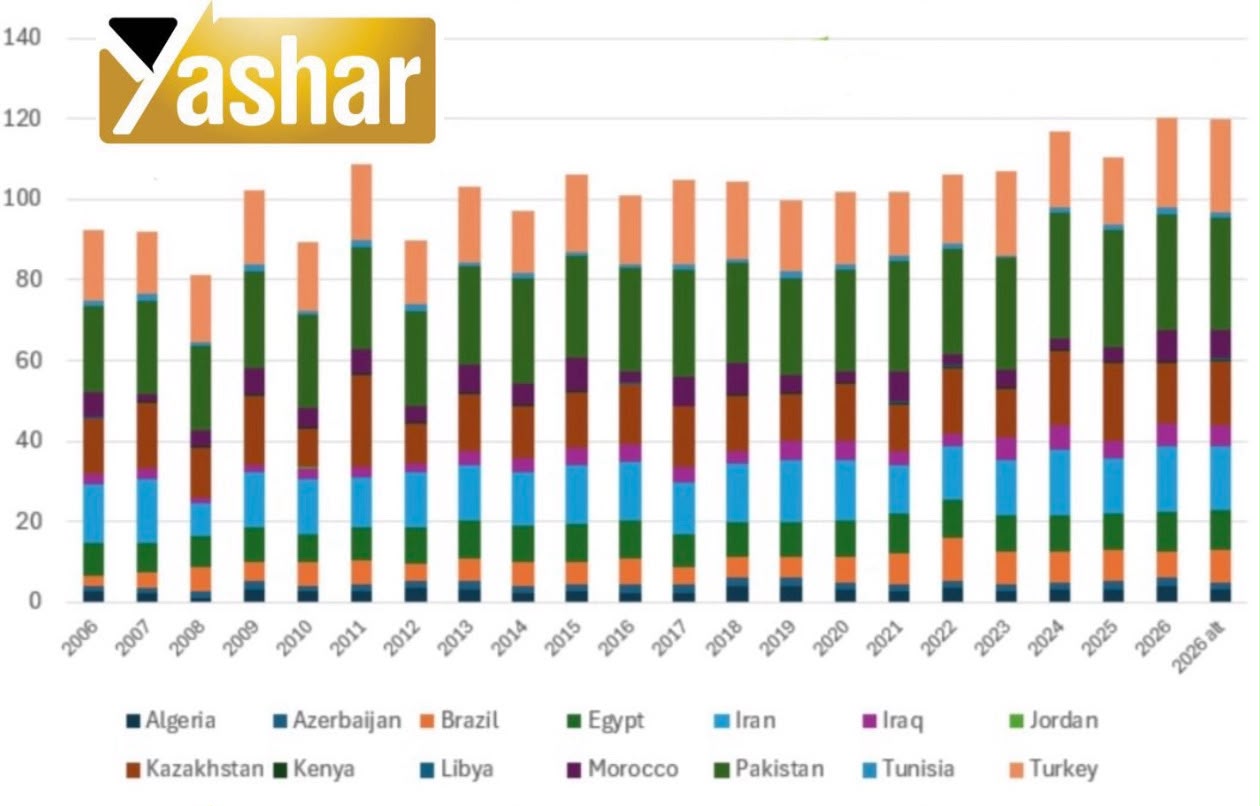
نمودار زیر مجموع تولید گندم در تعدادی از کشورهای مهم واردکننده را نشان میدهد. پس از نوسان تولید در سالهای گذشته، از سال ۲۰۲۲ روند افزایشی محسوسی شکل گرفته و تولید مجموع این کشورها در سالهای ۲۰۲۴ تا ۲۰۲۶ به بالاترین سطوح دوره مورد بررسی، نزدیک ۱۲۰ میلیون تن رسیده است. افزایش تولید داخلی در کشورهایی مانند پاکستان، ترکیه، ایران و برخی واردکنندگان دیگر میتواند بخشی از نیاز آنها به خرید خارجی را کاهش دهد. بنابراین، در شرایط فعلی بهبود تولید در کشورهای واردکننده یکی از عوامل محدودکننده رشد تقاضای جهانی برای گندم و تا حدی خنثیکننده کاهش عرضه صادراتی از منطقه دریای سیاه محسوب میشود.
بدون دیدگاه