
بازار گندم استرالیا همچنان از پشتوانه بنیادی مطلوبی برخوردار است و برخلاف افت بازارهای آتی جهانی، قیمتهای داخلی این کشور مقاومت قابلتوجهی از خود نشان دادهاند.
با وجود کاهش قیمت قراردادهای آتی گندم در بورسهای شیکاگو و یورونکست در پی تعدیل بخشی از پرمیوم ریسک جنگ دریای سیاه، نگرانی از محدودیت عرضه در مناطق شمالی استرالیا مانع ️ از افت قیمتهای داخلی شد. تداوم خشکی در ایالت کوئینزلند و شمال نیوساوت ولز، چشمانداز تولید محصول جدید را تضعیف کرده و موجب افزایش تقاضا برای گندم این مناطق شده است؛ بهطوریکه قیمت گندم APW1 (پروتئین ۱۰.۵٪) در بریزبین با ۱۳ دلار استرالیا افزایش به ۳۹۵ دلار و در نیوکاسل با ۸ دلار افزایش به ۳۷۱ دلار رسید. در مقابل، بارندگی مناسبتر و شرایط مطلوبتر تولید در جنوب استرالیا موجب ثبات نسبی قیمتها شده است. با وجود تداوم ریسکهای صادراتی در دریای سیاه، انتظار میرود استرالیا به دلیل رطوبت مناسب خاک، محصول گندم مطلوبی برداشت کند، هرچند بازار همچنان تحولات مرتبط با احتمال وقوع پدیده النینو را بهدقت دنبال میکند.
بازار کلزا و جو دامی استرالیا نیز بیش از گذشته تحت تأثیر شرایط آبوهوایی داخلی و تفاوت چشمانداز تولید میان مناطق مختلف قرار گرفته است.
همزمان با افت قیمت نفت خام ، بازار جهانی دانههای روغنی تضعیف شد و قیمت قراردادهای آتی کانولای کانادا ۹ درصد و کلزای اروپا ۴ درصد کاهش یافت، اما افت قیمت کلزای استرالیا در بیشتر بنادر به حدود ۹ تا ۱۲ دلار استرالیا در هر تن محدود شد؛ زیرا تقاضای داخلی و شرایط متفاوت تولید از بازار حمایت کرد. در بازار جو دامی نیز شکاف میان شمال و جنوب کشور مشهود بود؛ بهطوریکه قیمت جو دامی در بریزبین با ۶ دلار افزایش به ۳۸۴ دلار و در نیوکاسل با ۴ دلار افزایش همراه شد، در حالی که قیمتها در آدلاید ۱۱ دلار و در پورتلند ۲ دلار کاهش یافت. همچنین افزایش ۳ درصدی قیمت اوره تا ۷۷۴ دلار استرالیا در هر تن، هزینههای تولید را بالا برده و نشان میدهد که در ماههای آینده، بارندگی و وضعیت رشد محصولات زراعی مهمترین عوامل تعیینکننده بازار غلات و دانههای روغنی استرالیا خواهند بود.
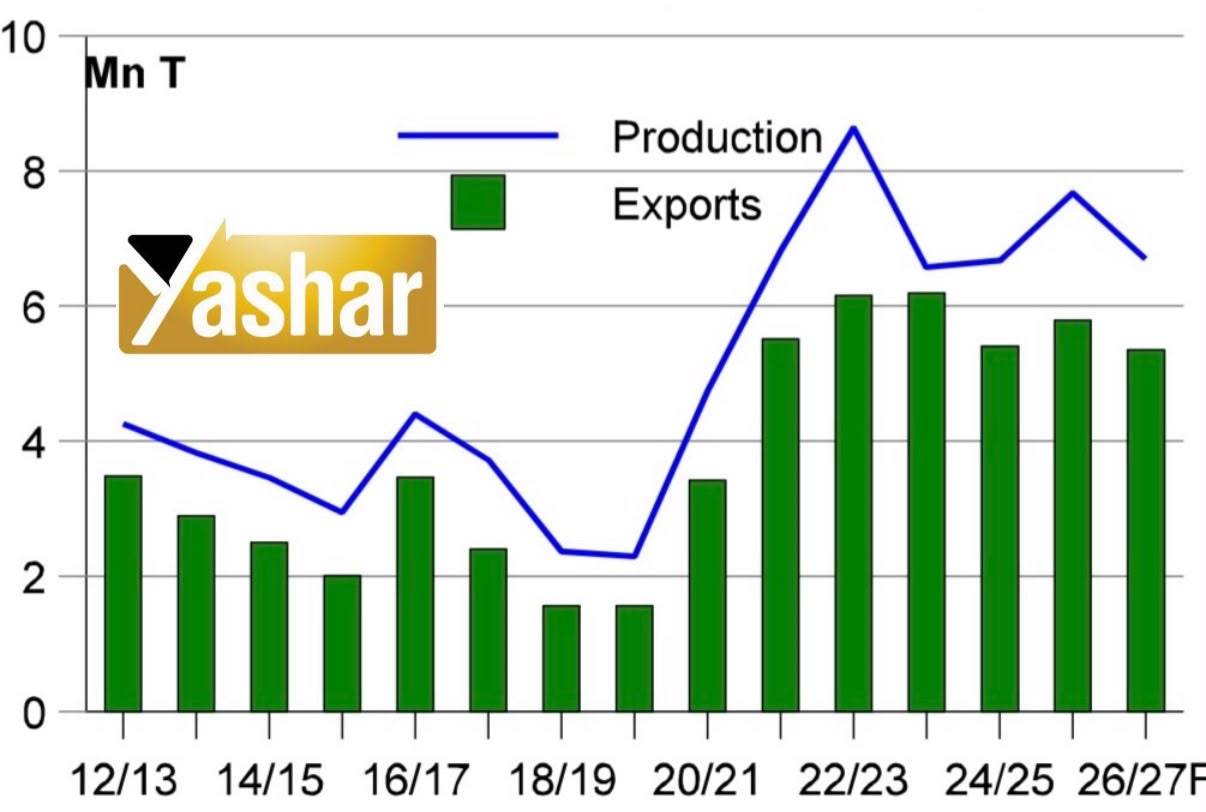
نمودار زیر روند تولید و صادرات کلزا استرالیا را از فصل ۲۰۱۲/۱۳ تا برآورد ۲۰۲۶/۲۷ (سال زراعی اکتبر تا سپتامبر) نشان میدهد. پس از افت تولید در سالهای ۲۰۱۸/۱۹ و ۲۰۱۹/۲۰ به دلیل خشکسالی، تولید کلزا از فصل ۲۰۲۰/۲۱ بهسرعت احیا شد و در فصل ۲۰۲۲/۲۳ با حدود ۸.۶ میلیون تن به بالاترین سطح تاریخی خود رسید. اگرچه در سالهای بعد تولید نسبت به این رکورد کاهش یافت، اما همچنان در سطوح بالایی باقی مانده و برای فصل ۲۰۲۶/۲۷ حدود ۶.۷ میلیون تن برآورد میشود.
صادرات کلزا نیز همسو با رشد تولید افزایش چشمگیری داشته و از حدود ۳.۴ میلیون تن در فصل ۲۰۲۰/۲۱ به بیش از ۶ میلیون تن در فصلهای ۲۰۲۲/۲۳ و ۲۰۲۳/۲۴ رسیده است. با وجود کاهش نسبی تولید در سالهای اخیر، پیشبینی میشود صادرات در فصل ۲۰۲۶/۲۷ همچنان در حدود ۵.۴ میلیون تن باقی بماند که بیانگر تداوم جایگاه استرالیا بهعنوان یکی از بزرگترین صادرکنندگان کلزا در بازار جهانی است.
*
بدون دیدگاه