IMG 20260726 WA00021

بازار جهانی روغن پالم همچنان تحت تأثیر عرضه مناسب در کشورهای تولیدکننده و چشم‌انداز بهبود تقاضا در بازارهای مصرف قرار دارد.

بازار جهانی روغن پالم همچنان تحت تأثیر عرضه مناسب در کشورهای تولیدکننده و چشم‌انداز بهبود تقاضا در بازارهای مصرف قرار دارد.
تولید روغن پالم مالزی در ماه ژوئن وارد دوره رشد فصلی شد و با افزایش ۸ درصدی  نسبت به ماه قبل به ۱.۶۳ میلیون تن رسید، هرچند برای چهارمین ماه متوالی حدود ۳ درصد کمتر  از مدت مشابه سال گذشته بود. صادرات نیز نسبت به ماه مه ۶.۱ درصد افزایش  یافت و به ۱.۲۰ میلیون تن رسید، اما همچنان ۴ درصد پایین‌تر  از سال گذشته باقی ماند که عمدتاً ناشی از ضعف تقاضا در بازارهای اصلی، به‌ویژه چین و هند، بود.
در نتیجه، موجودی انبارهای روغن پالم مالزی به حدود ۲.۵ میلیون تن افزایش یافت که با ثبت بالاترین نرخ استحصال روغن (OER) در یک دهه اخیر، معادل ۲۰.۰۸ درصد، همراه بود. با این حال، انتظار می‌رود هند، به‌عنوان بزرگ‌ترین  واردکننده روغن‌های خوراکی جهان، در فاصله ژوئیه تا اکتبر و به دلیل کاهش  فرآوری داخلی سویا و کلزا و همزمان با افزایش تقاضای فصلی، واردات روغن‌های خوراکی خود را به حدود ۱.۵ میلیون تن در ماه افزایش  دهد. این روند می‌تواند موجودی انبار کشورهای عمده صادرکننده را کاهش داده و از قیمت‌های جهانی روغن پالم  حمایت  کند.
قیمت روغن پالم در روزهای اخیر تحت تأثیر ضعف بازار سایر روغن‌های نباتی و ابهام درباره زمان اجرای برنامه B50 اندونزی با فشار نزولی مواجه شده و معاملات آتی مالزی وارد فاز اصلاح کوتاه‌مدت شده است. با این حال، عوامل بنیادی بازار همچنان حمایت‌کننده هستند. تداوم قیمت‌های بالاتر نفت خام ، جذابیت اقتصادی تولید بیودیزل را افزایش داده و اجرای کامل برنامه B50 می‌تواند مصرف داخلی روغن پالم خام اندونزی را به حدود ۱۶.۳ تا ۱۷ میلیون تن در سال افزایش  داده و در نتیجه از حجم صادرات این کشور بکاهد. همزمان، پیش‌بینی تشدید پدیده ال‌نینو همچنان ریسک‌های میان‌مدت تولید در جنوب شرق آسیا را افزایش می‌دهد، هرچند انتظار می‌رود بخش عمده اثر آن بر عرضه در سال ۲۰۲۷ و نه در کوتاه‌مدت،نمایان شود.
از این رو، انتظار می‌رود قیمت روغن پالم خام در کوتاه‌مدت عمدتاً در محدوده ۴٬۴۰۰ تا ۴٬۶۵۰ رینگیت به ازای هر تن نوسان کند، در حالی که رشد تقاضای بیودیزل، افزایش واردات هند و ریسک‌های آب‌وهوایی، همچنان از چشم‌انداز میان‌مدت بازار حمایت خواهند کرد.
نمودار زیر روند قیمت قرارداد آتی روغن پالم خام مالزی را نشان می‌دهد که پس از جهش قیمتی در مارس ۲۰۲۶، عمدتاً در محدوده ۴,۴۰۰ تا ۴,۶۵۰ رینگیت به ازای هر تن نوسان کرده و از ثبات نسبی بازار در سطوح قیمتی بالاتر حکایت دارد.

IMG 20260720 WA0000

بازار غلات اوکراین با وجود شرایط عموماً مطلوب مزارع و تداوم صادرات مناسب در آغاز فصل ۲۰۲۶/۲۷، وارد دوره‌ای از نااطمینانی  شدید در حوزه لجستیک شده است.

بازار غلات اوکراین با وجود شرایط عموماً مطلوب مزارع و تداوم صادرات مناسب در آغاز فصل ۲۰۲۶/۲۷، وارد دوره‌ای از نااطمینانی  شدید در حوزه لجستیک شده است.
در نیمه نخست ماه ژوئیه، اوکراین حدود ۸۹۸ هزار تن ذرت، ۷۰۶ هزار تن گندم  و ۱۰۳ هزار تن جو صادر کرد که ترکیه، بنگلادش، ایتالیا، هلند و الجزایر از مهم‌ترین مقاصد این محموله‌ها بودند.
بارندگی‌های اخیر، رطوبت خاک در غرب اوکراین را بهبود بخشیده و از رشد ذرت و چشم‌انداز عملکرد آن حمایت کرده است، در حالی که برداشت گندم  نیز بدون نگرانی جدی از نظر تولید ادامه دارد. با این حال، تشدید حملات  به بنادر، شناورها و زیرساخت‌های صادراتی دریای سیاه، از جمله آسیب به تأسیسات بندری منطقه اودسا و افزایش درگیری‌ها در دریای آزوف، ریسک‌های عملیاتی را به‌طور محسوسی افزایش  داده است. برآورد فعالان بازار نشان می‌دهد ظرفیت صادرات دریایی غلات اوکراین به‌طور موقت حدود یک‌سوم کاهش  یافته که این موضوع موجب افزایش  هزینه‌های حمل‌ونقل ، بیمه و لجستیک شده و پرمیوم ریسک ژئوپلیتیکی را در بازار غلات دریای سیاه تقویت کرده است.
این شرایط موجب ایجاد شکاف قابل‌توجهی میان بازار فیزیکی غلات اوکراین و بازارهای جهانی معاملات آتی شده است. صادرکنندگان تا حد زیادی خریدهای جدید در بنادر دریای سیاه را متوقف ️ کرده‌اند و در نتیجه، قیمت‌های شاخص تحویل ترمینال های بندر اودسا به حدود ۲۱۰ دلار برای هر تن ذرت، ۲۰۵ دلار گندم ۱۱٪ و ۱۹۵ دلار برای گندم دامی  کاهش یافته است. در مقابل، تقاضا به‌تدریج به مسیرهای جایگزین از طریق مرزهای غربی منتقل شده و محدودیت ظرفیت این مسیرها، قیمت ذرت  را تا ۲۴۰ دلار (FCA Chop) افزایش داده است. هم‌زمان، حمل‌ونقل ریلی  به سمت بنادر کاهش یافته، جابه‌جایی واگن‌های غلات افت کرده و صادرکنندگان بیش از گذشته به بنادر دانوب و مسیرهای زمینی متکی شده‌اند؛ هرچند این مسیرها توان جایگزینی کامل ظرفیت صادرات دریایی را ندارند. در نتیجه، برنامه صادراتی اوکراین همچنان ادامه دارد، اما با سرعت  کمتر، هزینه‌های لجستیکی بالاتر  و عدم قطعیت بیشتری همراه است؛ شرایطی که تا زمان تداوم اختلالات در دریای سیاه، همچنان از قیمت‌های صادراتی گندم، ذرت و جو حمایت خواهد کرد.
در زیر، متوسط روند قیمت ذرت را تحویل بنادر اکراین طی سه ماه بررسی می‌کنیم.

IMG 20260718 WA00021

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ ۲۲ام الى ۲۸ام ماه جولای را اعلام كرد؛

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ ۲۲ام الى ۲۸ام ماه جولای را اعلام كرد؛
بر اين اساس، عوارض صادراتی گندم ، جو و ذرت كماكان صفر باقى خواهد ماند.بازار گندم روسیه همچنان از پشتوانه قوی عرضه برخوردار است و با گسترش برداشت در مناطق اصلی تولید، چشم‌انداز تولید همچنان مطلوب ارزیابی می‌شود. برآوردهای اخیر از تولید گندم روسیه در سال زراعی ۲۰۲۶، به ۹۰.۵ میلیون تن افزایش  یافته که ناشی از عملکرد بهتر از انتظار مزارع در مناطق جنوبی، مرکزی و ولگا است. با این حال، بارندگی‌های شدید در برخی مناطق مرکزی، روند برداشت را کند کرده و ممکن است با کاهش  میزان پروتئین، خطر افت کیفیت گندم خوراکی را افزایش دهد. در مقابل، تمرکز بازار بیش از آنکه بر میزان تولید باشد، به وضعیت صادرات معطوف شده است؛ به‌گونه‌ای که محدودیت‌های  موقت اعمال‌شده در دریای آزوف و تنگه کرچ، نگرانی‌هایی  را درباره روند حمل‌ونقل ایجاد کرده است. با وجود این، وزارت کشاورزی روسیه تأکید دارد که ظرفیت صادراتی کشور تحت تأثیر قرار نخواهد گرفت بطوریکه پیش‌بینی صادرات گندم روسیه در فصل ۲۰۲۷-۲۰۲۶ در سطح ۴۶ میلیون تن باقی بماند. با این حال، ابهام در مسیرهای حمل، افزایش هزینه‌های حمل‌ونقل دریایی و کند شدن روند بارگیری، برآورد صادرات گندم ماه ژوئیه را به حدود ۲ میلیون تن کاهش داده و از قیمت‌های صادراتی گندم روسیه حمایت کرده است.
چشم‌انداز بازار ذرت  و جو دامی روسیه نیز همچنان مطلوب ارزیابی می‌شود و شرایط زراعی این محصولات در اغلب مناطق تولیدکننده مناسب گزارش شده است. مزارع جو بهاره عموماً از وضعیت خوبی برخوردارند و کشت ذرت  یز اگرچه به‌دلیل بهار خنک و مرطوب، اندکی نسبت به سال گذشته با تأخیر مواجه است، اما از پتانسیل عملکرد مطلوبی برخوردار است. با این حال، تداوم بارندگی‌ها در برخی مناطق می‌تواند بر کیفیت نهایی محصول تأثیر بگذارد. از سوی دیگر، محدودیت‌های لجستیکی ️در دریای آزوف، علاوه بر گندم، بر روند صادرات سایر غلات از جمله ذرت و جو دامی نیز اثر گذاشته و موجب کند شدن جریان صادرات شده است. با این وجود، مقامات و صادرکنندگان روسیه در حال توسعه مسیرهای جایگزین حمل هستند و با توجه به چشم‌انداز مناسب تولید و نبود نگرانی جدی از نظر عرضه، انتظار می‌رود روسیه در فصل جدید همچنان یکی از عرضه‌کنندگان مهم ذرت  و جو دامی در بازار جهانی باقی بماند، هرچند در کوتاه‌مدت تجارت این محصولات همچنان تحت تأثیر محدودیت‌های لجستیکی و افزایش هزینه‌های حمل قرار خواهد داشت.
نمودار زیر روند عملکرد گندم در مناطق مختلف روسیه را طی سال‌های زراعی ۲۰۲۳-۲۰۲۲ تا ۲۰۲۷-۲۰۲۶ نشان می‌دهد. بر اساس آخرین برآوردها، عملکرد گندم در سال ۲۰۲۷-۲۰۲۶ نسبت به سال گذشته در اغلب مناطق بهبود یافته است؛ به‌طوری‌که منطقه مرکزی با حدود ۴.۸ تن در هکتار همچنان بالاترین عملکرد را به خود اختصاص داده و پس از آن مناطق جنوبی با ۴.۴ تن در هکتار قرار دارند. در مقابل، سیبری با کاهش  عملکرد به حدود ۱.۹ تن در هکتار تنها منطقه‌ای است که افت محسوسی نسبت به سال گذشته نشان می‌دهد و میانگین عملکرد کل روسیه نیز به حدود ۳.۵ تن در هکتار افزایش یافته است.


IMG 20260716 WA0013 1

بازار جهانی ذرت  همچنان تحت تأثیر بهبود چشم‌انداز عرضه در آمریکای جنوبی و در مقابل، افزایش نگرانی‌ها نسبت به وضعیت تولید در نیمکره شمالی قرار دارد

بازار جهانی ذرت  همچنان تحت تأثیر بهبود چشم‌انداز عرضه در آمریکای جنوبی و در مقابل، افزایش نگرانی‌ها نسبت به وضعیت تولید در نیمکره شمالی قرار دارد.
برآورد تولید برزیل افزایش  یافته و وزارت کشاورزی پیش‌بینی تولید ذرت این کشور در فصل ۲۰۲۵/۲۶ را به رکورد ۱۴۱.۷ میلیون تن رسانده که شامل ۱۰۹.۴ میلیون تن ذرت کشت دوم است. برداشت محصول تحت شرایط عمدتاً خشک و مساعد با سرعت مناسبی در حال پیشرفت است، هرچند همچنان اندکی از میانگین تاریخی عقب‌تر قرار دارد.
تولید حدود ۶۳ تا ۶۴ میلیون تنی آرژانتین نیز در کنار محصول برزیل، مجموع عرضه ذرت آمریکای جنوبی را به سطحی بی‌سابقه می‌رساند. برداشت در آرژانتین تا هفته قبل، حدود ۵۶ تا ۶۸ درصد پیشرفت داشته و اگرچه عملیات برداشت نسبت به سال گذشته عقب‌تر است، عملکرد مزارع همچنان مطلوب  گزارش می‌شود. انتظار می‌رود این حجم عرضه، از صادرات منطقه در ماه‌های آینده حمایت کند. البته افزایش درصد اختلاط اتانول و رشد مصرف داخلی ذرت در برزیل، سهم بیشتری از تولید این کشور را جذب خواهد کرد. در منطقه دریای سیاه نیز، اگرچه شرایط رشد مزارع ذرت در اوکراین بهبود یافته و صادرات این کشور ادامه دارد، اما تداوم گرمای هوا ، عرضه محدود ️ از سوی فروشندگان و تشدید چالش‌های لجستیکی، همچنان از قیمت‌های ذرت محصول جدید حمایت می‌کند.
روند حرکت بازار همچنان به‌شدت به شرایط آب‌وهوایی، به‌ویژه در ایالات متحده و اروپا، وابسته است. در آمریکا، ۶۸ درصد محصول ذرت در وضعیت خوب تا عالی ارزیابی شده که یک واحد درصد نسبت به هفته قبل افزایش یافته، اما همچنان پایین‌تر  از سال گذشته است؛ در آمریکا، ۶۸ درصد مزارع ذرت در وضعیت خوب تا عالی قرار دارند که نسبت به هفته قبل یک واحد درصد بهبود یافته، اما همچنان پایین‌تر از سال گذشته است. در همین حال، ۳۴ درصد مزارع وارد مرحله گلدهی شده‌اند؛ مرحله‌ای که حساس‌ترین دوره رشد ذرت به شمار می‌رود. هرچند گرما و خشکی در غرب کمربند ذرت و مناطق دشت همچنان نگرانی‌هایی  درباره عملکرد محصول ایجاد کرده است، اما پیش‌بینی کاهش دما و بارندگی در روزهای آینده، بخشی از این نگرانی‌ها را کاهش داده و فشار نزولی بر قیمت‌های ذرت در بورس شیکاگو وارد کرده است. در مقابل، تقاضای صادراتی و مصرف در صنعت اتانول ️ همچنان از بازار حمایت می‌کنند؛ به‌طوری که پیش‌بینی صادرات آمریکا افزایش یافته، انتظار می‌رود تولید اتانول در سطوح بالایی باقی بماند و منطقه شمال‌غرب اقیانوس آرام آمریکا همچنان یکی از رقابتی‌ترین مبادی تأمین برای خریداران آسیایی باشد.
در اروپا، چشم‌انداز تولید نگران‌کننده‌تر  است، تداوم گرما و خشکی، وضعیت مزارع فرانسه را به‌شدت تضعیف کرده و ریسک افت ملکرد را در آلمان، لهستان، رومانی و مجارستان افزایش داده است. برآورد تولید ذرت  اروپا نیز به حدود ۵۳.۸ میلیون تن کاهش  یافته است. موضوعی که احتمال افزایش واردات را تقویت کرده و از قیمت‌ها در اروپا و منطقه دریای سیاه حمایت می‌کند. در مجموع، انتظار می‌رود بازار همچنان پرنوسان  باقی بماند؛ عرضه فراوان آمریکای جنوبی ظرفیت رشد قیمت‌ها را محدود می‌کند، اما ریسک‌های تولید در آمریکا و اروپا، تقاضای پایدار برای خوراک دام و اتانول و ابهامات پیرامون لجستیک دریای سیاه، همچنان پشتوانه بازار خواهد بود.
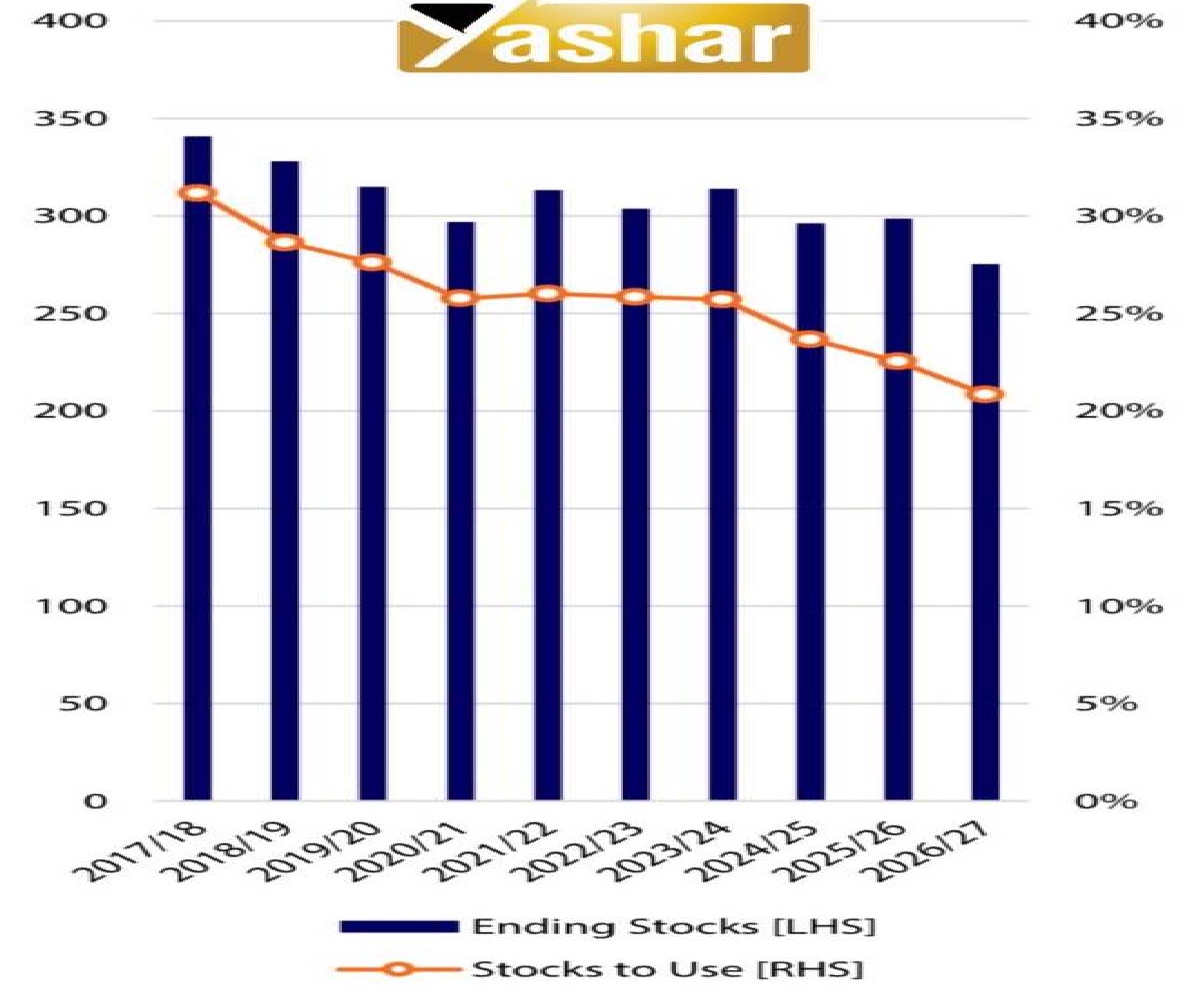
نمودار زیر نشان می‌دهد که ذخایر پایانی جهانی ذرت  و نسبت ذخایر به مصرف در سال‌های اخیر روندی نزولی  داشته‌اند. برآوردها حاکی از آن است که در فصل ۲۰۲۶/۲۷، ذخایر پایانی به حدود ۲۷۵ میلیون تن و نسبت ذخایر به مصرف به حدود ۲۱ درصد کاهش  می‌یابد که پایین‌ترین سطح در دوره مورد بررسی است. این کاهش نشان می‌دهد بازار جهانی ذرت، با وجود تولید بالا در برخی کشورها، از نظر حاشیه اطمینان عرضه در حال محدودتر شدن است و در برابر افت تولید یا افزایش تقاضا آسیب‌پذیری بیشتری خواهد داشت.