WhatsApp Image 2025 12 20 at 08 54 02

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ ٢٤ام الى ٣٠ام ماه جارى ميلادى را اعلام كرد؛

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ ٢٤ام الى ٣٠ام ماه جارى ميلادى را اعلام كرد؛
بر اين اساس، مجدداً شاهد افزايش  عوارض صادراتى گندم  به ١٠٩ روبل خواهيم بود. عوارض جو و ذرت  كماكان صفر  باقى خواهد ماند.
بازار غلات روسیه در فصل زراعى جارى از منظر عرضه در وضعیت قدرتمندی قرار دارد و این موضوع حاصل برداشت بزرگ و بهبود محسوس کیفیت محصول است. برآوردهای رسمی از تولید حدود ۱۳۷ میلیون تن غلات حکایت دارد و کیفیت گندم نیز نسبت به سال گذشته ارتقا یافته است؛ به‌طوری‌که حدود ۴۰ درصد از تولید گندم در کلاس‌های ۱ تا ۳ قرار می‌گیرد.
با توجه به این پشتوانه عرضه، قیمت‌های داخلی تحويل ترمينال ها در مناطق دریای سیاه و آزوف به پایین‌ترین  سطوح چندماهه رسیده و همین موضوع تمایل کشاورزان به فروش را کاهش  داده و جریان تحویل به بنادر را محدود کرده است. در نتیجه، لاین‌آپ صادراتی و حجم واقعی حمل در ماه دسامبر افت محسوسی داشته و صادرات گندم در نیمه نخست ماه به‌طور قابل توجهی پایین‌تر از ماه قبل ثبت شده است. این در حالی است که قیمت گندم ۱۲.۵ درصد پروتئین در محدوده ۲۲۶ تا ۲۳۰ دلار در هر تن تحويل بنادر با توجه به صفر شدن عوارض صادراتی، تضعیف روبل، مشکلات کیفی در برخی مبدأهای رقیب و محدودیت‌های لجستیکی در اوکراین، حمايت گرفته و نسبتاً باثبات مانده است.
در افق میان‌مدت، چشم‌انداز بازار غلات روسیه همچنان سازنده ارزیابی می‌شود. البته، نگرانی‌ها  نسبت به چشم‌انداز تولید سال ۲۰۲۶ بدليل خشکی  غیرمعمول در مناطق کلیدی جنوب روسیه (به‌ویژه روستوف) تردیدهای جدی درباره پتانسیل تولید فصل آینده ایجاد کرده است.با اين حال، کشت كلى محصولات زمستانه با وضعیت مناسبی در حال انجام است و در حال حاضر تهدید جدی برای این مزارع گزارش نمی‌شود. ضمن آنکه سیاست‌گذاران از پویایی مثبت تولید در سال ۲۰۲۶ سخن می‌گویند که با افزایش استفاده از بذرهای اصلاح‌شده داخلی و تداوم حمایت‌های دولتی تقویت خواهد شد.
هم‌زمان، کاهش  نرخ بهره کلیدی بانک مرکزی  به ۱۶ درصد (با وجود تداوم سیاست پولی نسبتاً انقباضی) می‌تواند به‌تدریج فشار مالی بر بخش کشاورزی را به‌ویژه در کنار بیش از ۴۸۵ میلیارد روبل تسهیلات ترجیحی مصوب برای عملیات فصلی و گسترش پوشش بیمه کشاورزی، کاهش دهد.
از سوى ديگر، اگرچه تضعیف روبل و صفر بودن عوارض، حاشیه سود صادرکنندگان را اندکی بهبود داده است، اما در کوتاه‌مدت حجم صادرات احتمالاً همچنان تحت تأثیر عرضه محتاطانه کشاورزان، وقفه‌های آب‌وهوایی در بنادر و افت تقاضای فصلی محدود خواهد ماند.
در مجموع، روسیه از منظر امنیت غذایی و ظرفیت صادراتی در جایگاه قدرتمندی  قرار دارد؛ با این حال، در کوتاه‌مدت بازار غلات همچنان با مازاد عرضه و رکود نسبی در معاملات داخلی همراه است و جریان صادرات نیز با وجود نشانه‌هایی از بهبود تدریجی، با سرعتی کمتر از ظرفیت بالقوه ادامه خواهد یافت.
در زير، متوسط روند قيمت گندم ١٢.٥٪؜ روسيه را تحويل بندر نووروسيسك را طى شش ماه، بررسى ميكنيم.

WhatsApp Image 2025 12 19 at 12 40 09

بازار غلات اوکراین همچنان تحت‌تأثیر محدودیت‌های لجستیکی، اختلالات انرژی و رقابت فزاینده در منطقه دریای سیاه قرار دارد.

بازار غلات اوکراین همچنان تحت‌تأثیر محدودیت‌های لجستیکی، اختلالات انرژی و رقابت فزاینده در منطقه دریای سیاه قرار دارد.
صادرات گندم و ذرت  با وجود تداوم جریان عرضه، با سرعتی كند  دنبال می‌شود؛ به‌طوری‌که قطعی‌های برق و چالش‌های زیرساختی به‌صورت مقطعی روند بارگیری را مختل کرده‌اند. قیمت‌های گندم اوکراین همسو با روندهای جهانی تضعیف شده و در شرایط وفور عرضه جایگزین از روسیه، اتحادیه اروپا و آرژانتین، انگیزه خرید فوری در بازار، محدود مانده است. در بازار ذرت نیز اگرچه پیشنهادهای اوکراین برای مقاصد مدیترانه‌ای همچنان رقابتی است، اما فشار فزاینده عرضه روسیه (به‌ویژه در بازارهایی مانند ترکیه) و ضعف تقاضای جهانی، فضای کلی بازار را متعادل و تا حدودى ثابت نگه داشته است.
در بخش دانه‌های روغنی، اوکراین همچنان یکی از بازیگران کلیدی بازار آفتابگردان، کلزا و تا حدودى سویا به‌شمار می‌رود، هرچند فضای قیمتی با تضعیف همراه شده است.
تولید رسمی دانه آفتابگردان ۹ میلیون تن گزارش شده، اما با احتساب تولید کشاورزان خُرد، برآوردها حاکی از امکان افزایش محصول واقعی تا ۱۰ تا ۱۰.۵ میلیون تن است. قیمت روغن آفتابگردان در بنادر شمال اروپا و دریای سیاه با توجه به رسيدن به تعطيلات آخر سال، تا حدودى کاهش یافته و هم‌زمان افت حاشیه سود و کاهش فعالیت کارخانجات پیش از تعطیلات، فشار مضاعفی بر بازار وارد کرده است.
در بازار کلزا، افت محسوس صادرات نسبت به سال گذشته منجر به باقی ماندن حدود ۱.۲ میلیون تن پتانسیل صادراتی فروش‌نرفته ميباشد، هرچند قیمت‌های داخلی در سطحی نسبتاً باثبات باقی مانده‌اند.
در مقابل، صادرات سویا در ماه دسامبر شتاب 🏃‍♂️بیشتری نسبت به مدت مشابه سال قبل گرفته و رشد ظرفیت فرآوری را منعکس می‌کند.
اما در مجموع، وفور عرضه و نبود محرک‌های قوی، چشم‌انداز کوتاه‌مدت بازار دانه‌های روغنی اوکراین را حداقل تا تواسط ماه ژانویه، آرام و بدون پتانسیل رشد معنادار ترسیم می‌کند.
نمودار زير، نشان می‌دهد كه میزان ذرت باقی‌مانده برای برداشت در اواسط دسامبر در اوکراین طی سال‌های مختلف نوسان قابل‌توجهی داشته و در برخی سال‌ها، به‌ویژه ۲۰۲۲ و ۲۰۲۵، در سطحی غیرمعمول بالا قرار گرفته است.
بالا ماندن حجم ذرت برداشت‌نشده در این مقطع زمانی، ریسک  کاهش کیفیت، افت بازده نهایی و تأخیر در عرضه صادراتی را افزایش می‌دهد و می‌تواند بر جریان صادرات و رفتار قیمتی بازار ذرت اوکراین در کوتاه‌مدت اثرگذار باشد.

WhatsApp Image 2025 12 17 at 09 20 25 1

بازار گندم آمریکا همچنان تحت فشار تداوم وفور عرضه جهانی قرار دارد

بازار گندم آمریکا همچنان تحت فشار تداوم وفور عرضه جهانی قرار دارد؛
به‌گونه‌ای که افزایش  تولید در میان صادرکنندگان اصلی از جمله استرالیا، آرژانتین و روسیه، اثر حمایت‌کننده تقاضای صادراتی آمریکا را تا حد زیادی خنثی کرده است. این وضعیت در حالی رقم خورده که فروش و حمل صادراتی گندم آمریکا بالاتر  از برآوردهای وزارت کشاورزی ایالات متحده قرار دارد، اما شدت رقابت در بازارهای بین‌المللی مانع  از شکل‌گیری روند افزایشی پایدار در قیمت‌ها شده است. هرچند نگرانی‌هایی محدود درباره کیفیت محصول در بخش‌هایی از آرژانتین و استرالیا مطرح است، اما سطح کلی دسترسی به گندم در بازار جهانی همچنان بالا باقی مانده است. در نبود تهدید جدی آب‌وهوایی برای گندم زمستانه آمریکا، جهت حرکت قیمت‌ها بیش از آنکه به عوامل داخلی وابسته باشد، به تحولات عرضه جهانی و توان رقابتی آمریکا در بازار صادراتی گره خورده است.
در بازار ذرت  و سویا، فضای کلی بازار متوازن اما شکننده ارزیابی می‌شود. ذرت آمریکا همچنان از روند قدرتمند صادراتی بهره می‌برد و حجم فروش و حمل آن به‌طور محسوسی بالاتر  از سال گذشته قرار دارد؛ عاملی که بخشی از فشار ناشی از وفور جهانی غلات و رقابت شدید آمریکای جنوبی را جبران کرده است. با این حال، تداوم جایگزینی گندم  در جیره خوراک دام و ابهام نسبت به پایداری تقاضای چین، سقف رشد قیمت‌ها را محدود نگه داشته است.
در این میان، سویا ضعیف‌ترین بخش بازار محسوب می‌شود؛ چراکه کاهش  شتاب صادرات، لغو  بخشی از معاملات و تردید  نسبت به تداوم خرید چین، فشار مضاعفی بر قیمت‌ها وارد کرده است. اگرچه حاشیه سود مناسب واحدهای روغن‌کشی و مصرف داخلی از بازار حمایت نسبی به عمل آورده، اما رشد  موجودی‌ها و ضعف بازار روغن‌های نباتی همچنان مانع  بهبود محسوس قیمت‌ها شده است. در مجموع، انتظار می‌رود بازار غلات و دانه‌های روغنی آمریکا در کوتاه‌مدت در فاز نوسان محدود باقی بماند، مگر آنکه محرک‌های روشن‌تری از سمت تقاضا ظاهر شود.
نمودار زير، نشان می‌دهد که فروش تجمعی صادرات سویای  آمریکا در فصل ٢٠٢٥/٢٠٢٦ به‌طور محسوسی پایین‌تر  از دو فصل گذشته است؛ به‌ویژه صادرات به چین که افت چشمگیری داشته و نقش اصلی را در کاهش کل فروش ایفا کرده است.
در مقابل، مقاصدی مانند مکزیک، مصر و اندونزی افزایش نسبی در جذب سویای آمریکا نشان می‌دهند، اما این رشد برای جبران افت شدید تقاضای چین کافی نبوده و در مجموع بر ضعف عملکرد صادراتی آمریکا در فصل جاری تأکید دارد.

WhatsApp Image 2025 12 16 at 21 35 41

بازار جهانی ذرت در فصل ۲۰۲۶/۲۰۲۵ همچنان از منظر آماری در سطحی مناسب ارزیابی می‌شود.

بازار جهانی ذرت  در فصل ۲۰۲۶/۲۰۲۵ همچنان از منظر آماری در سطحی مناسب ارزیابی می‌شود.
موجودی پایانی جهان طبق آخرين برآورد USDA در حدود ۲۸۱ میلیون تن برآورد شده و تنها کاهش محدودی نسبت به ماه قبل نشان می‌دهد. این سطح از ذخایر، نبود کمبود ساختاری در بازار جهانی ذرت را تأیید  می‌کند. در این میان، آمریکای جنوبی همچنان نقش محوری در انتظارات عرضه ایفا می‌کند. تولید ذرت برزیل در محدوده ۱۳۸ تا ۱۴۱ میلیون تن پیش‌بینی شده و شرایط جوّى عمدتاً مساعد، از پتانسیل عملکرد خوب محصول حمایت می‌کند. با این حال، تأخیر در برداشت سویا و رویکرد محتاطانه کشاورزان در فروش، موجب محدود شدن عرضه جهت دوره هاى حمل نزديك شده است.
در آرژانتین، تولید ذرت به‌طور کلی در محدوده ٥٠ تا ٦٠ میلیون تن باثبات باقی مانده و اگرچه کاهش  اخیر عوارض صادراتی به بهبود رقابت‌پذیری کمک کرده، اما هنوز به افزایش محسوس جریان صادرات منجر نشده است.
در مقابل، تولید ذرت اوکراین به‌دلیل تأخیر  در روند برداشت و چالش‌های لجستیکی به حدود ۲۹ تا ۳۰ میلیون تن کاهش یافته که این موضوع به افت قابل توجه دسترسی صادراتی در منطقه دریای سیاه انجامیده است. بازتاب این محدوديت عرضه، به‌وضوح در روند قيمت ها تحويل بنادر و ترمينال هاى اكراين مشاهده می‌شود، جایی که تحويل دوره حمل نزديك، محدودتر شده و پایه قيمت ها تقویت شده‌اند، در حالی‌که قیمت‌های آتی همچنان در یک دامنه نسبتاً متعادل نوسان می‌کنند.
در سمت تقاضا، صادرات ذرت ایالات متحده همچنان ستون اصلی تعادل بازار جهانی در آستانه سه‌ماهه نخست ۲۰۲۶ محسوب می‌شود.
مجموع فروش‌های صادراتی آمریکا در فصل ۲۰۲۶/۲۰۲۵ به‌طور معناداری بالاتر از مدت مشابه سال گذشته قرار دارد و کشورهایی نظیر مکزیک، ژاپن، کلمبیا و کره‌جنوبی بیشترین سهم را در مقاصد صادراتی به خود اختصاص داده‌اند. هرچند فروش‌های هفتگی نوسان‌پذیر بوده، اما در مجموع در سطحی قرار دارند که از برآورد بالاى USDA نسبت به صادرات ذرت آمریکا (حدود ۸۱ میلیون تن) حمایت می‌کند و نشان‌دهنده پایداری تقاضای کوتاه‌مدت است. تقاضای وارداتی آسیا باثبات  باقی مانده، در حالی‌که خریدهای شمال آفریقا و خاورمیانه به‌دلیل وفور عرضه جهانی و رقابت شدید عرضه‌های آمریکای جنوبی با احتیاط بیشتری دنبال می‌شود. در بازار داخلی آمریکا، مصرف ذرت در بخش اتانول اندکی تضعیف شده، اما تأثیر قابل توجهی بر مصرف کل نداشته است.
با نگاهی به سه‌ماهه نخست سال ۲۰۲۶، چشم‌انداز قیمتی بازار به نظر با شيب بسيار محدود، قيمت ها، حمایت می‌ كند. موجودی‌های بالای جهانی از يك سو بعنوان شاخص هاى كاهش  قيمت و از سوى ديگر، فروش محدود در برزیل، کاهش عرضه دریای سیاه و تداوم تقاضای صادراتی آمریکا از افت شدید قیمت‌ها جلوگیری  خواهد کرد.
بر این اساس، محتمل‌ترین سناریو تداوم نوسان محدود بازار است، به‌طوری‌که جريان بازار بیش از آن‌که در معاملات آتی نمایان شود، در قالب تثبيت قيمت هاى پايه و اختلاف قیمت میان مبادى صادراتی بروز خواهد یافت، تا زمانی که سیگنال‌های روشن‌تری از شرایط آب‌وهوایی یا برنامه‌های کشت ارائه شود.
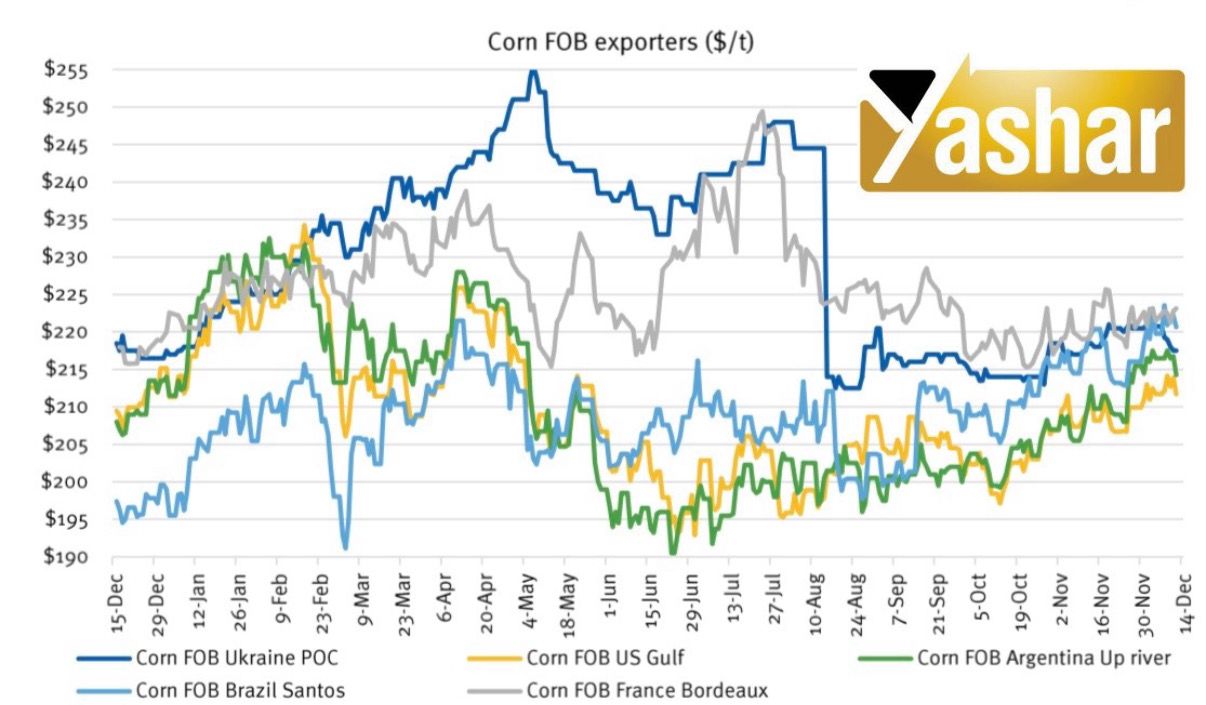
در زير، متوسط روند قيمت ذرت را تحويل بنادر مختلف، طى يكسال بررسى ميكنيم.