
WhatsApp Image 2025 12 28 at 10 17 25

بازار روغن آفتابگردان از نگاه بنیادی همچنان از وضعيت تحكيم قيمت ها حمايت ميكند؛

بازار روغن آفتابگردان از نگاه بنیادی همچنان از وضعيت تحكيم قيمت ها حمايت ميكند؛
چراکه تمرکز عرضه جهانی بر منطقه دریای سیاه، وابستگی بالای بازار به تولید اوکراین و ریسک‌های مداوم ژئوپلیتیکی، به‌طور ساختاری از اين وضعيت حمایت می‌کند.
این شرایط باعث شده علی‌رغم فشارهای مقطعی، بازار کف قیمتی خود را حفظ کند. با این حال، در کوتاه‌مدت، ضعف تقاضای كوتاه مدت در بازار نقدى (به‌ویژه در اروپا) رشد قیمت‌ها را محدود کرده است.
در حال حاضر، قیمت روغن آفتابگردان تحويل بنادر شمال‌غرب اروپا در محدوده حدود ۱٬۳۴۰ دلار در هر تن قرار دارد که کاهش هفتگی آن بیشتر ناشی از احتیاط خریداران و نبود تقاضای فعال برای پوشش‌های بلندمدت است.
در سمت عرضه، جریان صادراتی دریای سیاه همچنان روان ارزیابی می‌شود و قیمت‌ها تحويل بنادر اوکراین در محدوده حدود ۱٬۲۴۵ تا ۱٬۲۵۰ دلار در هر تن معامله می‌شوند که فشار رقابتی ملایمی بر بازار اروپا وارد کرده است.
با این حال، این تعدیل قیمتی بیش از آن‌که نشانه وفور واقعی عرضه باشد، بازتاب تلاش فروشندگان برای تحریک تقاضا در فضایی کم‌تحرک است. از سوی دیگر، مصرف روغن آفتابگردان در بخش بیودیزل همچنان محدود باقی مانده و نتوانسته نقش حمایتی معناداری ایفا کند.
در مجموع، بازار روغن آفتابگردان در وضعیت «بازارى افزايش با روندى ثابت اما محتاط» قرار دارد؛ به‌گونه‌ای که پتانسیل افت شدید قیمت‌ها محدود، اما تداوم رشد نیز منوط به بازگشت تقاضای فعال و بهبود رفتار خرید در بازارهای مصرفی خواهد بود.
در زير، روند قيمت روغن خام آفتاب را تحويل بنادر شمال غرب اروپا را طى شش ماه، بررسى ميكنيم.

WhatsApp Image 2025 12 27 at 11 31 07

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ يازدهم الى سيزدهم ماه جارى ميلادى را اعلام كرد؛

وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ يازدهم الى سيزدهم ماه جارى ميلادى را اعلام كرد؛
بر اين اساس، شاهد كاهش  عوارض صادراتى گندم به ٩٧ روبل خواهيم بود. عوارض جو و ذرت كماكان صفر  باقى خواهد ماند.
در نظر داشته باشيم كه عوارض صادراتى گندم از ٢٤ام دسامبر الى ١١ام ژانويه ١٠٩ روبل و ذرت و جو صفر ميباشد.
بازار گندم روسیه در کوتاه‌مدت بیش از آن‌که از منظر عرضه با محدودیت مواجه باشد، تحت تأثیر افت تحرک تجاری و کاهش تقاضای صادراتی قرار گرفته است؛ وضعیتی که با نزدیک شدن به تعطیلات سال نو تشدید شده است.
در مسیر دریای سیاه، نبود تقاضای مؤثر موجب شده قیمت‌ها تحويل بنادر جهت گندم ۱۲.۵ درصد در محدوده نسبتاً ثابت ۲۲۵ تا ٢٣٠ دلار در هر تن نوسان کند و تمایل خریداران به حمل دوره هاى نزديك محدود باقی بماند. با این حال، تضعیف نرخ برابری روبل به صادرکنندگان امکان داده تا با بهبود نسبی حاشیه سود، قیمت‌های خرید در پایانه‌های صادراتی را افزایش دهند؛ به‌طوری‌که قیمت‌ها تحويل ترمينال ها در بنادر دریای سیاه و آزوف مجدداً تقویت شده است. از منظر عرضه داخلی، آمار موجودی نشان می‌دهد ذخایر در جنوب روسیه پایین، در مناطق مرکزی متعادل و در بخش‌های شرقی کمربند غلات در سطوح بالا قرار دارد که این موضوع همچنان جریان حمل ریلی به سمت مبادی صادراتی را فعال نگه داشته است. هرچند صادرات گندم در ماه دسامبر احتمالاً به کمتر از ۴.۵ میلیون تن خواهد رسید، اما با توجه به سیاست نسبتاً منعطف دولت در خصوص سهمیه صادراتی و عدم تفکیک سخت‌گیرانه میان غلات، چشم‌انداز صادرات پس از تعطیلات می‌تواند به‌تدریج بهبود یابد.
در مقابل، بازار ذرت روسیه از پویایی بیشتری برخوردار است و نشانه‌های روشنی از تداوم جریان صادراتی در مسیرهای دریای سیاه، آزوف، خزر و خاور دور دیده می‌شود. قیمت‌ ذرت تحويل بنادر عمدتاً در محدوده ۲۱۸ تا ۲۲۰ دلار در هر تن تثبیت شده و تقاضا نسبت به سایر غلات فعال‌تر ارزیابی می‌شود.
بازار درياى خزر سهم قابل‌توجهی در صادرات ذرت روسیه دارد، هرچند شرایط حمل در این مسیر تحت فشار باقی مانده و به دلیل وفور شناور و افت ارزش محموله‌ها، نرخ‌های کرایه در سطوح پایینی قرار گرفته است؛ عاملی که اگرچه هزینه حمل را کاهش می‌دهد، اما بازتابی از توازن ضعیف عرضه و تقاضا در بخش حمل است. در عین حال، آمار حمل ریلی نیمه نخست دسامبر از ثبت سطوح بالای ارسال ذرت از مناطق ولگا، اورال و سیبری حکایت دارد که بخشی از آن ناشی از یارانه‌های حمل‌ونقل و وفور موجودی در این مناطق است.
در مجموع، ذرت روسیه در مقایسه با گندم از وضعیت روان‌تری در صادرات برخوردار بوده و تنوع مسیرهای فروش، آن را در برابر رکود مقطعی بازار مقاوم‌تر کرده است، هرچند شرایط لجستیکی و تحولات بازار حمل همچنان نقش کلیدی در اقتصاد صادراتی آن ایفا می‌کند.
نمودار زير، روند هفتگی شاخص‌های قیمتی سه غله گندم، ذرت و جو در بورس مسکو را نشان می‌دهد که مبنای محاسبه عوارض صادراتی روسیه قرار می‌گیرند و بر حسب دلار به‌ازای هر تن بیان شده‌اند. همگرایی و ثبات نسبی این شاخص‌ها در هفته‌های اخیر بازتابی از وفور عرضه و ضعف تقاضای صادراتی است که در نتیجه آن، سطح عوارض صادراتی علی‌رغم نوسانات مقطعی پیشین، در محدوده‌ای نسبتاً پایدار تعیین شده است.

WhatsApp Image 2025 12 26 at 09 55 18

بازار نرخ‌های حمل دریایی  در دریای خزر در هفته‌های پایانی سال میلادی همچنان با ضعف و رکود نسبی همراه است.

بازار نرخ‌های حمل دریایی  در دریای خزر در هفته‌های پایانی سال میلادی همچنان با ضعف و رکود نسبی همراه است.
وضعیتی که در درجه نخست از محدود بودن حجم محموله‌های قابل حمل، کاهش  فصلی سطح فعالیت‌های تجاری و  افت تمایل فعالان بازار به پذیرش تعهدات حمل در بازه‌های زمانی کوتاه‌مدت ناشی می‌شود.
کاهش  محسوس نرخ‌ها از مبدأهایی نظیر آکتائو، ماخاچ‌قلعه و آستراخان طی هفته‌های اخیر، بیانگر عدم توازن پایدار میان عرضه شناورها و تقاضای واقعی حمل است. تمرکز بازار بر محموله‌های کوچک‌تر، رویکرد محتاطانه چارترکنندگان و محدودیت جریان‌های تجاری منطقه‌ای، فشار را بر مالکان کشتی تشدید کرده و در مقابل، خریداران حمل دریایی همچنان بدون فوریت و با رویکردی مرحله‌ای وارد بازار می‌شوند. در مجموع، بازار دریای خزر همچنان کم‌عمق و کم‌تحرک ارزیابی می‌شود و تا زمانی که پس از تعطیلات شاهد بهبود معناداری در صادرات غلات نباشیم، چشم‌انداز بازگشت تعادل در کوتاه‌مدت محدود خواهد بود.
در دریای سیاه نیز فضای کلی بازار نرخ‌های حمل دریایی همچنان متمایل به ضعف است؛ امری که ریشه در کاهش تقاضای صادراتی، چالش‌های لجستیکی و رویکرد محتاطانه صادرکنندگان غلات در پوشش حمل‌های آتی دارد. در بخش کشتی‌های کوچک و متوسط، به‌ویژه در مسیرهای مدیترانه‌ای، نرخ‌های حمل تحت فشار باقی مانده‌اند؛ چراکه حجم شناورهای  در دسترس از برنامه‌های جدید بارگیری فراتر است. با وجود تداوم ریسک‌های ژئوپلیتیکی و اختلالات عملیاتی در بنادر، این عوامل به دلیل کم‌رونقی تقاضا نتوانسته‌اند نقش حمایتی مؤثری برای نرخ‌های حمل ایفا کنند.
همزمان، در مسیرهای صادراتی آمریکای جنوبی (به‌ویژه از برزیل و آرژانتین به مقاصد آسیایی) بازار حمل دریایی در کلاس‌های پاناماکس و سوپراماکس با تضعیف تدریجی نرخ‌ها مواجه شده، روندی که ریشه در کاهش  نهایی‌شدن قراردادهای حمل در کوتاه‌مدت، وقفه‌های فصلی در جریان تجارت و افزایش عرضه شناورها در بازار جهانی دارد. در حالی‌که انتظار می‌رود با پیشرفت فصل صادرات، حجم بارگیری‌ها در آمریکای جنوبی افزایش یابد، شرایط فعلی نشان می‌دهد در کوتاه‌مدت، جهت‌گیری بازار حمل دریایی بیش از آن‌که توسط رقابت بر سر محموله‌ها تعیین شود، تابع مازاد عرضه شناورهاست.
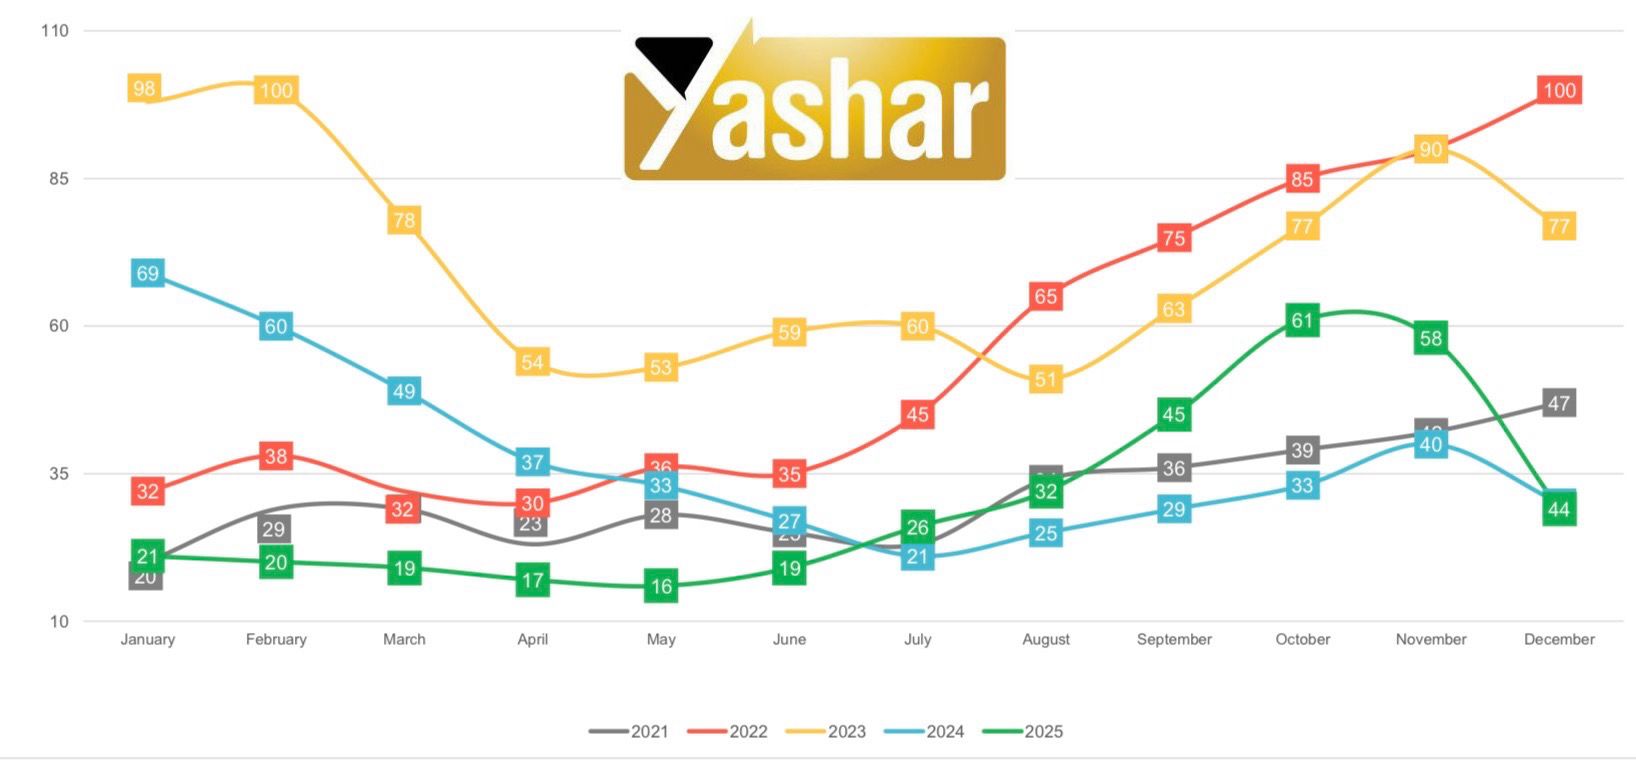
نمودار زير، روند ماهانه نرخ‌های حمل دریایی جو از مبدأ آستراخان را طی سال‌های ۲۰۲۱ تا ۲۰۲۵ نشان می‌دهد و بیانگر الگوی فصلی مشخصی است؛ به‌طوری‌که نرخ‌ها معمولاً در بهار به کف می‌رسند و از اواخر تابستان تا پاییز با افزایش فعالیت‌های صادراتی تقویت می‌شوند. مقایسه سالانه نشان می‌دهد که سطوح بالای سال ۲۰۲۳ نتیجه کمبود شدید شناور بوده، در حالی‌که در سال‌های ۲۰۲۴ و ۲۰۲۵ نرخ‌ها به‌طور معناداری پایین‌تر قرار گرفته‌اند که حاکی از وفور عرضه شناورها و ضعف نسبی تقاضا در بازار حمل دریایی خزر است.

WhatsApp Image 2025 12 22 at 14 20 10

بازار ذرت آرژانتین در حال حاضر در فضایی نسبتاً باثبات  اما با پتانسیل رشد محدود قرار دارد.

بازار ذرت آرژانتین در حال حاضر در فضایی نسبتاً باثبات  اما با پتانسیل رشد محدود قرار دارد.

اگرچه تداوم خشکی در برخی مناطق تولیدی همچنان مورد توجه بازار است، اما بهبود نسبی پیش‌بینی‌های آب‌وهوایی از شکل‌گیری پریمیوم‌های ریسک جدی جلوگیری  کرده است. هم‌زمان، پیشرفت برداشت و تداوم فروش منظم کشاورزان موجب شده عرضه فیزیکی در بازار به‌طور پیوسته در دسترس باشد. قیمت‌ها تحويل بنادر عمدتاً در محدوده پایین ۲۱۰ – ٢٢٠ دلار به‌ازای هر تن نوسان داشته و ضعف تقاضای جدید صادراتی، همراه با رقابت سایر مبادى تامين، مانع از تقویت قیمت‌ها شده است. با این حال، انضباط فروش کشاورزان و سطوح نسبتاً باثبات قيمت هاى پايه، ریسک افت شدید قیمت را محدود کرده و چشم‌انداز کوتاه‌مدت بازار را در چارچوب نوسان جانبی حفظ می‌کند.
بازار کنجاله سویا در آرژانتین همچنان از جایگاه قدرتمند این کشور به‌عنوان یکی از اصلی‌ترین تأمین‌کنندگان پروتئین جهان بهره‌مند است، هرچند فضای کلی بازار محتاطانه باقی مانده است. حاشیه سود واحدهای روغن‌کشی تحت فشار افت قیمت روغن سویا قرار دارد، اما قیمت کنجاله از ثبات نسبی برخوردار بوده؛ چراکه تقاضای جهانی خوراک دام در سطح قابل قبولی حفظ شده است.
قیمت‌هاى کنجاله سویا در مبادی صادراتی آرژانتین عمدتاً در محدوده ۳۴۰ – ٣٥٠ دلار در هر تن معامله می‌شود و تداوم ثبت مجوزهای صادراتی، نقش کلیدی آرژانتین در تأمین بازارهای جهانی را برجسته می‌سازد.
با این حال، تا زمانی که نشانه‌ای روشن از بهبود تقاضای جهانی یا حمایت قوی‌تر از سوی بازارهای آتی مشاهده نشود، انتظار می‌رود در شرایط فعلی، بازار کنجاله سویا به‌جای اتکا به رشد قیمت‌ها، عمدتاً از محل تقاضای واقعی مصرف‌کنندگان برای تحویل‌های نزدیک حمایت ‌شود.
نمودار زير، نشان می‌دهد که فروش تجمعی ذرت توسط کشاورزان آرژانتینی در فصل جاری با سرعتی هم‌سطح یا بالاتر از میانگین سه‌ساله در حال پیشرفت است که بیانگر تمایل بالای عرضه در بازار فیزیکی است.
تداوم این روند فروش، با وجود نوسانات قیمتی، نقش بازدارنده‌ای در شکل‌گیری فشار صعودی بر قیمت‌ها ایفا کرده و به حفظ ثبات نسبی بازار در کوتاه‌مدت کمک می‌کند.