بازار دانه سویای چین همچنان تحت تأثیر حجم بالای تعهدات وارداتی، کاهش حاشیه سود صنایع روغنکشی و تغییر شرایط رقابت میان تأمینکنندگان آمریکایی و برزیلی قرار دارد.
تا اواخر اکتبر، مجموع خرید دانه سویای چین از آمریکا برای سال زراعی ۲۰۲۶/۲۷ حدود ۱۷ تا ۱۷٫۵ میلیون تن برآورد شده بود و برآوردهای جدیدتر نشان میدهد مجموع خریدهای چین و خریداران با مقاصد اعلامنشده احتمالاً به ۲۰ میلیون تن، از مجموع تعهدات اعلامشده ۲۵ میلیون تنی، نزدیک شده است. با این حال، شرایط روغن کشی در بازار داخلی چین همچنان با چالش مواجه است. در هفته پایانی اکتبر، ذخایر دانه سویا با کاهش ۴٫۳۹٪ به ۷٫۷۸ میلیون تن رسید، در حالی که ذخایر کنجاله سویا با افزایش ۷٫۲۶٪ به ۱٫۳۹ میلیون تن افزایش یافت؛ موضوعی که نشاندهنده تداوم فشار بر تقاضای کنجاله در مقایسه با عرضه آن است. نرخ بهرهبرداری از ظرفیت صنایع روغنکشی نیز به ۵۲٫۶۱٪ کاهش یافته و حاشیه سود فرآوری دانه سویای برزیلی برای بیشتر دورههای تحویل آتی همچنان منفی  است. در همین حال، تولید دانه سویای برزیل در سال زراعی ۲۰۲۶/۲۷ حدود ۱۸۲ میلیون تن پیشبینی میشود، هرچند احتمال بروز پدیده النینو و شرایط نامساعد آبوهوایی میتواند موجب کاهش عملکرد محصول شود. تضعیف ارزش رئال برزیل و پیشرفت کشت محصول جدید نیز قدرت رقابت صادراتی این کشور را افزایش داده و خریداران چینی را به بررسی خرید محمولههای محصول جدید برای تحویل از ابتدای سال ۲۰۲۷ ترغیب کرده است. در مجموع، چشمانداز کوتاهمدت بازار دانه سویای چین از عرضه نسبتاً کافی حکایت دارد و با افزایش دسترسی به محصول برزیل، احتمال فشار نزولی بیشتر بر قیمتها وجود دارد؛ هرچند مخاطرات اقلیمی و خریدهای جدید چین میتواند از قیمتها حمایت کند.
بازار واردات گندم چین نشانههایی از افزایش مجدد تمایل به خرید از بازارهای بینالمللی نشان میدهد؛ بهویژه آنکه کاهش اخیر قیمتها، قدرت رقابت گندم آمریکا را بهبود بخشیده است. گزارشهای اواخر اکتبر از بررسی امکان خرید گندم قرمز زمستانه آمریکا توسط خریداران چینی حکایت داشت که انتظارات برای افزایش واردات را تقویت کرد، هرچند تا آن زمان معاملات جدید با حجم قابلتوجه تأیید نشده بود. در دوره ژانویه تا سپتامبر ۲۰۲۶، کانادا با صادراتی به ارزش تقریبی ۵۵۹ میلیون دلار، بزرگترین تأمینکننده گندم چین بود و پس از آن استرالیا با ۳۰۶ میلیون دلار و آمریکا با ۹۸٫۲ میلیون دلار قرار داشتند. ارزش صادرات گندم روسیه به چین نیز با افزایشی بیش از پنجبرابری به ۱۹٫۶ میلیون دلار رسید، هرچند سهم این کشور از بازار وارداتی چین همچنان محدود است.
افزایش تمایل چین به خرید گندم آمریکا با قیمتهای رقابتی میتواند به تقویت تجارت بینالمللی کمک کند، اما تصمیمات خرید این کشور به صرفه اقتصادی واردات، وضعیت عرضه داخلی و مقایسه قیمتهای پیشنهادی کانادا، استرالیا و سایر صادرکنندگان بستگی خواهد داشت. چشمانداز کوتاهمدت بازار واردات گندم چین همچنان محتاطانه ارزیابی میشود؛ بهگونهای که قیمتهای نسبتاً مناسب جهانی، فرصتهایی برای تأمین نیاز وارداتی فراهم کرده، اما ابهامات ژئوپلیتیکی و محدودیتهای لجستیکی همچنان بر تصمیمات خرید تأثیرگذار خواهند بود.
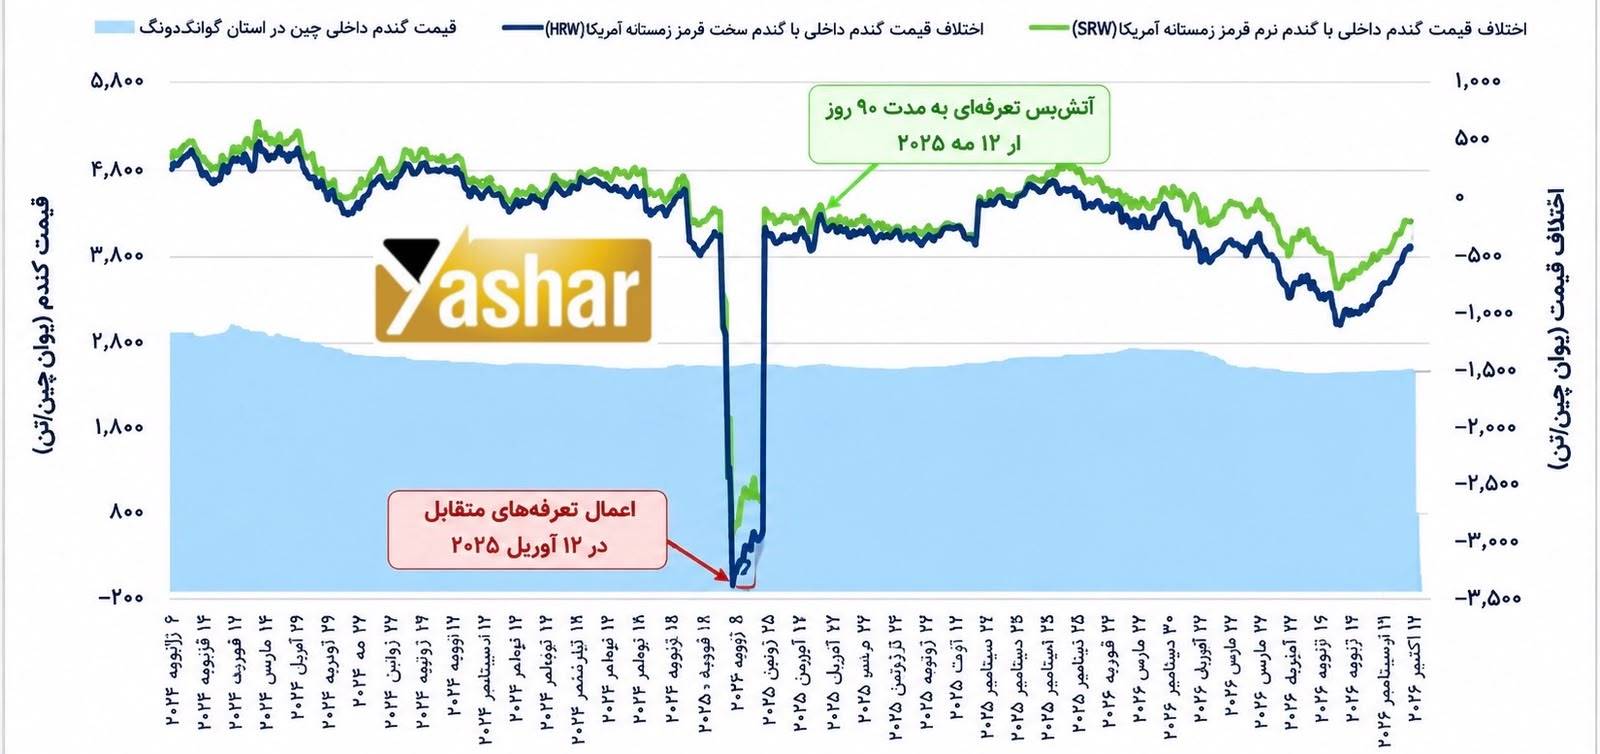
نمودار زیر روند قیمت داخلی گندم چین و اختلاف آن با قیمت گندم وارداتی آمریکا را طی سالهای ۲۰۲۴ تا ۲۰۲۶ نشان میدهد. اعمال تعرفههای متقابل در آوریل ۲۰۲۵ موجب افزایش شدید هزینه واردات شد، اما کاهش اختلاف قیمتها در ماههای اخیر، بهویژه برای گندم قرمز زمستانه آمریکا (SRW)، از بهبود نسبی قدرت رقابت گندم آمریکایی در بازار چین حکایت دارد.
بدون دیدگاه