بازار سویا در برزیل در آستانه آغاز فصل کشت ۲۰۲۷/۲۶، از یکسو از پایه عرضه بسیار قدرتمندی برخوردار است و از سوی دیگر با چشماندازی پیچیدهتر در بخش تقاضا مواجه شده است.
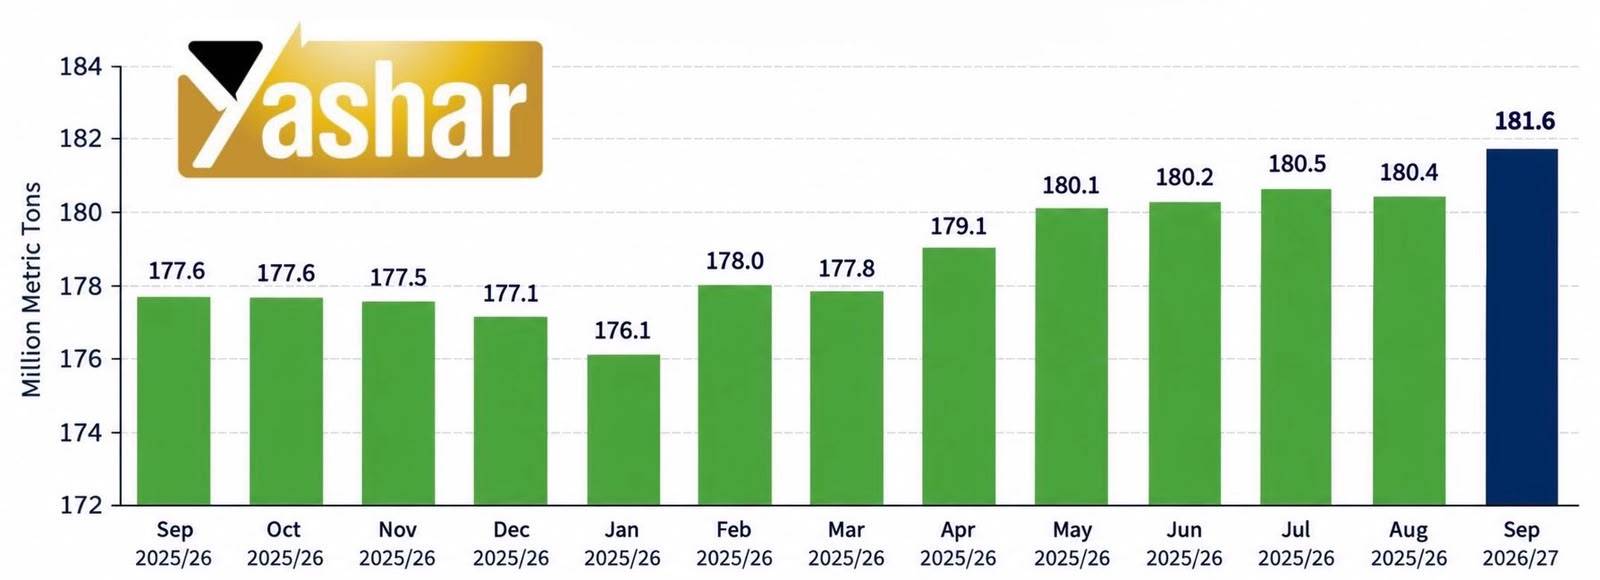
نخستین برآورد شرکت ملی تأمین برزیل (CONAB)، تولید محصول جدید را در سطح رکورد ۱۸۱.۶۴ میلیون تن قرار داده است، در حالی که تولید فصل ۲۰۲۶/۲۵ حدود ۱۸۰.۴ میلیون تن برآورد میشود. سطح زیر کشت نیز حدود ۴۹.۳ میلیون هکتار پیشبینی شده و رشد نسبتاً محدود ۱.۴ درصدی آن، بازتاب افزایش هزینههای تولید و ریسک بالاتر ناهنجاریهای جوی مرتبط با النینو است.
کشت در ایالتهای پارانا و ماتو گروسو آغاز شده و افزایش بارندگی در مناطق مرکزی و جنوبی به پیشرفت عملیات کمک کرده است، هرچند وضعیت رطوبتی در مناطق شمالی همچنان یکنواخت نیست. همزمان، افزایش  اخیر قیمتهای جهانی، فروش کشاورزان را تقویت کرده و فرآوری داخلی نیز در سطح بسیار بالایی قرار دارد. حجم فرآوری سویا از ماه ژانویه تا اوت به حدود ۴۲.۳ میلیون تن، معادل ۳ میلیون تن بیشتر از سال گذشته رسیده که از تقاضای بیودیزل و توسعه ظرفیت فرآوری حمایت میگیرد. برزیل در سال ۲۰۲۶ حدود ۴۲ درصد از تولید جهانی سویا را به خود اختصاص میدهد و جایگاه ساختاری خود را در عرضه جهانی بیش از پیش تثبیت کرده است.
با این حال، تقاضای صادراتی چین در ماههای پایانی فصل با ابهام بیشتری روبهرو شده است. قیمت بالای سویای برزیل، حاشیه سود ضعیف کارخانههای روغنکشی چین و مشکلات کیفی، بهویژه در محمولههای مناطق شمالی برزیل، از جذابیت خرید کاسته است. صادرات برزیل به چین تا اوایل سپتامبر به ۶۶.۳ میلیون تن در مقایسه با ۶۹.۱ میلیون تن در مدت مشابه سال گذشته رسید، در حالی که ارسال به سایر مقاصد رشد قابلتوجهی داشته است. در مقابل، تقاضای قویتر برای روغن سویا بخشی از این فشار را جبران میکند؛ صادرات روغن سویای برزیل در ماههای مه تا اوت به ۸۵۰ هزار تن رسید (در برابر ۶۱۴ هزار تن در سال گذشته) و رشد فرآوری داخلی نیز همچنان عرضه کنجاله سویا را افزایش میدهد.
بازار ذرت برزیل نیز از نظر ساختاری با چشمانداز عرضه قدرتمندی روبهروست، اما شرایط صادراتی در کوتاهمدت دشوارتر شده است. برزیل در فصل ۲۰۲۶/۲۵ حدود ۲۱ درصد از صادرات جهانی ذرت را به خود اختصاص میدهد و توسعه کشت ذرت دوم و بهبود بهرهوری، همچنان پایه اصلی رشد تولید در سالهای آینده خواهد بود.
در عین حال، مصرف داخلی نیز اهمیت بیشتری پیدا کرده، بطوریکه توسعه سریع صنعت اتانول ذرت، حجم بیشتری از محصول را جذب میکند و ضمن حمایت از قیمت داخلی، تولید محصولات جانبی از جمله DDGS را بهشدت افزایش داده است. تولید این محصول طی پنج سال گذشته بهطور متوسط سالانه ۲۱ درصد رشد کرده است.
با این حال، در بازار صادرات، برزیل در حال حاضر با رقابت شدید محصول قابل توجه از آرژانتین مواجه است. صادرات ذرت برزیل در ماههای ژوئیه و اوت مجموعاً تنها ۶.۶ میلیون تن بوده و برای سپتامبر و اکتبر بهترتیب حدود ۵.۲ و ۵.۸ میلیون تن پیشبینی میشود. برای دستیابی به صادرات حدود ۳۸ میلیون تن، برزیل باید در فاصله نوامبر تا ژانویه نزدیک به ۱۷ میلیون تن ذرت (رقمی نزدیک به رکورد تاریخی این دوره) صادر کند.
در شرایط فعلی، ذرت تحویل بنادر آرژانتین حدود ۱۲ تا ۱۳ دلار در هر تن ارزانتر از محصول برزیل عرضه میشود و فشار رقابتی بر برنامه صادراتی این کشور را افزایش داده است. در مجموع، چشمانداز ذرت برزیل همچنان از رشد تقاضای اتانول ️ و افزایش اهمیت این کشور در بازار جهانی حمایت میگیرد، اما در کوتاهمدت عرضه فراوان آمریکای جنوبی و تخفیف قیمتی ذرت آرژانتین در برابر برزیل، عوامل محدودکننده ️ بازار هستند. ضمن آنکه تحولات النینو و زمانبندی کشت و برداشت سویا، از عوامل کلیدی تعیینکننده شرایط کشت ذرت دوم در ماههای آینده خواهند بود.
نمودار زیر برآورد شرکت ملی تأمین برزیل (کوناب) از تولید سویای این کشور در فصل ۲۰۲۶/۲۵ را نشان میدهد که طی ماههای اخیر بهتدریج افزایش یافته و در محدوده ۱۸۰.۴ میلیون تن تثبیت شده است. نخستین برآورد کوناب برای فصل ۲۰۲۷/۲۶ حدود ۱۸۱.۶ میلیون تن است که در صورت تحقق، رکورد جدیدی برای تولید سویای برزیل خواهد بود.
بدون دیدگاه