
بازار غلات چین در آستانه سهماهه پایانی سال ۲۰۲۶، در بخش گندم و ذرت با تقاضای وارداتی نسبتاً کمی روبهرو است.
در بازار ذرت آمار نشان میدهد مجموع صادرات چهار صادرکننده اصلی جهان به چین در فصل ۲۰۲۶/۲۵ تنها به حدود ۲.۵ میلیون تن رسیده، در حالی که صادرات همین کشورها به سایر بازارهای آسیایی رشد قابلتوجهی داشته است. بنابراین، برخلاف بسیاری از بازارهای آسیایی، چین در مقطع فعلی عامل اصلی رشد تجارت جهانی ذرت نیست.
در گندم نیز با وجود کاهش صادرات روسیه و اوکراین و افزایش قیمتهای جهانی، موجودی پایان فصل چین در آخرین برآوردها افزایش یافته است، موضوعی که نشان میدهد بازار داخلی فعلاً با محدودیت جدی عرضه مواجه نیست.
در نتیجه، تا پایان سال افزایش قابلتوجه واردات گندم و ذرت چین در شرایط فعلی محتمل به نظر نمیرسد و حرکت بازار بیشتر به تحولات قیمتهای داخلی، شرایط محصول و جذابیت قیمت وارداتی وابسته خواهد بود.
از نظر تولید نیز ریسک آبوهوایی باید زیر نظر باشد، النینوی بسیار قوی برای پاییز و زمستان پیشبینی شده که معمولاً با بارندگی بیشتر در جنوب و شرق و شرایط خشکتر در شمال چین همراه است.
در مقابل، دانه سویا مهمترین بخش بازار وارداتی چین در ماههای باقیمانده سال است و شرایط آن با گندم و ذرت تفاوت دارد.
واردات چین از ژوئیه تا سپتامبر نسبت به سال قبل کاهش یافته، زیرا رشد تقاضای داخلی کنجاله سویا کند شده و حجم فرآوری را محدود کرده است. مجموع صادرات پنج مبدأ اصلی به چین در ژوئن تا اوت نیز با کاهش ۲.۸ میلیون تنی به ۲۸.۷۵ میلیون تن رسید.
با این حال، برای سهماهه چهارم شرایط در حال تغییر است. ذخایر محصول قدیم برزیل کاهش یافته و عرضه برزیل برای این دوره رقابتپذیری کمتری دارد، در نتیجه خرید چین از آمریکا بهطور محسوسی افزایش یافته است. چین تا اوایل سپتامبر حدود ۱۰.۵ تا ۱۱.۵ میلیون تن سویای آمریکا خریداری کرده بود و در هفته منتهی به ۳ سپتامبر نیز ۱.۲۲ میلیون تن خرید جدید ثبت شد.
در عین حال، برآوردهای فصل ۲۰۲۷/۲۶ از افزایش مجدد فرآوری و تقاضای وارداتی چین حکایت دارد و کاهش ذخایر سویای چین نیز پیشبینی شده است.
بنابراین تا پایان سال ۲۰۲۶، بازار گندم و ذرت چین احتمالاً آرامتر باقی میماند، اما بازار دانه سویا با کاهش تدریجی عرضه برزیل و بازگشت چین به خرید گستردهتر از آمریکا، بخش فعالتر و حساستر بازار خواهد بود.
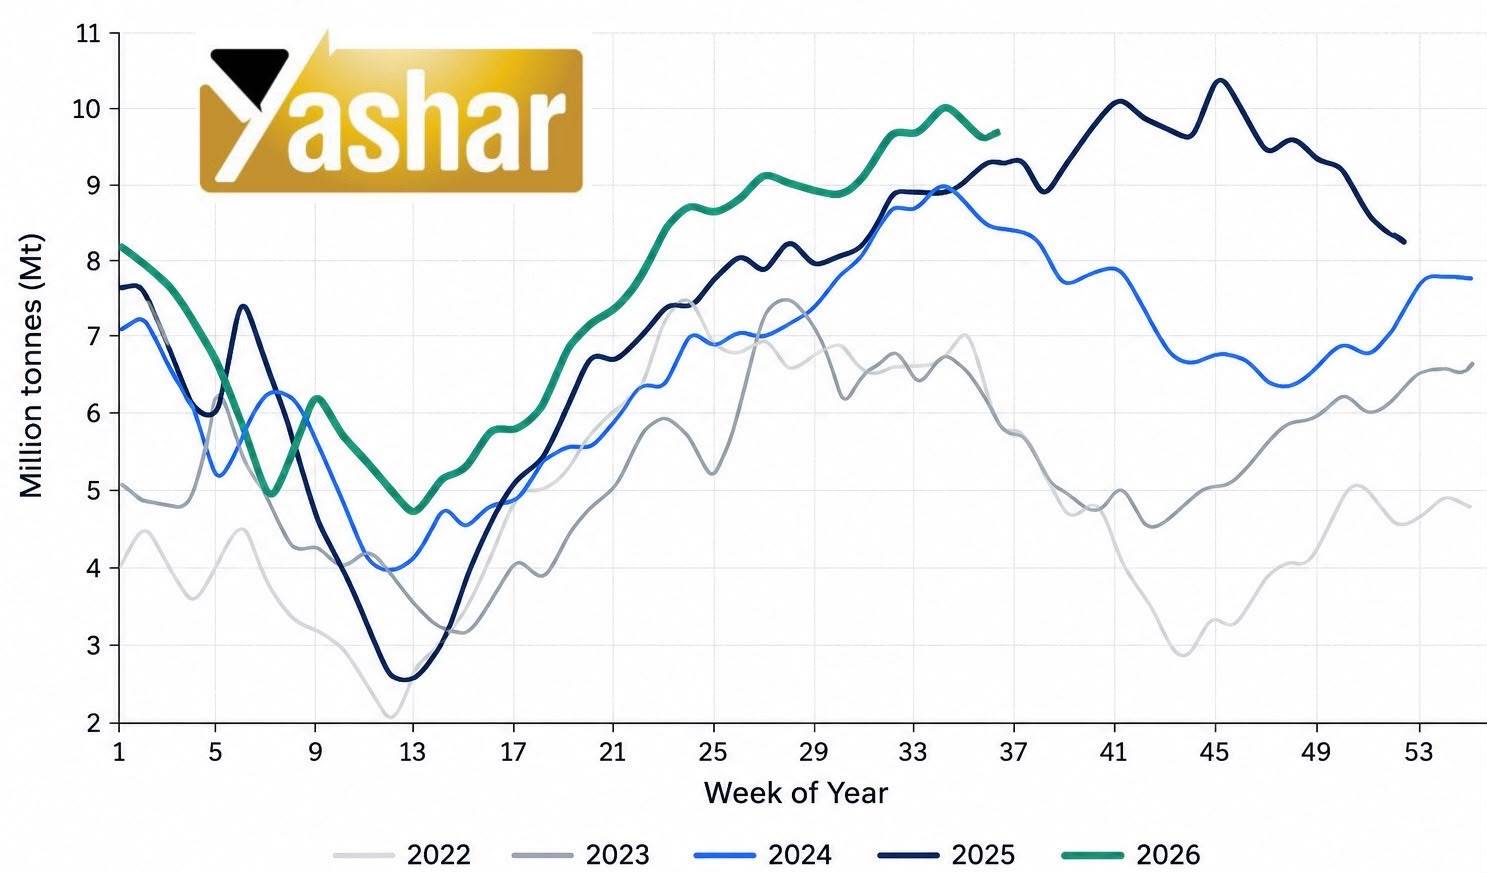
نمودار زیر روند هفتگی ذخایر سویای بنادر چین را در سالهای ۲۰۲۲ تا ۲۰۲۶ نشان میدهد. در سال ۲۰۲۶، ذخایر پس از کاهش تا حدود ۴.۸ میلیون تن در حوالی هفته سیزدهم، با ورود محمولههای وارداتی بهسرعت افزایش یافته و در هفتههای اخیر به حدود ۹.۵ تا ۱۰ میلیون تن رسیده است؛ سطحی که نسبت به اغلب سالهای گذشته بالا محسوب میشود.
بنابراین، با وجود نگرانی درباره محدودتر شدن عرضه سویا در سهماهه چهارم، موجودی بالای فعلی بنادر چین فعلاً یک حاشیه اطمینان مناسب برای بازار ایجاد کرده است. با این حال، در صورت کاهش ورود محمولههای برزیلی و تداوم مصرف و فرآوری داخلی، این ذخایر میتواند در ماههای آینده وارد روند نزولی شود و اهمیت خریدهای جدید چین از آمریکا را افزایش دهد
بدون دیدگاه