
وزارت کشاورزی روسیه روز جمعه، عوارض صادراتى را براى تاريخ دوم الی هشتم سپتامبر را اعلام كرد؛
بر اين اساس، عوارض صادراتی گندم و ذرت با کاهش به ترتیب به ۷۸۷ و ۴۰۶ روبل رسید. عوارض صادراتی جو كماكان صفر باقى خواهد ماند.
بازار غلات روسیه در پایان ماه جاری میلادی تحت فشار شدید اختلال در مسیرهای صادراتی دریای سیاه و آزوف قرار گرفته و این مسئله فاصله قابلتوجهی میان عرضه فراوان داخلی و دسترسی واقعی به بازار جهانی ایجاد کرده است.
بیش از ۹۵ درصد ظرفیت صادرات غلات روسیه در این دو حوزه عملاً از مدار خارج شده و برآورد صادرات گندم در ماه اوت به حدود ۱.۹ تا ۲ میلیون تن کاهش یافته است؛ در حالی که سال گذشته حدود ۴.۵ میلیون تن بود. دادههای حمل نیز نشان میدهد در هفته منتهی به ۲۱ اوت تنها حدود ۱۵۵ هزار تن گندم از بنادر روسیه صادر شده که پایینترین سطح هفتگی در این مقطع طی دستکم ۱۱ فصل گذشته است. در نتیجه، قیمت گندم در مناطق جنوبی روسیه به شدت تحت فشار قرار گرفته و گزارشها از افت قابلتوجه قیمت داخلی حکایت دارند، در حالی که قیمت اسمی گندم ۱۲.۵ درصد روسیه در دریای سیاه کماکان در سطوح بالایی قرار دارد. صادرکنندگان در حال انتقال بخشی از جریان محمولهها به بنادر بالتیک، دریای خزر و مسیرهای زمینی هستند، اما ظرفیت این مسیرها محدود و هزینه آنها بالاتر است؛ انتقال غلات از جنوب روسیه به بالتیک میتواند حدود ۳۰ تا ۵۰ دلار در تن به هزینه لجستیک اضافه کند. دولت روسیه برای کاهش فشار بر تولیدکنندگان و بازآرایی مسیرهای صادراتی، بیش از ۹.۵ میلیارد روبل یارانه حمل ریلی غلات اختصاص داده و دامنه مسیرهای مشمول حمایت را به بنادر دریای سیاه، بالتیک و خاور دور گسترش داده است؛ اقدامی که میتواند انتقال غلات از مناطق مازاد تولید به مسیرهای جایگزین را تسهیل کند، اما به دلیل محدودیت ظرفیت بنادر جایگزین نمیتواند در کوتاهمدت جایگزین کامل مسیر جنوبی شود.
همزمان، بحث تعلیق یا حذف ️ عوارض صادراتی، حمایت اعتباری و مداخله دولت در بازار نیز مطرح است؛ هرچند خرید مداخلهای به دلیل هزینه بالای حمل و نگهداری، ابزار کماثر و پرهزینهای برای جذب مازاد فعلی تلقی میشود. فشار ناشی از محدودیت صادرات اکنون به تصمیمات کشت نیز رسیده و احتمال کاهش سطح زیرکشت گندم زمستانه مطرح شده است.
در مقابل، مسیر خزر اهمیت بیشتری پیدا کرده و در ۱ تا ۲۱ اوت حدود ۱۳۴ هزار تن غلات از بنادر خزر به ایران ارسال شده که عمدتاً شامل ذرت و جو و همچنین چند محموله گندم بوده است.
بنابراین، با وجود چشمانداز مناسب تولید، مسئله اصلی بازار روسیه در حال حاضر نه کمبود غله، بلکه توان خروج محصول از کشور است؛ موضوعی که از یک سو قیمت داخلی و درآمد کشاورزان روسیه را تحت فشار قرار میدهد و از سوی دیگر با محدود کردن عرضه روسیه در بازار جهانی، ریسک صعودی قیمت گندم را افزایش داده است.
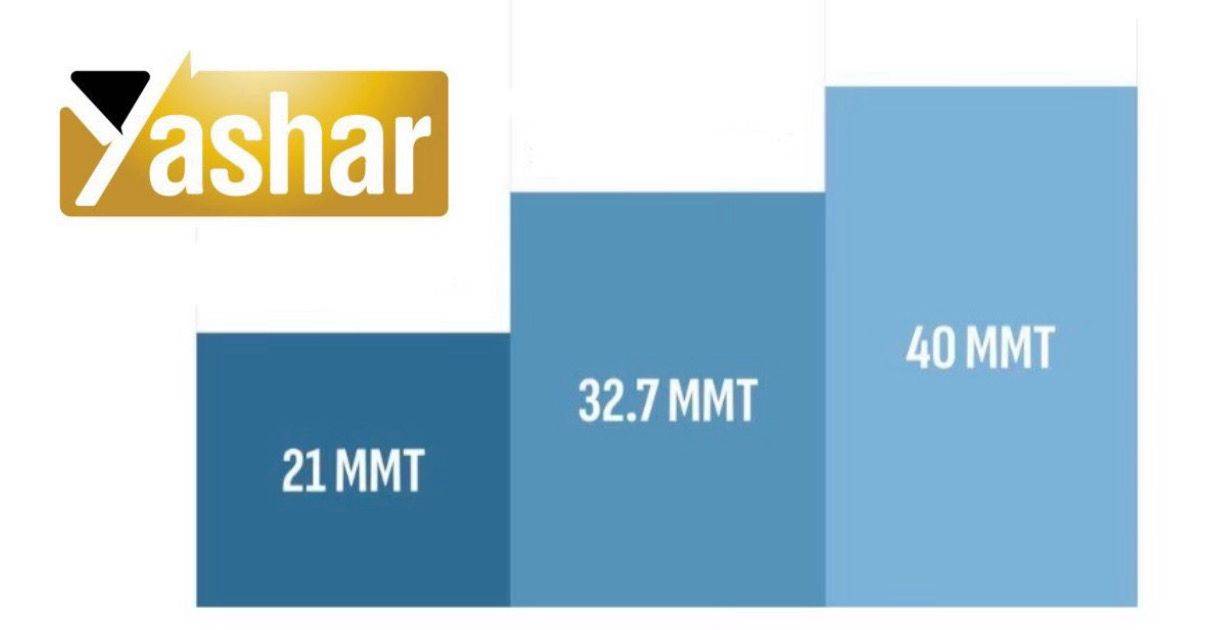
نمودار زیر سه سناریو برای صادرات گندم روسیه در فصل ۲۰۲۶/۲۷ را در صورت تداوم محدودیتهای صادراتی نشان میدهد.
در سناریوی بدبینانه ، صادرات میتواند به حدود ۲۱ میلیون تن کاهش یابد؛ با بازگشت فعالیت بنادر نووروسیسک و آزوف از ژانویه، رقم صادرات به حدود ۳۲.۷ میلیون تن میرسد و در سناریوی خوشبینانه ، با بهبود تدریجی مسیرهای جنوبی از سپتامبر، صادرات میتواند تا ۴۰ میلیون تن افزایش یابد. هر سه سناریو همچنان پایینتر از برآورد ۴۶ میلیون تنی وزارت کشاورزی آمریکا هستند.
بدون دیدگاه